
AIデータセンターのボトルネック解消へ「光通信」が急浮上、中国の組立能力と米・台湾の設計技術が激突
AIの演算量増加に伴い、従来の銅線に代わる「光通信」技術がデータセンターの重要課題となっている。製造・組立で強みを持つ中国と、設計・パッケージング技術を武器とするアメリカや台湾の間で、市場の主導権争いが激化している。
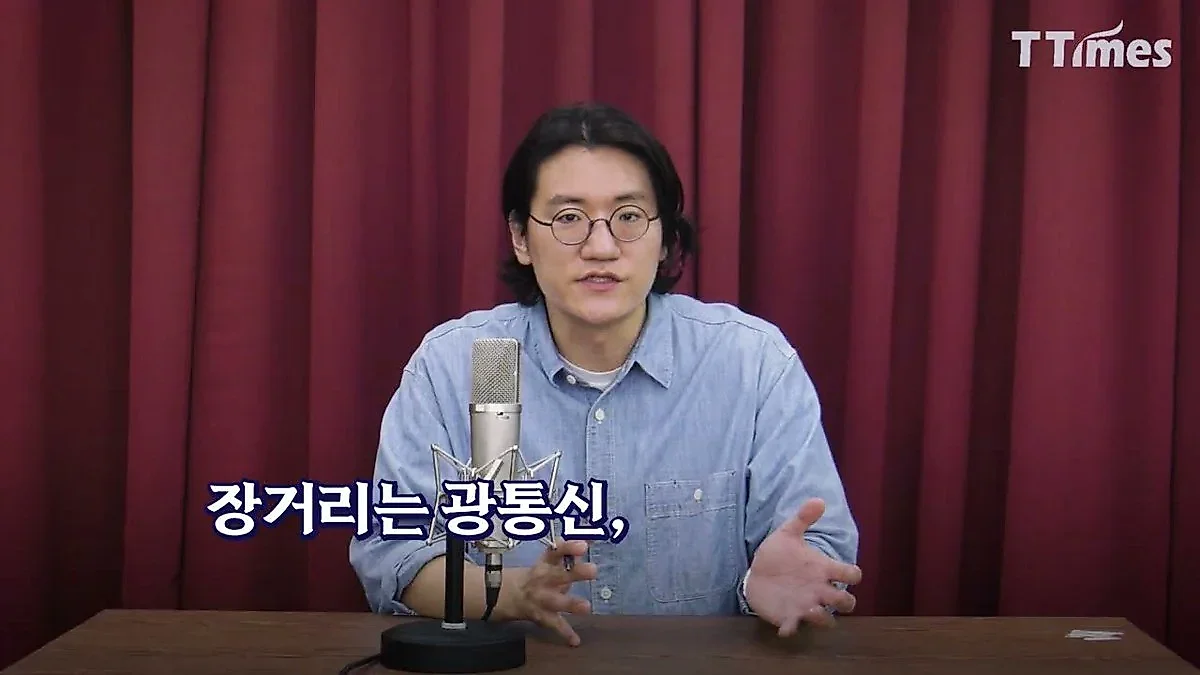
AIの演算量増加に伴い、GPU間のデータ転送を担う銅線の限界を打破する光通信技術が、AIインフラの核心として台頭している。製造能力を持つ中国と、設計・パッケージング技術を持つ米・台湾の間で、光通信の主導権争いが激化している。
AI(人工知能)の演算量が指数関数的に増加する中、半導体業界の関心は新たな「ボトルネック」へと向かっている。GPU(グラフィックス・プロセッシング・ユニット)のメモリや冷却電力に続き、数万個のGPUを一つにまとめてデータをやり取りする「接続」技術が勝負所として浮上した。これまでデータ転送の通路を担ってきた銅線が限界に直面しており、光を利用した光通信がAIインフラの核心技術として急速に台頭している。
銅線の限界と光通信の台頭…「データ高速道路」の交代
現在のAIデータセンターは、数万枚のGPUがまるで一つの巨大なコンピュータのように動作しなければならない構造だ。しかし、これらを繋ぐデータ通路が滞れば、GPUの性能を十分に引き出すことはできない。従来は電気信号を伝える銅線が主に使用されてきたが、AI時代の要求は銅線の物理的な限界を超えつつある。
T Times TVの分析によると、最大の理由は接続すべきGPUの規模とデータ転送量の爆発的な増加だ。NVIDIAの次世代サーバーマザーボードは、Blackwell世代では1ラック(Rack)に72個のGPUをまとめ、今後のRuby Ultraモデルではこれを576個まで増やす計画だ。サーバー間の距離が遠くなり、転送すべきデータ量が1.6テラビット(Tb)レベルに急騰する中で、短い区間でも信号が減衰してしまう銅線の弱点が露呈している。
対して光通信は、3つの側面で圧倒的な優位性を持つ。第一に、信号の減衰が少ない。高速電気信号は銅線ではわずか15cmで強度が100分の1にまで落ちるが、光ファイバーは15km進んでも信号が半分近く維持される。第二に、熱と電力消費が少ない。抵抗により熱が発生する銅線とは異なり、光ファイバーは軽くて細いため冷却効率が高い。第三に、帯域幅が広い。異なる色の光を同時に送ることができ、道路の車線を増やすような効果をもたらす。
チップ内部へ浸透する光…「CPO」が変える産業地図
光通信技術は現在、データセンターの外側(ラック間)から内側(チップ自体)へと浸透する傾向を見せている。初期は数十メートル以上の距離を繋ぐ区間に光モジュールを使用する方法が主流だったが、最近ではスイッチチップのすぐ隣に光部品をパッケージングする「CPO(Co-Packaged Optics、共同パッケージング光学)」技術が注目を集めている。
CPO技術が導入されれば、電気信号が移動すべき距離が数十センチメートルから数ミリメートルへと短縮される。これは電力効率と信号強度の面で革新的な変化をもたらす。800Gbpsポートを基準とすると、従来のプラグ型光モジュールは約30ワット(W)の電力を消費するが、CPO方式は9ワットレベルまで電力使用量を3分の1以下に抑えられる。NVIDIAは、2025年に公開するスイッチ「Spectrum-X Photonics」にこの技術を適用し、電力効率を3.5倍高めたと発表している。
究極の目標は、GPUチップ自体でデータの入出力を光で処理する「光I/O(Optical I/O)」技術だ。これはチップ設計からパッケージング方式までを完全に変える必要がある高難度な作業だが、成功すれば分散している数多くのGPUを、あたかも一つの巨大なチップのように動作させることができる「ゲームチェンジャー」と評価されている。
中国の「組立能力」vs 米・台湾の「設計・パッケージング」の激突
光通信市場の成長は、サプライチェーン全体の再編を意味する。LightCountingによれば、世界の光モジュール市場は2025年の238億ドル(約33兆ウォン)から、2031年には1,123億ドル(約157兆ウォン)規模へと急成長する見通しであり、この市場の90%以上をAIデータセンターが占めると見られている。
現在、市場の主導権は「組立能力」を武器にする中国が握っている。中国企業であるInnoLightは、NVIDIAが購入した800Gbps光モジュールの40%、Googleが購入した物量の70%を供給するほど強力なシェアを保持している。光モジュールは核心部品を精密に組み立てる能力が重要であり、中国の製造能力がこの分野で圧倒的であるためだ。一方、アメリカはレーザーチップ(Rom-and-ton、Koyorant)や光ファイバー(Corning)などの核心的な源泉技術を通じて対抗している。
産業の重心が「チップ中心」へと移動することで、勢力図が変わる可能性も指摘されている。光モジュールが個別の部品からチップの一部(CPO)へと統合されれば、組立能力よりもチップ設計能力と精密パッケージング技術が核心的な競争力となる。これに伴い、チップ設計の強者であるアメリカのNVIDIA、Broadcom、Marvellと、パッケージングの先駆者である台湾のTSMCが、今後の光通信主導権争いの主要プレーヤーとして浮上する見通しだ。
結局、AIインフラのボトルネックを解決する鍵を握る光通信技術を巡り、物量攻勢を仕掛ける中国と、設計・パッケージング技術を前面に押し出すアメリカ・台湾の間での戦略的な綱引きは、当面続くものと見られる。
0コメント
現在コメントの投稿は無効になっています。