
미 45Z ‘배출가치 문’ 열렸다…SAF 사업성, FEED·탄소데이터가 가른다
미국 에너지부가 2026년 10월 14일 45Z 청정연료 생산세액공제의 배출가치 요청 절차를 열었다. 배출률 표에 없는 SAF 등 신규 연료 경로는 FEED 수준 설계와 전과정 배출자료를 거쳐야 해, 북미 사업을 추진하는 한국 기업에도 탄소데이터가 투자 선결조건으로 떠올랐다.
미국 에너지부(DOE)가 2026년 10월 14일 청정연료 생산세액공제(내국세법 45Z)의 ‘배출가치 요청’(EVR) 절차를 열었다. 연례 배출률 표에 연료 종류나 주원료, 생산경로가 없는 사업자는 설계자료와 전과정 온실가스 정보를 DOE에 내 배출가치를 받은 뒤 재무부에 잠정 배출률(PER)을 청원할 수 있다. 새 원료와 새 공정을 앞세운 지속가능항공유(SAF) 사업에서는 공장 설계의 성숙도와 탄소데이터의 추적성이 세제 혜택을 가르는 선행 조건이 됐다.
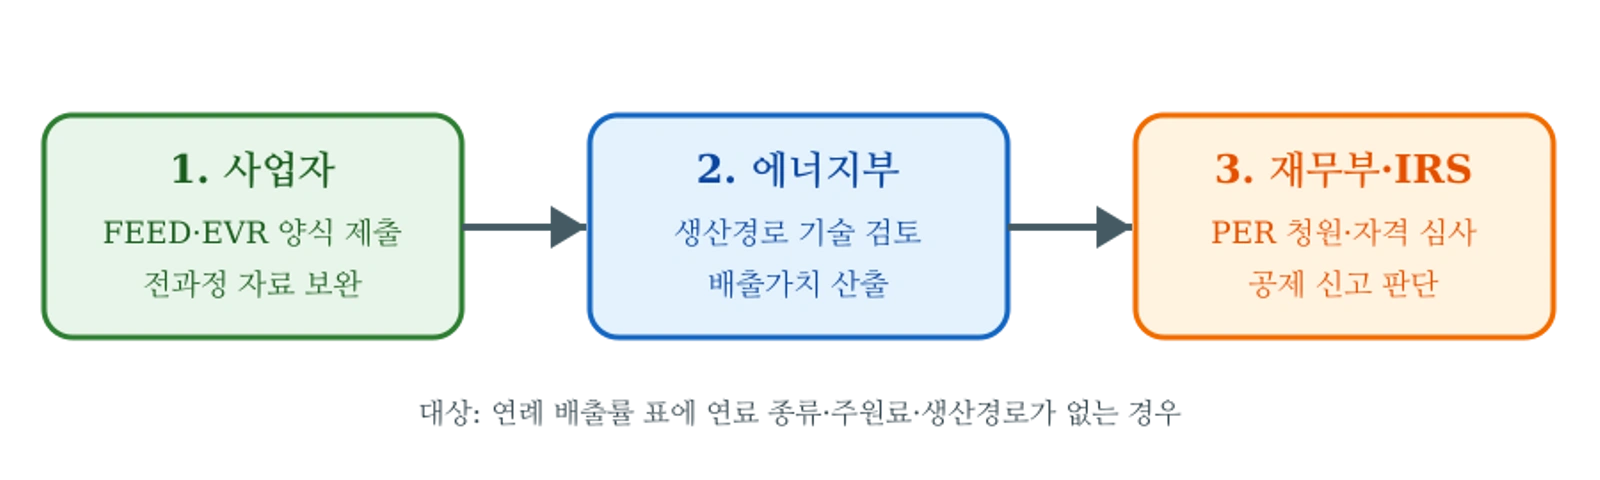
표에 없는 경로, DOE를 먼저 거친다
45Z는 미국에서 생산돼 적격 판매된 저탄소 운송연료에 적용되는 생산세액공제다. 공제액은 연료의 전과정 온실가스 배출률이 법정 기준보다 얼마나 낮은지에 따라 달라진다. 사업자가 사용하는 연료·원료·공정 조합이 재무부의 연례 배출률 표에 있으면 정해진 방법론으로 배출률을 계산한다. 표에 없으면 곧바로 자체 수치를 신고하는 것이 아니라 PER 절차로 들어가야 한다.
이번 EVR은 그 PER 청원의 앞단이다. 사업자가 DOE에 신청하면 DOE가 생산경로를 분석해 배출가치를 산출하고, 사업자는 그 값을 재무부 청원에 사용한다. EVR을 받았다는 사실만으로 45Z 대상이 확정되는 것은 아니다. DOE도 세액공제의 자격 판단은 국세청(IRS)에 문의하라고 선을 그었다.
문턱은 아이디어 단계보다 높다. DOE는 최종투자결정을 검토할 수 있을 정도의 프로젝트 사양과 비용 추정이 담긴 기본설계(FEED) 수준을 요구한다. 구체적으로 미국원가공학회(AACE) ‘클래스 3’ 비용추정에 상응하는 설계·분석을 현재의 상업적 성숙도 기준으로 제시했다. 기존 설비를 개조하거나 새 원료를 투입하는 사업은 원래 설계자료에 변경 내용을 표시해 낼 수 있다.
검토 범위도 제한된다. DOE는 연료경로의 전과정 분석 방법이 최종 규정에서 아직 정리되지 않았거나 제안 규정과 맞지 않는 신청을 검토하지 않을 수 있다. 기존 경로의 배경 데이터가 마음에 들지 않는다는 이유만으로 이의를 제기하는 신청도 받지 않는다. 처리 기한은 따로 정하지 않았다. 경로의 복잡성, 신청 물량, 상업화 준비도가 심사 속도를 좌우한다.
| 단계 | 주체 | 핵심 자료 | 결과 |
|---|---|---|---|
| 사전 확인 | 사업자 | 연례 배출률 표의 연료·주원료·경로 | 기존 배출률 사용 또는 EVR 필요 판단 |
| 기술 검토 | DOE | FEED 분석, EVR 양식, 선택적 전과정 자료 | 배출가치 |
| 세무 판단 | 재무부·IRS | DOE 배출가치와 PER 청원자료 | 잠정 배출률 및 공제 자격 판단 |
한국산 연료 수출과는 다른 문제
적용 범위를 혼동하면 안 된다. IRS의 2026년 안내에 따르면 45Z는 미국에서 생산된 적격 연료를 대상으로 한다. 2025년 개정 이후 2026년부터 생산되는 연료는 미국·멕시코·캐나다에서 생산되거나 재배된 원료만 써야 한다. 따라서 한국에서 만든 SAF를 미국에 수출한다는 이유만으로 45Z를 받는 구조가 아니다.
한국 기업에 직접적인 의미가 생기는 지점은 미국 내 생산 합작법인, 현지 공장 투자, 공정기술 라이선스, 북미 원료를 묶은 프로젝트다. 이는 공개 규정에 근거한 해석이다. 이런 사업에서는 원료 가격과 수율뿐 아니라 해당 원료·공정 조합이 배출률 표에 있는지, 없다면 FEED 단계에서 EVR에 필요한 물질·에너지 수지를 만들 수 있는지가 투자성 검토에 들어가야 한다.
한국의 SAF 기술개발 방향과도 맞닿는다. 산업통상부는 2026년 3월 ‘지속가능항공유의 신원료 확보 및 전처리 기술개발’ 신규 과제를 공고했다. 신원료와 전처리 공정은 공급망을 넓히는 수단이지만, 미국 사업에 적용할 때는 기존 배출률 표 밖의 조합이 될 가능성도 함께 따져야 한다. 새 기술이라는 사실과 세제상 인정되는 배출률을 확보했다는 사실은 별개의 단계다.
탄소데이터가 금융자료가 되는 이유
포스코경영연구원은 2026년 6월 SAF 시장을 연료 판매를 넘어 탄소집약도 차이를 세액공제와 인증서로 수익화하는 시장으로 분석했다. 물리적 생산능력과 함께 탄소속성의 추적·배분·수익화 역량이 중요해진다는 진단이다. 이번 EVR 절차는 그 진단을 프로젝트 서류 수준으로 구체화한다. 전과정 배출량은 홍보용 환경지표가 아니라 세후 현금흐름을 좌우하는 심사자료가 된다.
독립 보도도 불확실성을 짚었다. 로이터는 2026년 2월 45Z 제안 규정 발표 때 바이오연료 업계가 예측 가능성이 높아졌다며 환영했지만, 개정된 기후모형과 외국산 원료 제한에는 미해결 질문이 남았다고 전했다. 이후 IRS는 9월 2026년 배출률 표와 추가 지침을 냈고, DOE가 10월 EVR 접수를 열었다. 다만 45Z 최종 규정은 아직 검토 중이어서, 이번 조치를 규정 완결로 읽어서는 안 된다.
실무적으로는 세 갈래의 데이터가 필요하다. 첫째, 원료의 생산국과 이동 경로를 입증하는 공급망 기록이다. 둘째, 전처리·전환·정제·유틸리티 설비별 물질수지와 에너지 사용량이다. 셋째, 같은 경계를 사용해 모델 입력값과 FEED 사양을 연결한 검증 가능한 산정 기록이다. 신청서에 영업비밀이 필요하면 DOE는 비밀정보를 뺀 사본과 표시한 사본을 따로 제출하도록 했다.
프로젝트 금융의 순서도 달라진다. 과거에는 세액공제를 장기 수익 가정에 먼저 넣고 설계를 구체화할 수 있었다. 표에 없는 경로라면 이제 설계가 충분히 성숙해야 DOE의 배출가치 검토를 받을 수 있다. 게다가 처리기한이 정해져 있지 않아 금융종결 일정에 심사기간을 고정값으로 넣기 어렵다. 보수적 사업성 평가에서는 EVR과 PER이 끝나기 전 공제액을 확정수익으로 잡지 않는 편이 타당하다.
기술 우위보다 먼저 확인할 세 가지
국내 기업이 북미 SAF 사업을 검토할 때는 기술의 참신성보다 먼저 세 가지를 확인해야 한다. 해당 연료경로가 그해 배출률 표에 있는지, 원료가 북미산 요건을 충족하는지, FEED 자료가 전과정 배출모형의 입력값까지 뒷받침하는지다. 어느 하나라도 빠지면 높은 감축률을 주장해도 세제상 배출률을 제때 확보하기 어렵다.
DOE의 새 절차는 혁신연료에 문을 열었지만 심사 문턱을 낮춘 것은 아니다. 오히려 공정 설계와 원료 추적, 탄소회계를 한 묶음으로 검증하겠다는 신호에 가깝다. 한국의 SAF 기업이 미국 시장에서 경쟁하려면 ‘얼마나 깨끗한가’라는 주장보다 ‘어떤 설계와 기록으로 그 수치를 재현할 수 있는가’를 투자 초기부터 답해야 한다.
참고자료
- U.S. Department of Energy, “Energy Department Releases Emissions Value Request Process for 45Z Fuel Production Credit”
- U.S. Department of Energy, “45Z Emissions Value Request”
- U.S. Department of Energy, “Emissions Value Request Process” 연방관보 사전공개본
- Internal Revenue Service, “IRS issues notice on 45Z Clean Fuel Production Tax Credit to support domestic biofuel production and American agriculture”
- Internal Revenue Service, “Notice 2026-53: Section 45Z Clean Fuel Production Credit; Emissions Rates”
- Federal Register, “Section 45Z Clean Fuel Production Credit”
- 산업통상부, “2026년도 지속가능항공유(SAF)의 신원료 확보 및 전처리 기술개발 신규지원과제 공고”
- POSCO Research Institute, “Sustainable Aviation Fuel (SAF): Beyond Fuel to Carbon Finance”
- Reuters, “US issues proposed rule for clean fuel tax credit”
0댓글
현재 댓글 작성이 비활성화되어 있습니다.