
중앙은행 9월 금 매입 63t…‘금값 보증서’ 아닌 준비자산 재편 신호
세계금협회가 IMF와 각국 중앙은행 자료를 바탕으로 집계한 잠정치에서 중앙은행의 9월 순금 매입이 약 63t으로 나타났다고 파이낸셜타임스가 15일 보도했다. 월간 반등을 상반기 수요와 중앙은행 설문, 한국의 외환보유액 구성까지 연결해 의미와 한계를 분석했다.
세계금협회(WGC)가 국제통화기금(IMF)과 각국 중앙은행 자료를 바탕으로 집계한 잠정치에서 중앙은행의 9월 순금 매입이 약 63t으로 나타났다고 파이낸셜타임스가 15일 보도했다. 2024년 11월 이후 월간 기준 가장 큰 규모다. 다만 이 숫자는 중앙은행이 금값의 추가 상승을 보증한다는 신호가 아니다. 보고 시차가 있는 잠정 통계인 데다, 외환보유액 운용에서 금은 유동성·안전성·수익성의 균형을 맞추는 여러 자산 중 하나이기 때문이다.
63t 반등, 상반기 둔화와 함께 봐야
9월 잠정치는 최근의 매입 속도가 다시 빨라졌음을 보여준다. 그러나 한 달의 숫자만 떼어 놓으면 올해 전체 흐름을 과장하기 쉽다. 세계금협회의 2026년 2분기 금 수요 동향을 보면 중앙은행의 상반기 순수요는 345t으로, 2022년 상반기 241t 이후 가장 낮았다. 일부 국가의 대규모 매도가 상반기 합계를 끌어내렸고, 2분기에는 매입이 다시 살아났다.
국가별 움직임도 한 방향이 아니었다. 세계금협회가 6월 말까지 집계한 자료에서 폴란드 중앙은행은 2분기에 51t을 더해 보유량을 632t으로 늘렸고, 중국 인민은행은 같은 기간 33t을 추가해 2,346t을 보유했다. 반대로 튀르키예·러시아·아제르바이잔의 매도는 상반기 순수요를 낮추는 요인이었다. ‘중앙은행’이라는 하나의 이름 아래에도 외환 유동성, 재정 사정, 지정학적 위험과 정책 목표가 서로 다르다는 뜻이다.
월별 집계는 확정 통계가 나오기 전까지 바뀔 수 있다. 세계금협회의 국가별 보유고 대시보드는 IMF 국제금융통계와 중앙은행 보고를 사용하지만, 다수 국가의 자료가 약 두 달 늦게 들어온다고 설명한다. 9월 63t 역시 현재까지 보고된 매입·매도의 순액으로 읽어야 한다. 미보고 거래가 뒤늦게 반영되면 수치와 국가별 순위가 달라질 수 있다.
설문은 ‘금 선호’를 확인했지만 매입 약속은 아니다
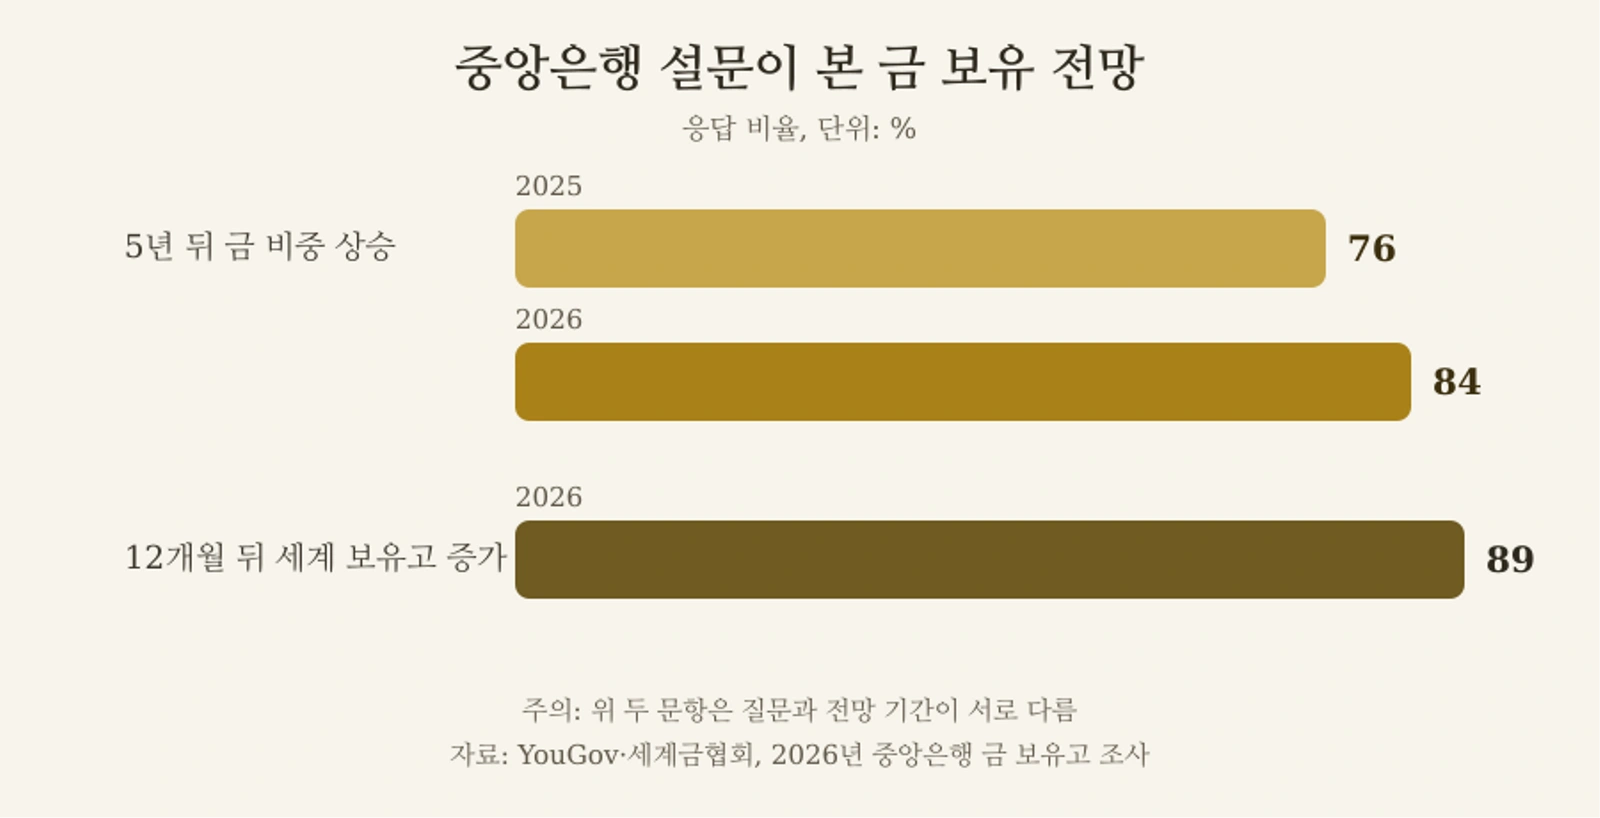
중앙은행의 중장기 인식은 매입 흐름보다 더 분명하다. 세계금협회가 중앙은행 73곳을 대상으로 실시한 2026년 조사에서 응답자의 84%는 5년 뒤 전체 준비자산에서 금이 차지하는 비중이 지금보다 높아질 것으로 봤다. 같은 응답은 2025년 76%였다. 또 89%는 앞으로 12개월 동안 전 세계 중앙은행의 공식 금 보유고가 늘어날 것으로 예상했다.
하지만 설문은 전망이지 주문서가 아니다. ‘세계 전체의 보유고가 늘 것’이라고 답한 중앙은행이 자기 기관도 곧바로 매입하겠다는 뜻은 아니다. 금은 특정 국가의 채무불이행 위험에 직접 묶이지 않고 국제시장에서 거래하기 쉽다는 장점이 있지만, 채권처럼 이자나 만기 현금흐름을 만들지 않는다. 보관·보험·검증 비용도 발생한다. 중앙은행은 이 장단점을 외화채권과 예치금, 국제기구 포지션 등과 함께 비교한다.
한국은 ‘금 몇 t’보다 외환 안전판 전체를 봐야
국내에서는 중앙은행의 금 매입 확대를 곧바로 한국은행의 추격 매수 필요성으로 연결하기 쉽다. 그러나 한국은행은 외환보유액의 목적을 국제수지 불균형 보전, 외환시장 안정, 긴급시 대외결제 능력 확보로 설명한다. 특정 자산의 수익률을 최대화하는 일반 투자계좌와 목표가 다르다.
재정경제부 e-나라지표에 따르면 2026년 9월 말 한국의 외환보유액은 4,405억6천만달러로 전월보다 17억2천만달러 줄었다. 기타통화 표시 자산의 달러 환산액 감소와 국민연금과의 외환스와프 등 시장 안정 조치가 감소 요인으로 제시됐다. 같은 달 금을 더 샀는지 여부와 별개로, 외환보유액은 환율 변동과 정책 운용에 따라 매달 움직인다.
통화 구성도 중요한 비교점이다. 한국은행이 공개한 2025년 말 운용현황에서 한국의 보유외환 중 미 달러화 비중은 69.5%였다. 전 세계 외환보유액의 달러 비중 56.8%보다 12.7%포인트 높다. 한국은행은 국제거래 통화와 외채 구성, 투자 대상국의 자본시장 발달 정도, 중장기 환율 전망을 반영하되 시장 충격을 줄이기 위해 점진적으로 통화 구성을 조정한다고 설명한다.
| 지표 | 수치·기준 | 해석할 때 주의점 |
|---|---|---|
| 세계 중앙은행 9월 순금 매입 | 약 63t, 2026년 9월 잠정 | 보고 지연으로 수정될 수 있음 |
| 세계 중앙은행 상반기 금 순수요 | 345t, 2026년 1~6월 | 일부 국가 매도로 2022년 이후 상반기 최저 |
| 한국 외환보유액 | 4,405억6천만달러, 2026년 9월 말 | 금 외에 유가증권·예치금 등 전체 준비자산 |
| 한국 보유외환의 달러 비중 | 69.5%, 2025년 말 | 전 세계 비중 56.8%와 직접 비교 시 국가별 목적 차이 고려 |
개인 투자자에게는 ‘수급의 한 축’일 뿐
중앙은행 매입은 금 시장의 중요한 장기 수요다. 그렇다고 개인이 같은 시점에 같은 판단을 따라야 한다는 결론은 나오지 않는다. 중앙은행은 수십 년의 준비자산 운용과 국가 차원의 결제 안정성을 목표로 하지만, 개인은 투자 기간과 현금 수요, 환율 노출, 거래 비용과 세금이 다르다. 특히 국제 금 가격과 원화 기준 수익률은 달러·원 환율에 따라 다르게 움직일 수 있다.
이번 63t 잠정치가 말하는 핵심은 ‘금값이 반드시 오른다’가 아니라, 준비자산 다변화 수요가 상반기 둔화 뒤에도 사라지지 않았다는 점이다. 이후 확인할 것은 확정 월별 수치, 3분기 전체 순수요, 매입국과 매도국의 구성이다. 한국의 경우에도 금의 절대량 하나보다 외환보유액의 유동성, 통화 구성, 위기 대응 비용을 함께 보는 것이 경제적 의미에 더 가깝다.
참고 자료
- Investors predict new record price for gold within two years — Financial Times(2026년 10월 15일)
- Perspectives on gold reserves — World Gold Council(2026년 6월 16일)
- Central Banks — World Gold Council(2026년 7월 30일 기준 자료)
- Central Banks Gold Reserves by Country — World Gold Council(2026년 9월 갱신)
- 지표서비스 | e-나라지표 — 재정경제부·한국은행(2026년 10월 12일 갱신)
- 외환보유액의 의의 | 한국은행 홈페이지 — 한국은행(2026년 10월 16일 확인)
- 운용현황 | 외환보유액 | 한국은행 홈페이지 — 한국은행(2026년 10월 16일 확인)

0댓글
현재 댓글 작성이 비활성화되어 있습니다.