
“GPU之后是内存,再之后是电力与冷却”…… AI瓶颈的阶段性演变
随着AI产业的快速增长,技术瓶颈正从最初的GPU逐步转向内存、电力以及冷却系统。专家指出,投资者应通过分析技术层级,关注从核心技术到解决方案及服务提供商的演变趋势。
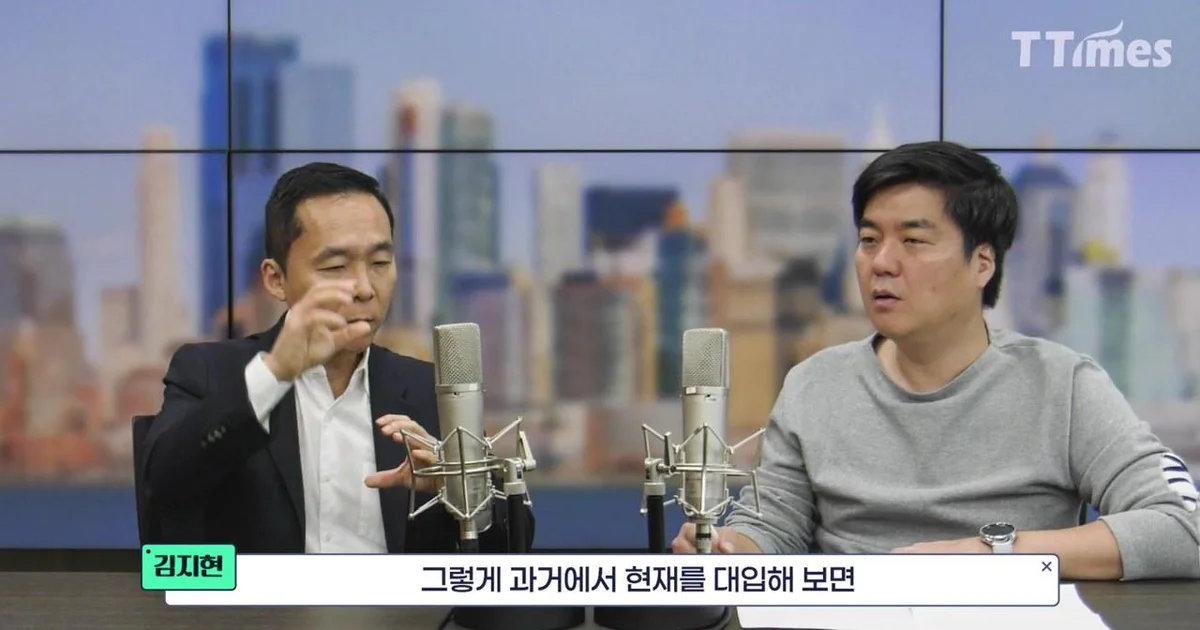
在AI产业急速增长的过程中,投资者需要关注的核心是“瓶颈(Bottleneck)”现象的转移。如果说GPU(图形处理器)是初期AI基础设施的核心瓶颈,那么随着技术的演进,该瓶颈正依次向内存、电力以及冷却系统转移。
区分技术层级的“瓶颈投资法”
根据Tech Times TV的视频,技术撰稿人金智贤(SK SuperX AI 委员会副总裁)强调,在投资技术企业时,必须通过划分“层级(Layer)”来进行分析。即存在着作为源头技术的“核心技术(Core Tech)”,将其商品化的企业,以及为该商品提供解决方案或服务的企业。以Web时代为例,初期由计算机制造商和CPU供应商创造利润,随后是像Google或Naver这样的服务型企业获利,而现在则演进到了像Facebook或TikTok那样通过广告模式获取利润的阶段。
金委员解释说:“无论技术是什么,并非所有的创新都能创造价值,因此时机至关重要。”她补充道:“不应是追求短期利润的短线交易,而应基于对技术的信任和实际业绩,以至少1到3年的长周期进行投资。”她提到,“投资做得非常好,甚至比通过公司赚到的钱还要多”,并补充说,不仅要分析技术企业,分析利用该技术创造新价值的消费品或传统产业企业也是重要的战略之一。
从GPU到内存,再到NAND闪存的流动
在为了提高AI模型质量而必须使用计算资源的情况下,第一个瓶颈是GPU。然而,随着GPU性能的提升,必须与其配套的内存的重要性日益增加,第二个瓶颈正向内存转移。这是因为每颗GPU搭载的HBM(高带宽内存)数量已从过去的4个增加到现在的8个,且内存的演进方式已从侧向贴合转变为向上堆叠。
这一过程中产生的现象是内存企业盈利能力的改善。随着HBM需求激增,内存制造商集中生产HBM,导致相对而言普通DRAM的供应量减少。分析认为,这将导致苹果等智能手机及PC制造商所需的DDR(Double Data Rate) DRAM价格上涨。金委员解释了内存三巨头收益率从过去的10%以下改善至目前超过70%的背景,并表示:“由于HBM导致DRAM供应减少,DDR价格必然会上涨。”此外,预计近期即将推出的iPhone 18 Pro等“端侧AI(On-device AI)”设备的普及,将再次刺激DRAM需求以及NPU(神经网络处理器)的需求。
内存需求不仅产生于计算用途,也产生于存储用途。由于RAM是断电后数据会消失的易失性内存,为了存储海量数据,非易失性内存NAND闪存和SSD是必不可少的。金委员表示:“随着数据增多,如果‘书桌(RAM)’不够用,最终必须存放在‘书架(NAND闪存)’上”,并提到三星电子和SK海力士制造的存储设备价格也随着需求增加呈现上升趋势。
电力供应与冷却系统:下一代瓶颈区间的出现
预计在内存问题解决之后,瓶颈将成为电力和冷却。这是因为随着数据中心规模扩大到吉瓦(GW)级别,所需的电力水平已达到现有电网(Grid)难以承受的地步。目前韩国的数据中心规模估计约为1.5GW,但有预测称未来10年内可能增加到20GW。由于每1GW消耗的电力相当于一座核电站的规模,因此比起依赖现有电网,确保绿色能源、小型模块化反应堆(SMR)、燃料电池等新的电力来源正成为核心课题。
在电力供应问题解决后,散热的“冷却”预计将成为下一个瓶颈。随着GPU和HBM的运算速度加快,发热量会变得极其剧烈,而现有的风冷式(利用风扇等方式)存在功耗过大的缺点。因此,利用液体散热的水冷式,或者直接将设备浸入液体中的液冷(Immersion Cooling)方式正成为替代方案。金委员预测:“与冷却解决方案相关的零部件、材料、设备企业的营收,可能会以约2年的周期持续增长。”这是因为大规模电力基础设施的构建和数据中心的建设并非短期内就能完成的。
0评论
当前已关闭评论功能。