
"Después de la GPU viene la memoria, luego la energía y la refrigeración"... El flujo por etapas del cuello de botella de la IA
El cuello de botella de la industria de la IA se está desplazando secuencialmente desde las unidades de procesamiento gráfico (GPU) hacia la memoria…
En medio del rápido crecimiento de la industria de la IA, el punto clave en el que los inversores deben centrarse es el desplazamiento del fenómeno del "cuello de botella" (bottleneck). Si bien la GPU (unidad de procesamiento gráfico) fue el cuello de botella principal de la infraestructura inicial de la IA, a medida que la tecnología evoluciona, ese cuello de botella se está trasladando secuencialmente hacia la memoria, la energía y los sistemas de refrigeración.
El "método de inversión en cuellos de botella" que distingue las capas de la tecnología
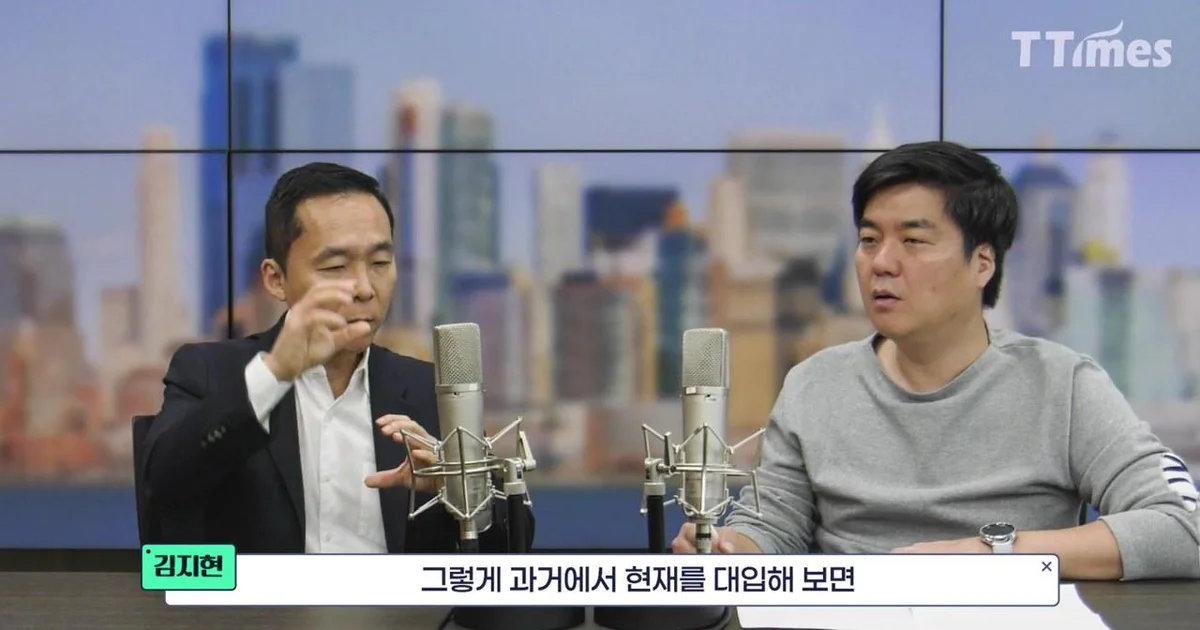
Según el video de Tech Times TV, Kim Ji-hyun, redactora tecnológica (vicepresidenta de la comisión SK SuperX AI), enfatiza que al invertir en empresas tecnológicas, se debe analizar dividiendo la industria en "capas" (layers). Existen las tecnologías principales (core tech) que son la tecnología de origen, las empresas que comercializan dicha tecnología, y las empresas que suministran soluciones o servicios para esos productos. Tomando como ejemplo la era de la web, si inicialmente los fabricantes de computadoras y los proveedores de CPU generaron ingresos, posteriormente las empresas de servicios como Google o Naver ganaron dinero, y actualmente se ha evolucionado a una etapa donde se generan ingresos a través de modelos publicitarios como Facebook o TikTok.
La vicepresidenta Kim explicó: "No toda innovación crea todo, por lo que el momento es importante. No se trata de realizar operaciones especulativas para buscar beneficios a corto plazo, sino de invertir con un aliento largo de al menos uno a tres años, basándose en la confianza en la tecnología y en los resultados reales". Mencionó que "ha invertido tan bien que ha ganado más a través de las inversiones que lo que gana por la empresa", y añadió que, además de las empresas tecnológicas, una estrategia importante es analizar las empresas de bienes de consumo o industrias tradicionales que crean nuevo valor utilizando esa tecnología.
El flujo que va de la GPU a la memoria y luego al flash NAND
En una situación donde los recursos de computación son esenciales para mejorar la calidad de los modelos de IA, el primer cuello de botella fue la GPU. Sin embargo, a medida que el rendimiento de la GPU aumenta, la importancia de la memoria que debe acompañarla crece, por lo que el segundo cuello de botella se está desplazando hacia la memoria. Esto se debe a que el número de unidades HBM (memoria de alto ancho de banda) instaladas por cada GPU ha aumentado de 4 en el pasado a 8 en la actualidad, y la tecnología está evolucionando de una forma en que la memoria no se coloca al lado, sino que se apila verticalmente.
El fenómeno que ocurre en este proceso es la mejora de la rentabilidad de las empresas de memoria. A medida que la demanda de HBM aumenta drásticamente y los fabricantes de memoria se concentran en la producción de HBM, el suministro de la memoria DRAM convencional disminuye en comparación. El análisis indica que esto conduce a un aumento en el precio de la memoria DDR (Double Data Rate) DRAM que necesitan los fabricantes de smartphones y PC, como Apple. La vicepresidenta Kim explicó el trasfondo de por qué la rentabilidad de las tres grandes empresas de memoria ha mejorado de menos del 10% en el pasado a niveles superiores al 70% actualmente, afirmando: "Si el suministro de DRAM disminuye debido a la HBM, el precio de la DDR inevitablemente subirá". Además, se espera que la expansión de dispositivos de "IA on-device", como el próximo iPhone 18 Pro, estimule nuevamente la demanda de DRAM junto con la NPU (unidad de procesamiento neuronal).
La demanda de memoria no solo ocurre para el cálculo, sino también para el almacenamiento. Dado que la RAM es una memoria volátil en la que los datos desaparecen cuando se apaga la energía, la memoria flash NAND y los SSD, que son memorias no volátiles, son esenciales para almacenar grandes volúmenes de datos. Kim Ji-hyun comentó: "A medida que aumentan los datos, si el escritorio (RAM) resulta insuficiente, finalmente habrá que guardarlos en el estante (flash NAND)", y señaló que los precios de los dispositivos de almacenamiento fabricados por Samsung Electronics y SK hynix también muestran una tendencia al alza debido al aumento de la demanda.
Suministro de energía y sistemas de refrigeración: la aparición de la próxima sección de cuello de botella
Se pronostica que, tras resolverse los problemas de memoria, los cuellos de botella serán la energía y la refrigeración. Esto se debe a que, a medida que la escala de los centros de datos crece a unidades de gigavatios (GW), se requiere una cantidad de energía que es difícil de manejar con la red eléctrica (grid) existente. Actualmente, se estima que la escala de los centros de datos en Corea es de aproximadamente 1.5 GW, pero se pronostica que podría aumentar hasta los 20 GW en los próximos 10 años. Dado que el consumo de energía equivale a la capacidad de una central nuclear por cada 1 GW, asegurar nuevas fuentes de energía como la energía verde, los reactores modulares pequeños (SMR) y las celdas de combustible se está convirtiendo en una tarea clave, en lugar de depender de la red eléctrica existente.
Una vez resuelto el suministro de energía, se espera que la "refrigeración", que enfría el calor generado, sea el siguiente cuello de botella. A medida que la velocidad de cálculo de la GPU y la HBM aumenta, la cantidad de calor generado se vuelve extrema, y el método de refrigeración por aire existente (utilizando ventiladores, etc.) tiene la desventaja de que el consumo de energía es demasiado alto. Por lo tanto, la refrigeración por líquido, que utiliza líquidos para enfriar el calor, o el método de refrigeración por inmersión (Immersion Cooling), que sumerge completamente los equipos en líquido, están surgiendo como alternativas. La vicepresidenta Kim pronosticó: "Las ventas de las empresas de componentes, materiales y equipos relacionados con soluciones de refrigeración podrían aumentar con un horizonte de aproximadamente dos años". Esto se debe a que la construcción de infraestructura de energía a gran escala y la construcción de centros de datos no se realizan en un corto periodo de tiempo.
0Comentarios
Los comentarios están desactivados por ahora.