
“收益率并非全部”……决定晚年稳定的养老金三大条件
养老金专家 Lee Yeong-ju 指出,在选择养老金时,不应仅仅追求高收益率,而应根据年龄阶段,从“多少”、“多稳定”到“多久”这三个维度重新定义养老金的价值。
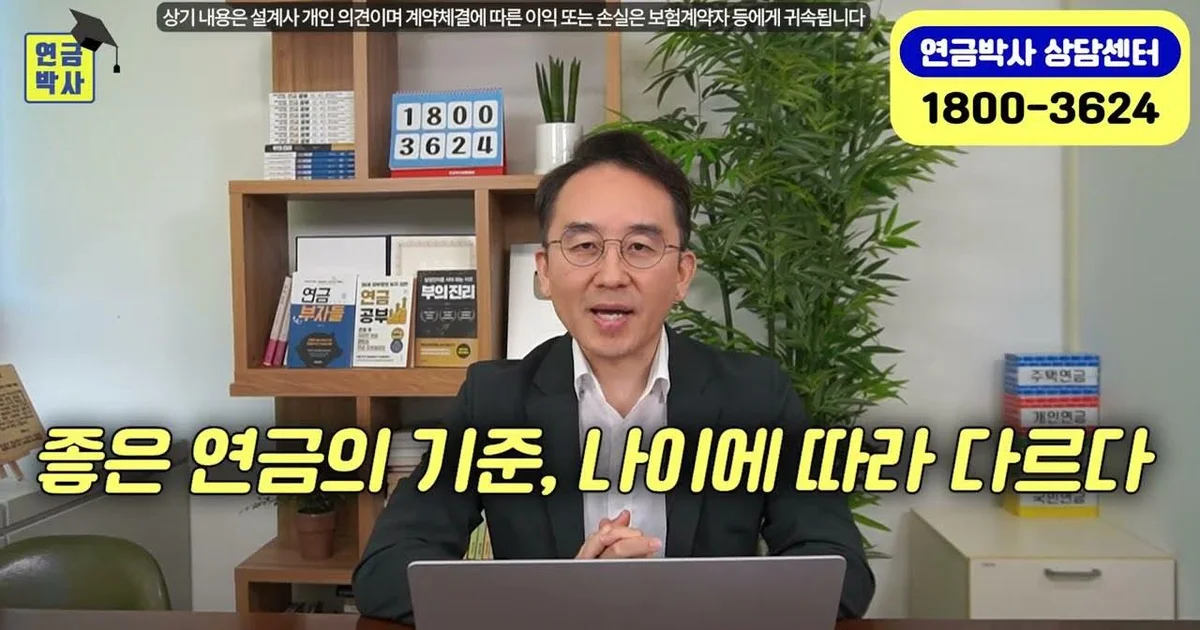
在选择作为晚年资产核心的养老金时,人们开始质疑仅仅追求高收益率是否就是正确答案。分析认为,由于养老金是在老年期而非年轻时期领取的资产,因此必须从实际处于领取阶段的高龄层视角来重新定义养老金的价值。
追求收益率的悖论……高收益率反而可能产生负面影响
根据养老金专家 Lee Yeong-ju 出演的视频,准备养老金的年轻人主要集中在“领到多少(How much)”上,并表现出偏好高收益率的倾向。然而,对于已经进入实际领取养老金阶段的人来说,标准则完全不同。因为为了提高收益率而追求风险资产会导致波动性增大。
Lee 基于数十年的咨询经验指出,比起获得高收益的人,反而有更多人因为追求高收益而遭受损失,或者在中途退保、脱离计划。其解释是,为了多领养老金而提高收益率的努力,反而可能损害养老金资产的稳定性,从而导致负面影响。在领取养老金时,如果养老金额度出现本月200万韩元、下月100万韩元、再下月50万韩元这样不规则的波动,可能会给晚年生活带来不安。
各年龄段偏好标准的演变……从“多少”到“多稳定”再到“多久”
判断养老金价值的标准随着年龄的增长分为三个阶段。视频中将其总结为三个英文关键词:“How much(多少)”、“How stable(多稳定)”和“How long(多久)”。Lee 解释说,如果一份养老金能同时满足这三个条件,就可以被视为一份非常好的养老金。
在第一阶段,即年轻时期,“How much(领取的金额大小)”是最重要的。然而,一旦进入养老金领取期,“How stable(每月支付金额保持稳定)”的价值就会迅速上升。最后,随着年龄增长到70至80岁的高龄层,对资产减少的焦虑感会增加,“How long(支付至死亡为止的终身养老金)”这一条件成为了最重要的选择标准。Lee 分析称,即使这些人的健康状况良好,由于对资产减少的心理焦虑较大,因此会更倾向于选择能领一辈子的终身养老金。
类似于选择职场的养老金设计……50岁以后应关注是否为“终身支付”
Lee 分析认为,这种养老金的选择标准与选择职场的过程非常相似。就像职场新人最优先考虑高薪,但在经历职场生活后会偏好稳定的组织文化,而50岁以后则会像讨论延长退休年龄一样,重视能尽可能长时间工作的环境。这与选择配偶的标准随生活经验而改变的道理是一致的。
最终,一份好的养老金必须同时满足“多少(How much)”、“多稳定(How stable)”和“多久(How long)”这三个要素。Lee 建议:“不要用头脑清醒且年轻时的观点来判断养老金,而应该以实际领取养老金的70至80岁的标准来审视目前加入的养老金”,并劝诫大家检查是否因为专注于某一个要素而放弃了另外两个核心要素。
0评论
当前已关闭评论功能。