
"수익률이 전부 아니다"…노후 안정 결정짓는 연금의 3가지 조건
연금의 가치는 수익률뿐만 아니라 안정성과 지속성에 달려 있다. 연금박사 영상은 노후 안정성을 위해 '많이, 안정적으로, 길게'라는 3가지 조건을 갖춘 연금을 선택해야 한다고 강조한다.
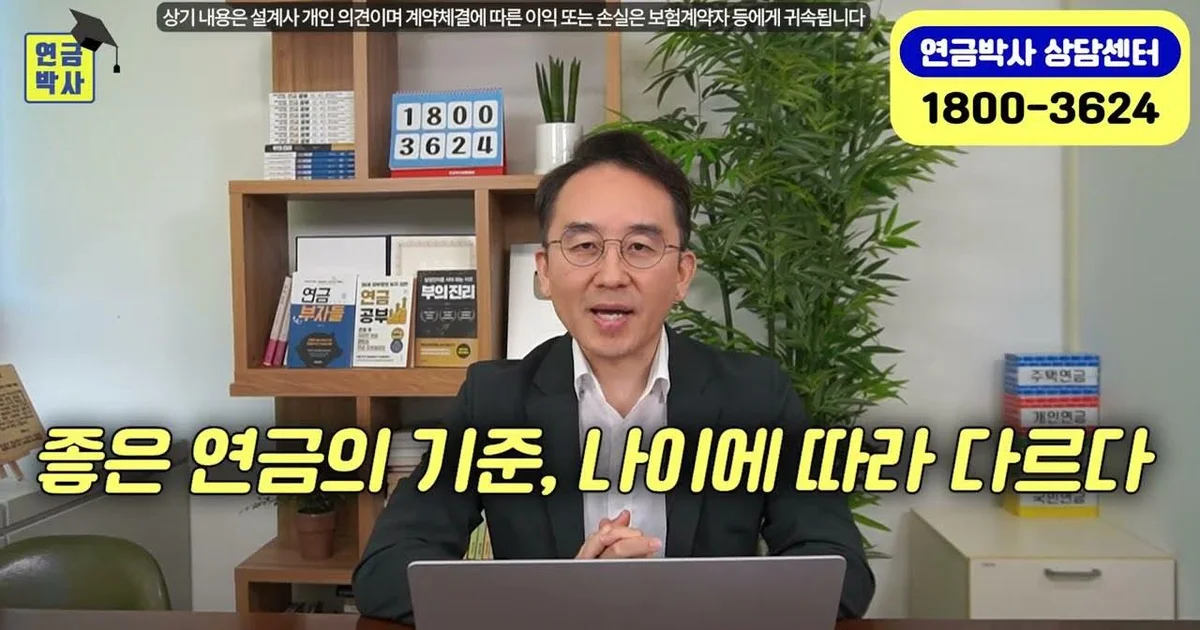
노후 자산의 핵심인 연금을 선택할 때, 단순히 높은 수익률만을 쫓는 것이 정답인지에 대한 의문이 제기된다. 연금은 젊은 시절이 아닌 노년기에 수령하는 자산인 만큼, 실제 수령 단계에 있는 고령층의 관점에서 연금의 가치를 재정의해야 한다는 분석이다.
수익률 추구의 역설…높은 수익률이 오히려 부정적 영향 미칠 수도
연금박사 이영주 씨가 출연한 영상에 따르면, 연금을 준비하는 젊은 층은 주로 '얼마나 많이 받는가(How much)'에 집중하며 높은 수익률을 선호하는 경향을 보인다. 하지만 연금을 실제로 수령하는 단계에 접어든 이들의 기준은 이와 다르다. 수익률을 높이기 위해 위험 자산을 추구할 경우 변동성이 커지기 때문이다.
이 씨는 수십 년간의 상담 경험을 바탕으로, 높은 수익을 낸 사람보다 오히려 높은 수익률을 추구하다 손실을 보거나 중도에 해지·이탈하는 경우가 더 많았다는 점을 지적했다. 연금을 많이 받기 위해 수익률을 높이려는 노력이 오히려 연금 자산의 안정성을 해쳐 결과적으로 부정적인 영향을 미칠 수 있다는 설명이다. 연금을 수령할 때 이달은 200만 원, 다음 달은 100만 원, 그다음 달은 50만 원과 같이 연금액이 불규칙하게 변동하는 것은 노후 생활에 불안을 초래할 수 있다.
연령대별 선호 기준 변화…'많이'에서 '안정적으로'를 거쳐 '오래'로
연금의 가치를 판단하는 기준은 연령이 높아짐에 따라 세 단계로 진화한다. 영상에서는 이를 영어 키워드로 정리해 'How much(얼마나 많이)', 'How stable(얼마나 안정적으로)', 'How long(얼마나 길게)'의 세 가지 조건으로 제시했다. 이 세 가지를 모두 만족하는 연금이라면 정말 좋은 연금이라 볼 수 있다는 것이 이 씨의 설명이다.
첫 번째 단계인 젊은 시절에는 수령액의 크기인 'How much'가 가장 중요하다. 그러나 연금 수령기에 접어들면 매달 지급액이 일정하게 유지되는 'How stable'의 가치가 급부상한다. 마지막으로 70~80대 고령층으로 갈수록 자산이 줄어드는 것에 대한 불안이 커지며, 사망 시까지 지급되는 'How long(종신 연금)'의 조건이 가장 중요한 선택 기준이 된다. 이들은 건강 상태가 양호하더라도 자산 감소에 대한 심리적 불안이 크기 때문에, 돌아가시는 그날까지 평생 받는 연금을 더 선호하게 된다고 이 씨는 분석했다.
직장 선택과 유사한 연금 설계…50대라면 '종신 지급' 여부 살펴야
이 씨는 이러한 연금의 선택 기준이 직장 선택의 과정과도 매우 흡사하다고 분석했다. 사회 초년생이 높은 연봉을 최우선으로 고려하지만, 직장 생활을 경험하며 안정적인 조직 문화를 선호하게 되고, 50대 이후에는 정년 연장 논의처럼 최대한 오래 일할 수 있는 환경을 중시하게 되는 것과 같은 이치다. 배우자를 선택하는 기준이 삶의 경험에 따라 달라지는 것과도 맥을 같이 한다.
결국 좋은 연금이란 '얼마나 많이(How much)', '얼마나 안정적으로(How stable)', '얼마나 길게(How long)'라는 세 가지 요건을 모두 충족해야 한다. 이 씨는 "정신이 맑고 젊을 때의 관점으로 연금을 판단하지 말고, 실제 연금을 받는 70~80대의 기준으로 현재 가입된 연금을 되돌아봐야 한다"며, 한 가지 요건에 집중하느라 다른 두 가지 핵심 요건을 포기하고 있지는 않은지 점검할 것을 권고했다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.