
"La rentabilidad no lo es todo"... Las 3 condiciones de la pensión que determinan la estabilidad en la vejez
El experto en pensiones Lee Young-ju explica que la rentabilidad no debe ser el único factor al elegir una pensión…
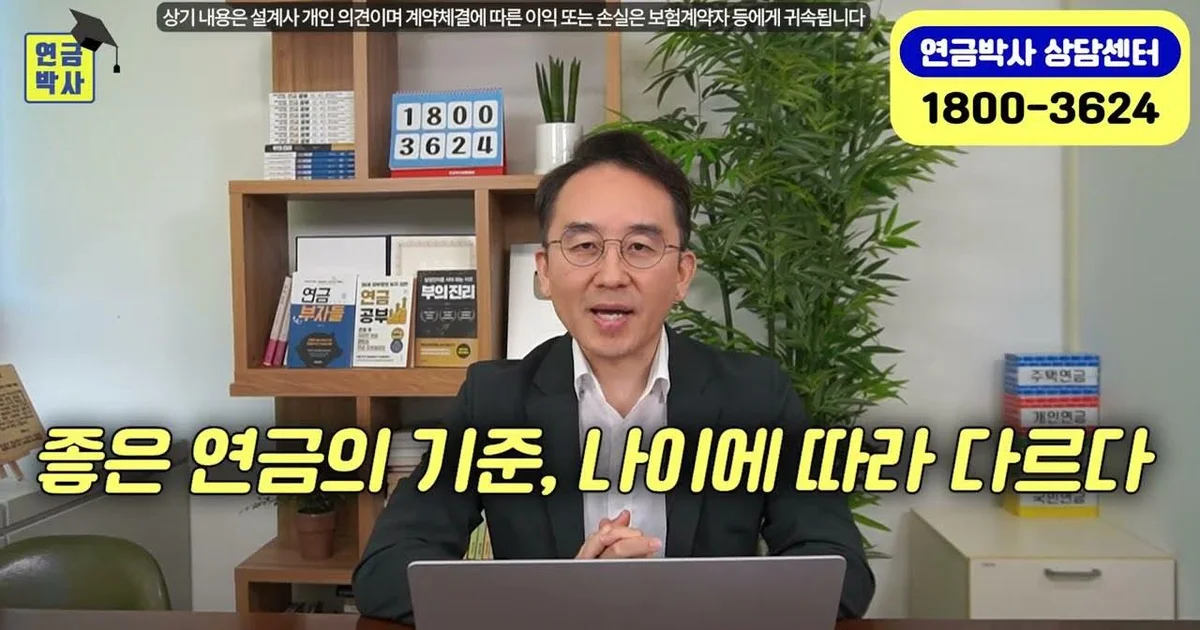
Al elegir una pensión, que es la clave de los activos para la vejez, surge la duda de si perseguir simplemente una alta rentabilidad es la respuesta correcta. Dado que la pensión es un activo que se recibe en la edad avanzada y no en la juventud, el análisis sugiere que el valor de la pensión debe redefinirse desde la perspectiva de las personas mayores que se encuentran en la etapa real de recepción.
La paradoja de la búsqueda de rentabilidad... Una alta rentabilidad podría tener un efecto negativo
Según el vídeo en el que aparece el experto en pensiones Lee Young-ju, los jóvenes que se preparan para la jubilación tienden a centrarse principalmente en "cuánto reciben (How much)" y prefieren una alta rentabilidad. Sin embargo, los criterios de quienes ya han entrado en la etapa de recibir la pensión son diferentes. Esto se debe a que, si se buscan activos de riesgo para aumentar la rentabilidad, la volatilidad aumenta.
Basándose en décadas de experiencia en consultoría, Lee señaló que hubo más casos de personas que sufrieron pérdidas o que cancelaron o abandonaron sus planes a mitad de camino por buscar una alta rentabilidad, en lugar de personas que obtuvieron altos beneficios. La explicación es que el esfuerzo por aumentar la rentabilidad para recibir más pensión puede perjudicar la estabilidad de los activos de la pensión y, en consecuencia, tener un efecto negativo. Que el monto de la pensión fluctúe de forma irregular al recibirla —por ejemplo, 2,000,000 wones este mes, 1,000,000 wones el próximo y 500,000 wones el siguiente— puede causar inseguridad en la vida durante la vejez.
Cambio en los criterios de preferencia por edad... De "cuánto" a "estabilidad" y finalmente a "duración"
Los criterios para juzgar el valor de una pensión evolucionan en tres etapas a medida que aumenta la edad. En el vídeo, esto se resume con palabras clave en inglés: "How much (cuánto)", "How stable (qué tan estable)" y "How long (cuánto tiempo)". Según Lee, una pensión que satisfaga estas tres condiciones puede considerarse realmente una buena pensión.
En la primera etapa, durante la juventud, lo más importante es el "How much", es decir, el tamaño del monto recibido. Sin embargo, al entrar en la etapa de recepción de la pensión, aumenta rápidamente el valor del "How stable", que es mantener el pago mensual de forma constante. Finalmente, a medida que se llega a la edad avanzada de los 70 u 80 años, crece la ansiedad por la disminución de los activos, y la condición de "How long (pensión vitalicia)", que se paga hasta el fallecimiento, se convierte en el criterio de selección más importante. Lee analiza que, incluso si su estado de salud es bueno, estas personas prefieren una pensión que reciban de por vida hasta el día de su muerte, debido a la gran ansiedad psicológica por la reducción de sus activos.
Diseño de pensiones similar a la elección de un trabajo... Si tiene 50 años, debe observar la "pago vitalicio"
Lee analizó que estos criterios de selección de pensiones son muy similares al proceso de elección de un trabajo. Es la misma lógica por la cual un recién graduado considera el alto salario como prioridad absoluta, pero al experimentar la vida laboral, prefiere una cultura organizacional estable, y después de los 50 años, valora un entorno donde pueda trabajar el mayor tiempo posible, como en las discusiones sobre la extensión de la edad de jubilación. También guarda relación con cómo los criterios para elegir una pareja cambian según la experiencia de vida.
En última instancia, una buena pensión debe cumplir con las tres condiciones: "cuánto (How much)", "qué tan estable (How stable)" y "cuánto tiempo (How long)". Lee recomendó: "No juzguen la pensión con la perspectiva de cuando eran jóvenes y tenían la mente clara, sino que deben revisar las pensiones actuales bajo los criterios de alguien de 70 u 80 años que realmente las recibe", y aconsejó verificar si, por concentrarse en un solo requisito, no se están abandonando los otros dos requisitos fundamentales.
0Comentarios
Los comentarios están desactivados por ahora.