
领取1亿韩元退休金时税额为123万韩元……国选代理人支持范围扩大
本文介绍了退休金的税收计算方式,并指出从2026年起,为保护小微纳税人权利的“国选代理人”制度将扩大支持范围。
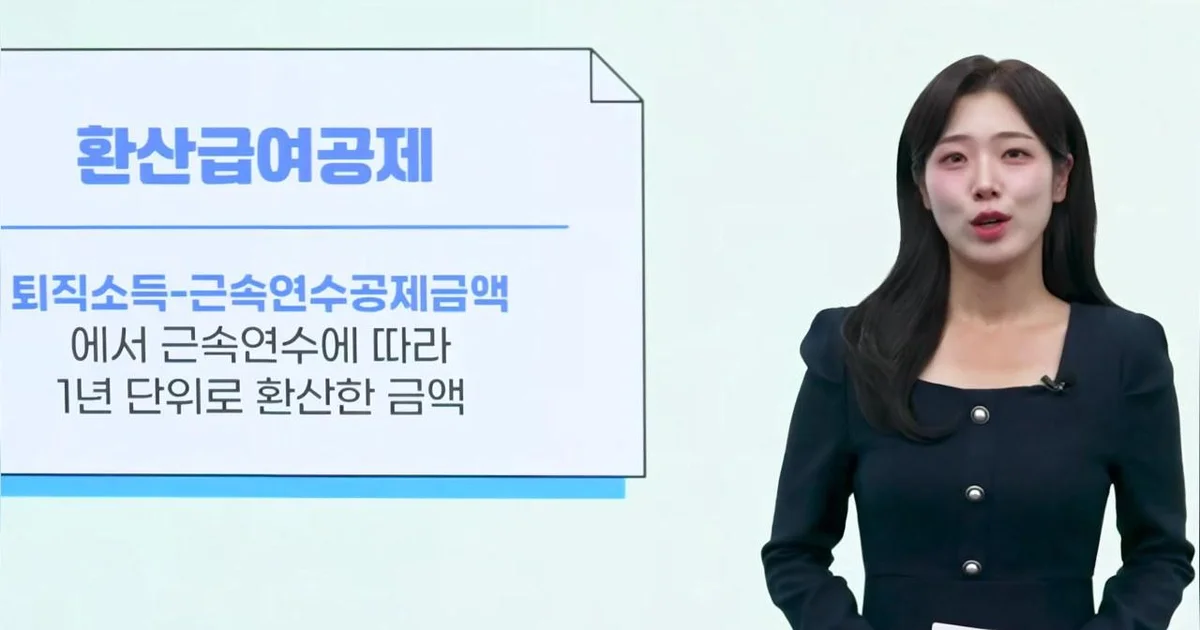
在领取退休金时,并不是直接将税率乘以总金额,而是根据工作年限和收入规模应用各种扣除制度来计算税额。根据大韩民国国税厅的视频,退休金在税法上被归类为退职所得,需缴纳所得税和地方所得税。不过,退休金的总额并非全部属于课税对象,通过勤务年限扣除和换算薪资扣除等方式可以降低税收负担。
工作20年后领取1亿韩元,税额为123万2,000韩元
退职所得税的计算方式是依次扣除基于勤务期间的扣除额。根据视频中所展示的案例,在工作20年后领取1亿韩元退职给付金的情况下,将优先应用4,000万韩元的勤务年限扣除。此后,以剩余金额和勤务期间为基准追加应用换算薪资扣除后,作为计算税额标准的课税标准为1,120万韩元。
在此基础上,反映基本税率和勤务年限的退职所得计算税额为112万韩元,加上11万2,000韩元的地方所得税,总缴纳税额计算为123万2,000韩元。结果,从1亿韩元退职给付金中扣除税款后,实际领取金额约为9,876万8,000韩元。另一方面,因产业灾害而领取的疗养给付、休业给付、障碍给付、遗属补偿金、伤病补偿金等属于非课税对象,不征收税款。
保护小微纳税人权利的“国选代理人”支持范围扩大
当判断税款被不当征收时,为了减轻因负担聘请税务代理人费用而感到困难的小微纳税人的负担,目前正在运行由税务专家免费支持不服程序(申诉程序)的“国选代理人”制度。国选代理人由具有3年以上相关经验的税务师、注册会计师、律师等税务专家组成。他们将代替纳税人,支持包括撰写异议申请所需文件、审查法令、准备证据资料等在内的整个不服程序。
可以使用国选代理人的对象是在未聘请代理人的状态下,请求税额在5,000万韩元以下的情况。个人需满足综合所得金额在1亿5,000万韩元以下且拥有财产价值在5亿韩元以下的要求;法人在收入金额在3亿韩元以下且资产价值在5亿韩元以下时可以获得支持。申请时可在提出不服请求前向相关税务机关申请,即使已经进行了不服请求,也可以通过税务机关的引导确认是否属于支持对象。
特别是从2026年起,国选代理人的支持范围将进一步扩大。除了现有的课税前适宜性审查、异议申请、审查请求外,在申请“苦情民愿”阶段也可以获得国选代理人的帮助。苦情民愿是在请求期间已过、难以利用一般不服程序等情况下可以利用的权利救济手段。因此,符合一定条件的小微纳税人可以通过扩大的支持范围获得税务专家的帮助。
0评论
当前已关闭评论功能。