
美国国债收益率突破5%大关……警示AI泡沫破裂与股价调整
美国10年期国债收益率升至2002年以来最高水平,引发市场对高利率影响股价及企业投资的担忧。Kim Young-ik教授分析认为,财政赤字、需求不足以及AI泡沫风险可能导致市场出现剧烈波动。
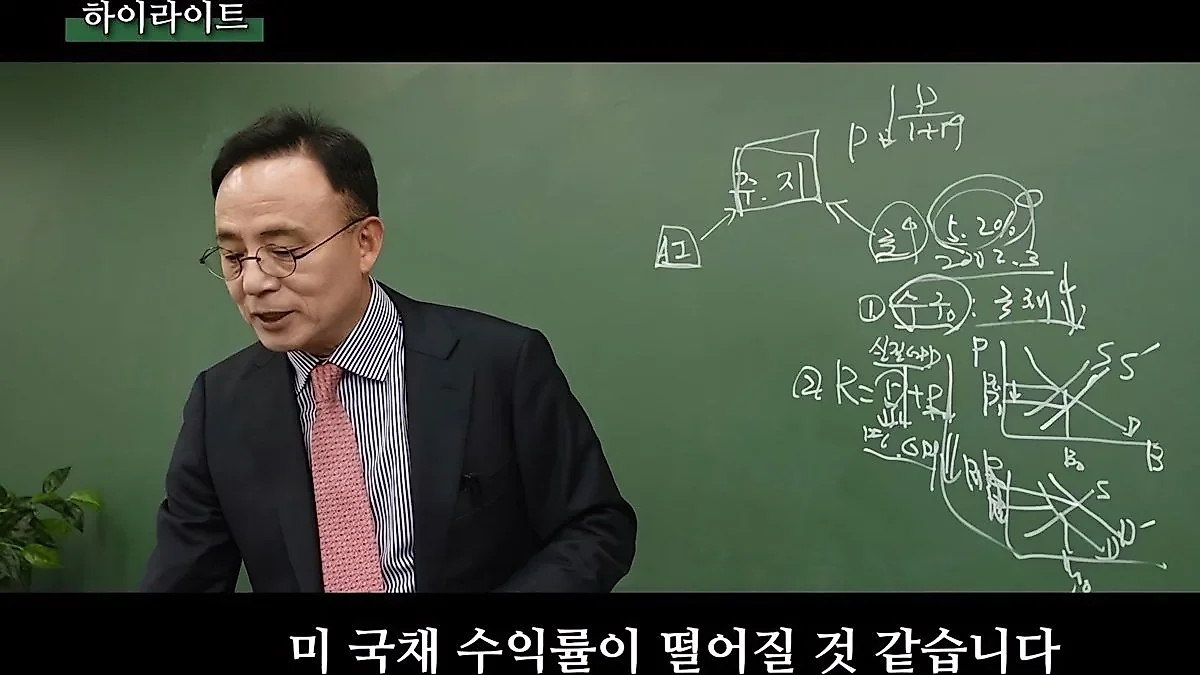
美国国债收益率飙升至5%初段,正在加剧市场的这种不确定性。随着美国10年期国债收益率创下2002年以来的最高水平,关于高利率对股价和企业投资产生波及效应的警示声正日益增大。
Kim Young-ik教授在分析近期市场趋势时,诊断了美国国债收益率高企的原因及其对未来股市的影响。Kim教授指出,美国10年期国债收益率正处于5.2~5.3%区间,并特别注意到这是自2002年3月以来的最高值。他警告称:“这种国债收益率将滞后性地导致股价下跌,并萎缩美国的消费与投资”,尤其是强烈警告了AI(人工智能)相关投资可能萎缩的可能性。
财政赤字与需求不足引发的“高利率沼泽”
利率维持在如此高水平的核心原因被归结为美国的巨额财政赤字和国债需求的缺失。Kim教授解释说,美国联邦政府的债务已超过GDP的120%,且每年必须支出相当于GDP 3.2%的资金来承担利息负担。这是历史最高水平。为了弥补财政赤字,美国政府必须继续增加国债发行,但问题在于缺乏能够承接这些债券的需求。
从供需方面来看,过去美国国债的主要购买主体——外国投资者的撤离十分显著。特别是受美中霸权战争影响,中国正在持续减少对美国国债的持有量。中国持有的美国国债规模从2013年底的1.27万亿美元,已急剧下降至今年7月的6180亿美元水平,缩减了近一半。此外,由于Fed也在实施量化紧缩,减少了国债购买,形成了供应增加而需求无法支撑的结构性失衡,从而迫使利率上升。
为了实现利率下降,实际GDP增长率和通胀率都必须降低,从而使名义GDP增长率下降。Kim教授预测:“明年可能会出现这种现象,届时美国国债收益率将会下降。”考虑到目前美国名义增长率约为6.3%的水平,分析认为10年期国债收益率处于5.9%左右的水平,正表现出与名义GDP增长率几乎同步的趋势。
AI泡沫争论与非银行金融机构的潜在危机
高利率环境提高了企业的融资成本,直接打击实体经济。Kim教授将现状与“AI泡沫破裂”的可能性联系在一起。虽然他同意AI技术将对人类历史产生巨大影响,但他引用过去的案例警告称:“技术会留存,但投资资本可能会遭到大规模破坏。”他提到1990年代互联网泡沫时期,纳斯达克综合指数较最高点暴跌近80%的案例,并分析认为目前的S&P500和纳斯达克综合指数也正处于历史上最大的泡沫状态。
特别需要关注的风险是非银行金融机构(NBFI)的健全性。由于近期国债收益率飙升导致国债价格下跌,持有大量国债的非银行金融机构正在遭受损失。非银行金融机构持有发达国家债券的比重已从2001年的44%增加到去年的53%。Kim教授表示:“如果非银行金融机构处理损失或在期货市场重新抛售国债,利率可能会暂时进一步飙升。”这最终可能导致AI企业通过商业信用或公司债筹集资金变得困难,从而导致投资萎缩并加速股价下跌的恶性循环。
实际上,他以三星电子为例,提到尽管三星电子在今年第三季度实现了17万亿韩元的利润,但股价却大幅下跌,这暗示AI相关的泡沫争论可能已经提前反映在股价中了。Kim教授解释说:“股价非常聪明。当股价下跌时,几个月后其原因就会出现在市场中。”他认为,今年7月的股价暴跌可能已经预先反映了未来会出现的现象。
Fed应对能力的局限与未来观察重点
问题在于危机应对能力。在过去的金融危机时期,Fed通过量化宽松向市场提供流动性,但目前由于通胀趋势(以PCE为准超过3%)依然存在,Fed很难积极地投放资金。Kim教授警告称:“由于通胀原因,Fed无法放水,当银行资金短缺时,也不可能向非银行金融机构提供支持”,因此可能会出现与过去不同形式的危机。特别是Fed理事Kevin Warsh对量化宽松持否定意见,这也是一个变量。
关于利率下降的条件,Kim教授提到了“Marshall K”。Marshall K是M2(货币供应量)除以名义GDP的值,其逻辑是货币供应量必须相对于实体经济增加,利率才会下降。2020年新冠疫情期间,Marshall K急剧上升,导致美国10年期国债收益率降至0.5%的案例证明了这一点。相反,目前由于Fed的紧缩政策,货币供应量相对于实体经济正在减少,处于利率上升的阶段。
为了解读未来的市场风险信号,文中提出了“美国信用利差”这一指标。Kim教授分析称:“美国信用利差正处于触底回升的过程中”,由于该利差反映了高收益债券与美国10年期国债收益率之间的差额,一旦该利差超过长期平均水平5.2%,美国经济可能会变得相当危险。他补充道:“届时,股价将会率先随之下跌。”
来源:原视频(YouTube)
0评论
当前已关闭评论功能。