
米国債利回りが5%台に突入…AIバブル崩壊と株価調整への警告
米国の10年物国債利回りが2002年以来の高水準となる5%台に達しており、高金利が株価や企業投資、特にAI関連投資に与える悪影響への懸念が高まっています。キム・ヨンイク教授は、財政赤字と国債需要の不足、非銀行金融機関の潜在的な危機を挙げ、今後の市場リスクを分析しました。
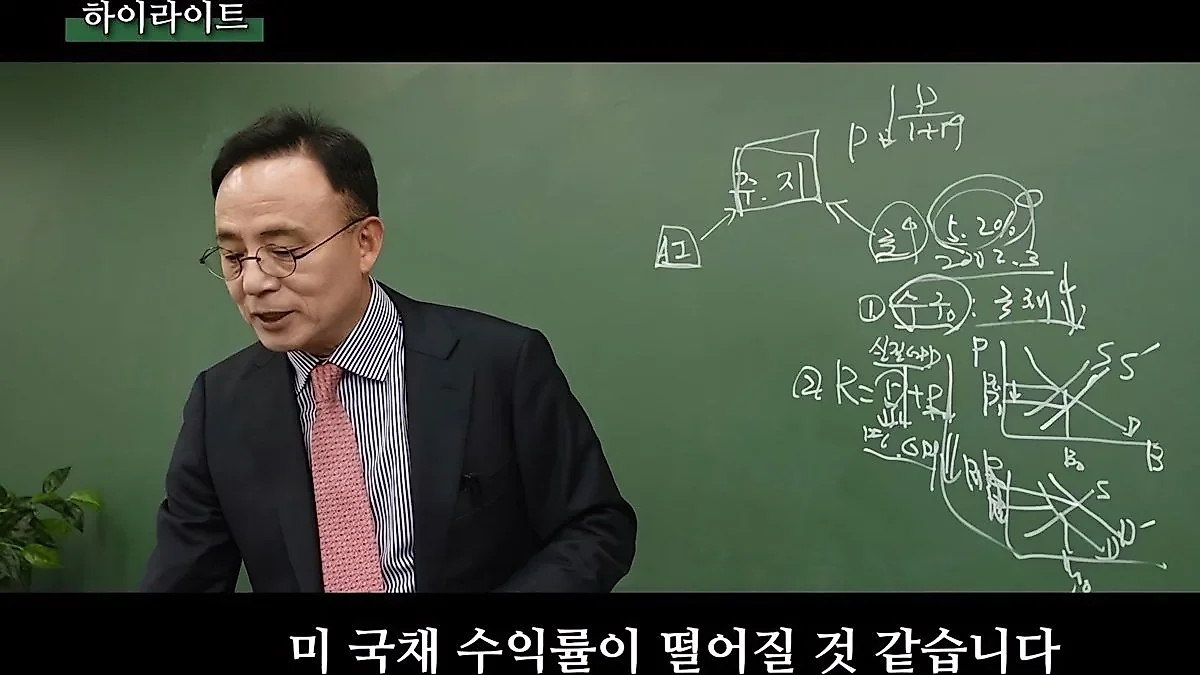
米国の国債利回りが5%台前半まで急騰し、市場の不確実性を高めている。米国の10年物国債利回りが2002年以来の最高水準を記録したことで、高金利が株価や企業投資に及ぼす波及効果に対する警告の音が大きまっている状況だ。
キム・ヨンイク教授は最近の市場の流れを分析し、米国債利回りの高騰の原因と、今後の株式市場に与える影響を診断した。キム教授は、米国の10年物国債利回りが5.2〜5.3%の区間で動いている点を指摘し、これが2002年3月以降の最高値であることに注目した。教授は「この国債利回りが時差を置いて株価を下落させ、米国の消費と投資を縮小させるだろう」とし、特にAI(人工知能)関連の投資が縮小する可能性を強く警告した。
財政赤字と需要不足が招いた「高金利の沼」
金利がこれほど高い水準を維持している核心的な原因としては、米国の莫大な財政赤字と国債需要の不在が挙げられる。キム教授は、米連邦政府の債務がGDP比で120%を超えており、毎年GDPの3.2%を利払い負担として支出しなければならない状況であると説明した。これは歴史的な最高水準である。財政赤字を埋めるために米国政府は国債発行を増やし続けなければならないが、それを受け入れる需要が不足していることが問題だ。
需給の側面で見ると、かつて米国債の主要な買い手であった外国人の離脱が目立つ。特に中国は、米中覇権争いの影響で米国債の保有量を継続的に減らしている。2013年末に1兆2,700億ドルに達していた中国の米国債保有額は、去る7月には6,180億ドル水準へと半分近くまで急減した。これに加えて、米Fedまでもが量的引き締めを断行して国債買い入れを減らしており、供給は増える一方で需要が支えられない構造的な不均衡が、金利上昇を圧迫している。
金利下落のためには、実質GDP成長率と物価上昇率が共に低下し、名目GDP成長率が落ちなければならない。キム教授は「おそらく来年にはこのような現象が現れ、米国債利回りが低下するだろう」と展望した。現在、米国の名目成長率が約6.3%水準であることを考慮すると、10年物国債利回りが5.9%水準であることは、名目GDP成長率とほぼ同様の流れを示しているという分析だ。
AIバブル論争と非銀行金融機関の潜在的な危機
高金利環境は企業の資金調達コストを高め、実体経済に直接的な打撃を与える。キム教授は現在の状況を「AIバブル崩壊」の可能性と結びつけた。AI技術が人類史に多大な影響を与えるという点には同意しつつも、過去の事例を挙げて「技術は残るが、投資資本は大規模に破壊され得る」と警告した。1990年代のドットコムバブル当時、ナスダック総合指数が高値から80%近く暴落した事例に言及し、現在のS&P500とナスダック総合指数も歴史上最大のバブルが発生している状態だと分析した。
特に注目すべきリスクは、非銀行金融機関(NBFI)の健全性だ。最近、国債利回りが急騰して国債価格が下落したことで、国債を大量に保有する非銀行金融機関が損失を出しているという点だ。非銀行金融機関の先進国債券の保有比率は、2001年の44%から昨年は53%へと増加した。キム教授は「非銀行金融機関が損失を処理したり、先物市場で国債を再び売りに出したりする場合、金利が一時的にさらに急騰する可能性がある」と述べた。これは結局、AI企業が商業信用や社債を通じて資金を調達することを困難にし、投資を縮小させ、株価下落を加速させる悪循環を招く可能性がある。
実際にサムスン電子の場合、去る第3四半期に17兆ウォンの利益を出したにもかかわらず株価が大きく下落した事例を挙げ、AI関連のバブル論争がすでに株価に先行反映されている可能性を示唆した。キム教授は「株価は非常に賢い。株価が下がると、数ヶ月経ってからその理由が市場に現れる」とし、去る7月の株価急落が今後現れる現象をあらかじめ反映したものかもしれないと説明した。
Fedの対応の限界と今後の注目ポイント
問題は危機への対応能力だ。過去の金融危機時には、Fedが量的緩和を通じて市場に流動性を供給したが、現在は物価上昇(PCE基準で3%超過)が依然として続いており、Fedが積極的に資金を放出することが難しい状況だ。キム教授は「Fedは物価のために資金を放出することもできず、銀行に資金が不足している時に非銀行金融機関への支援を行うことは不可能だ」とし、過去とは異なる形態の危機が来る可能性があると警告した。特に、ケビン・ウォーシュFed理事が量的緩和に対して否定的な見解を持っている点も変数として挙げられた。
金利下落の条件として、キム教授は「Marshall K」に言及した。Marshall KはM2(通貨量)を名目GDPで割った値であり、実体経済に対して通貨量が増えなければ金利は下がらないという論理だ。2020年のコロナ禍においてMarshall Kが急騰し、米10年物国債利回りが0.5%まで低下した事例がこれを裏付けている。一方、現在はFedの引き締めにより、実体に対して通貨量が減少し、金利が上昇する局面にある。
今後の市場のリスク信号を読み取るための指標としては、「米国クレジット・スプレッド」が提示された。キム教授は「米国のクレジット・スプレッドは底を打って上昇していく過程にある」とし、このスプレッドがハイイールド債と米10年物国債利回りの差を反映しているため、スプレッドが長期平均の5.2%を超えると、米国経済は相当に危険な状態になり得ると分析した。教授は「その時が来れば、株価は共に先に下落するだろう」と付け加えた。
0コメント
現在コメントの投稿は無効になっています。