
Los rendimientos de los bonos del Tesoro de EE. UU. superan el 5%... Advertencias sobre el colapso de la burbuja de la IA y el ajuste de los precios de las acciones
El rendimiento de los bonos del Tesoro a 10 años de EE. UU. ha alcanzado su nivel más alto desde 2002, lo que genera preocupaciones sobre el impacto de las altas tasas de interés en la inversión corporativa y el mercado de valores. El profesor Kim Young-ik advierte sobre una posible burbuja en la inteligencia artificial y los riesgos estructurales en el mercado financiero.
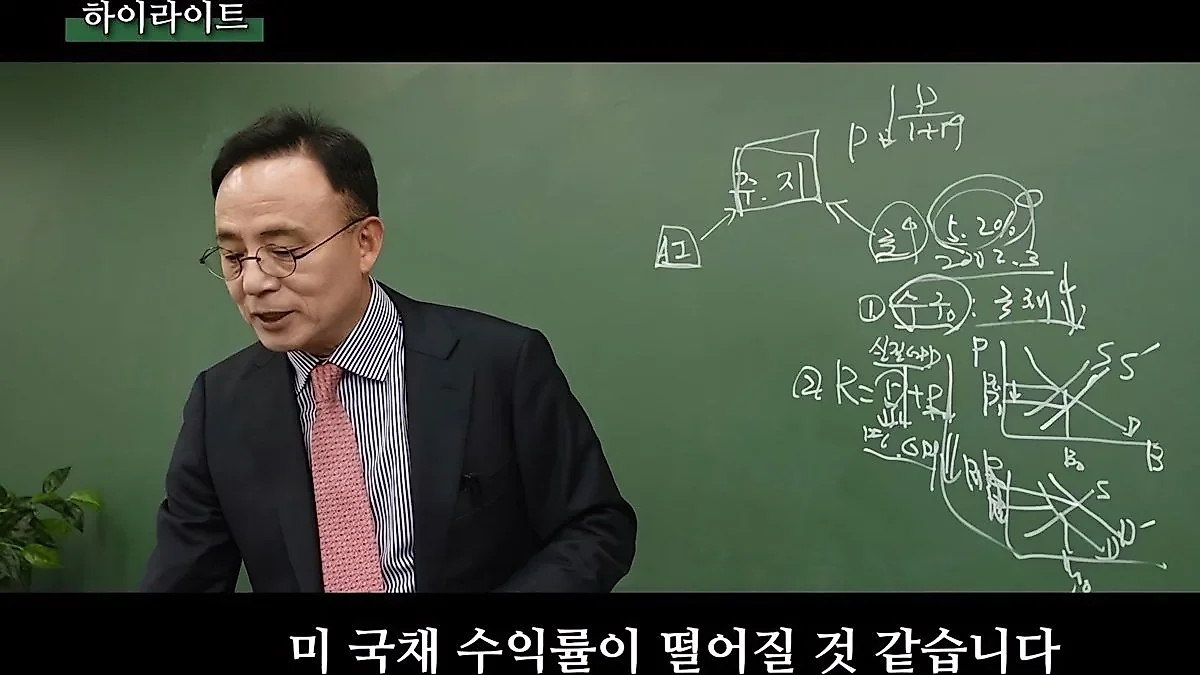
Los rendimientos de los bonos del Tesoro de EE. UU. se han disparado hasta alcanzar el rango de principios del 5%, aumentando la incertidumbre en el mercado. Dado que el rendimiento de los bonos del Tesoro a 10 años de EE. UU. ha registrado su nivel más alto desde 2002, las alarmas sobre el efecto dominó que las altas tasas de interés tendrán sobre los precios de las acciones y la inversión empresarial se están intensificando.
El profesor Kim Young-ik analizó la tendencia reciente del mercado y diagnosticó las causas del ascenso de los rendimientos de los bonos del Tesoro de EE. UU. y su impacto futuro en el mercado de valores. El profesor Kim señaló que el rendimiento de los bonos del Tesoro a 10 años de EE. UU. se mueve en el rango del 5.2~5.3%, destacando que este es el punto más alto desde marzo de 2002. Él advirtió: "Este rendimiento de los bonos del Tesoro hará caer los precios de las acciones con un desfase temporal y contraerá el consumo y la inversión en EE. UU.", advirtiendo especialmente la posibilidad de que la inversión relacionada con la IA (inteligencia artificial) se contraiga.
El 'pantano de las altas tasas' causado por el déficit fiscal y la falta de demanda
Como causas principales para que las tasas se mantengan en niveles tan altos, se señalan el enorme déficit fiscal de EE. UU. y la ausencia de demanda de bonos del Tesoro. El profesor Kim explicó que la deuda del gobierno federal de EE. UU. ha superado el 120% del GDP, y que se encuentra en una situación en la que debe gastar el 3.2% del GDP cada año en el pago de intereses. Esto es un nivel histórico. Para cubrir el déficit fiscal, el gobierno de EE. UU. debe seguir aumentando la emisión de bonos del Tesoro, pero el problema es que no hay suficiente demanda para absorberlos.
Desde el punto de vista de la oferta y la demanda, se observa una salida notable de los extranjeros, que en el pasado fueron los principales compradores de bonos del Tesoro de EE. UU. Especialmente China está reduciendo continuamente su tenencia de bonos del Tesoro de EE. UU. debido al impacto de la guerra de hegemonía entre EE. UU. y China. La tenencia de bonos del Tesoro de EE. UU. por parte de China, que alcanzó los 1.27 billones de dólares a finales de 2013, se ha desplomado casi a la mitad, situándose en 618,000 millones de dólares el pasado julio. Además, la Fed también está reduciendo la compra de bonos del Tesoro mediante la ejecución de la restricción cuantitativa, lo que crea un desequilibrio estructural donde la oferta aumenta pero la demanda no la respalda, presionando el aumento de las tasas.
Para que las tasas bajen, tanto la tasa de crecimiento real del GDP como la tasa de inflación deben disminuir, lo que provocaría una caída en la tasa de crecimiento nominal del GDP. El profesor Kim pronosticó: "Probablemente el próximo año ocurra este fenómeno y los rendimientos de los bonos del Tesoro de EE. UU. bajen". Considerando que la tasa de crecimiento nominal actual de EE. UU. es de aproximadamente el 6.3%, el análisis sugiere que el rendimiento de los bonos del Tesoro a 10 años, situado en el nivel del 5.9%, muestra una tendencia casi similar a la tasa de crecimiento nominal del GDP.
El debate sobre la burbuja de la IA y la crisis potencial de las instituciones financieras no bancarias
El entorno de altas tasas de interés aumenta los costos de financiamiento de las empresas, lo que impacta directamente en la economía real. El profesor Kim vinculó la situación actual con la posibilidad de un 'colapso de la burbuja de la IA'. Aunque está de acuerdo en que la tecnología de IA tendrá un impacto inmenso en la historia de la humanidad, citó casos del pasado para advertir que "la tecnología permanecerá, pero el capital de inversión puede ser destruido a gran escala". Mencionando el caso de la burbuja puntocom en la década de 1990, cuando el Nasdaq Composite cayó casi un 80% desde su punto máximo, analizó que el S&P500 y el Nasdaq Composite actuales también se encuentran en un estado de la burbuja más grande de la historia.
Un riesgo en el que se debe prestar especial atención es la solvencia de las instituciones financieras no bancarias (NBFI). Debido al reciente aumento repentino de las tasas de los bonos del Tesoro, lo que provocó la caída de los precios de los mismos, las instituciones financieras no bancarias que poseen grandes cantidades de bonos del Tesoro están sufriendo pérdidas. La proporción de tenencia de bonos de países desarrollados por parte de las instituciones financieras no bancarias aumentó del 44% en 2001 al 53% el año pasado. El profesor Kim dijo: "Si las instituciones financieras no bancarias procesan sus pérdidas o vuelven a vender bonos del Tesoro en el mercado de futuros, las tasas podrían dispararse temporalmente de forma más aguda". Esto, en última instancia, podría dificultar que las empresas de IA obtengan fondos a través de préstamos bancarios o bonos corporativos, provocando un círculo vicioso que contraiga la inversión y acelere la caída de los precios de las acciones.
De hecho, citó el caso de Samsung Electronics, cuyo precio de las acciones cayó significativamente a pesar de haber obtenido 17 billones de won de beneficios en el tercer trimestre pasado, sugiriendo la posibilidad de que el debate sobre la burbuja relacionada con la IA ya esté reflejado en los precios de las acciones. El profesor Kim explicó que "los precios de las acciones son muy inteligentes. Cuando el precio de las acciones cae, la razón aparece en el mercado unos meses después", y añadió que la caída brusca de los precios de las acciones en julio podría haber reflejado anticipadamente el fenómeno que ocurrirá en el futuro.
Límites en la respuesta de la Fed y puntos clave a observar en el futuro
El problema es la capacidad de respuesta ante la crisis. En crisis financieras pasadas, la Fed suministró liquidez al mercado mediante la flexibilización cuantitativa, pero actualmente, dado que la tendencia inflacionaria persiste (superando el 3% según el PCE), es difícil para la Fed inyectar dinero de forma activa. El profesor Kim advirtió que "la Fed no puede inyectar dinero debido a la inflación, y es imposible brindar apoyo a las instituciones financieras no bancarias cuando falta capital en los bancos", sugiriendo que podría venir una crisis de una forma diferente a la del pasado. Especialmente, se mencionó como variable que el gobernador de la Fed, Kevin Warsh, tiene una visión negativa sobre la flexibilización cuantitativa.
Como condición para la caída de las tasas, el profesor Kim mencionó el 'Marshall K'. El Marshall K es el valor de la masa monetaria M2 dividida por el GDP nominal; su lógica es que la masa monetaria debe aumentar en comparación con la economía real para que las tasas bajen. El caso de 2020, durante la pandemia de COVID-19, cuando el Marshall K se disparó y el rendimiento de los bonos del Tesoro a 10 años de EE. UU. cayó hasta el 0.5%, respalda esto. Por el contrario, actualmente se está en una fase donde las tasas suben debido a que la masa monetaria disminuye en relación con la economía real debido a la restricción de la Fed.
Como indicador para leer las señales de riesgo del mercado en el futuro, se presentó el 'spread de crédito de EE. UU.'. El profesor Kim analizó que "el spread de crédito de EE. UU. está en un proceso de tocar fondo y subir", y dado que este spread refleja la diferencia entre los bonos de alto rendimiento y el rendimiento de los bonos del Tesoro a 10 años de EE. UU., si el spread supera el promedio a largo plazo del 5.2%, la economía de EE. UU. podría volverse considerablemente peligrosa. Añadió: "Cuando llegue ese momento, los precios de las acciones caerán primero junto con ello".
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.