
“国债利率将维持在高水平”……因Fed减持引发“换手”警告
经济博主金光石分析认为,由于Fed持有的国债规模向民间转移,国债利率可能不会回到过去的低水平,而是会维持在高位。
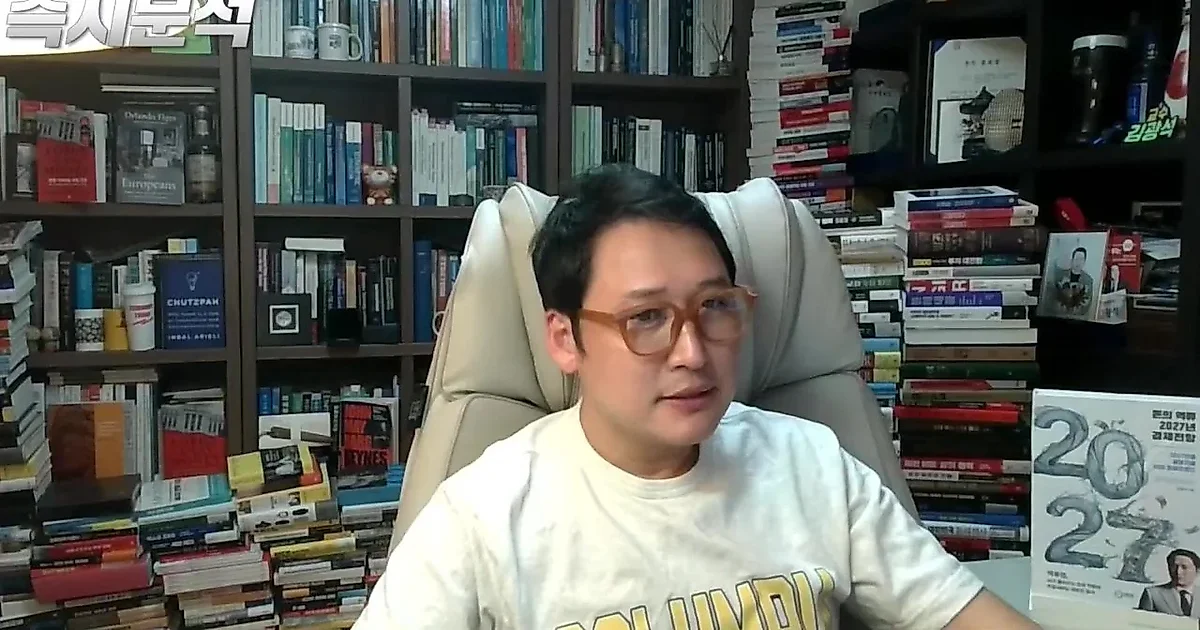
有分析指出,美国国债利率很可能不会像过去那样回归低水平,而是会维持在高水平。这是因为Fed持有的国债规模向民间转移的“换手”现象所导致的结构性因素。
“如同汇率一样,国债利率也可能形成结构性高点”
经济博主金光石(解读经济的男人)通过最近进行的直播节目,对国债利率的未来走势进行了诊断。在视频中,金教授预测,即使国债利率下降,也不会回到像过去那样的低利率时代,而是会维持在高利率水平。
金教授将此比作汇率现象。他解释说,这与汇率即使下降,也不会重新回归到以前1,100韩元左右的水平,而是停留在1,300韩元左右的高水平的原理相似。国债利率同样存在使其长期徘徊在高水平的结构性因素,除了引起利率变动的短期因素外,他将“国债换手”指为将利率束缚在高水平的根本原因。
视频中使用“逆流”一词对此进行了说明。这指的是在平时堆积沙砾的地方不再堆积,而是流动方向发生改变的现象。视频中提到“随着逆流,堆积沙砾的地方发生了一些变化”,并强调了这种结构性变化对利率的影响。
Fed持股比例缩减与民间的高利率要求
换手的核心在于谁持有美国国债。金教授将美国国债的持有比例分为“Fed”和“非Fed(民间)”进行分析。Fed传统上持有约35~40%左右的美国国债,但自2022年开始,随着量化紧缩(QT),正在减少在2020~2021年期间大量持有的国债。
问题在于购买国债的主体发生变化时所产生的利率压力。视频指出,Fed相对而言不会要求高利率,但非Fed(民间)则要求高利率。也就是说,当中央银行出售国债且这些量由民间承担时,市场会要求更高的收益率(利率),结果导致国债利率上升。
预计Fed卖出2,000亿美元时利率将上升0.1%p
视频还提出了基于具体数值的预测。金教授强调,比起净买入额,以美国国债总持有比例的变化为基准来观察市场更为重要。
如果Fed卖出约2,000亿美元规模的国债以缩减持有比例,民间必须额外吸收这些国债。据预测,在此过程中,长期利率可能会上升约0.1个百分点(p)。分析的核心在于,这是国债市场主导权从中央银行转移到民间的过程中所发生的结构性变化。
另一方面,金教授在节目中提到了经济AI平台“Ncer”的上线计划。他指出,现有的AI在识别Fed主席时仍存在将其误认为鲍威尔等事实不符的情况,并表示计划提供通过学习专家内容,基于准确事实进行回答和内容推荐的服务。该平台的目标是成为用户在搜索YouTube之外可以寻找经济信息的频道。
0评论
当前已关闭评论功能。