
韩国银行推进“汉江项目”以革新支付方式
韩国银行正通过“汉江项目”开展金融实验,旨在结合商业银行发行的“存款代币”与韩国银行发行的“机构用数字货币”,构建面向未来的货币基础设施。
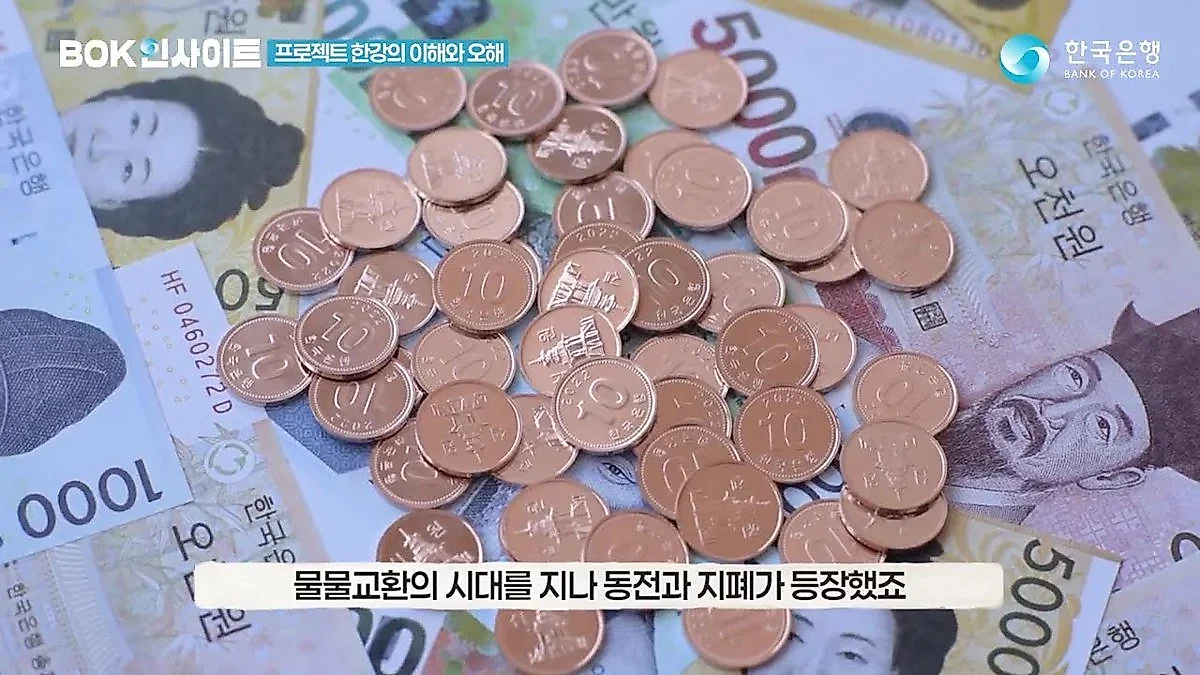
韩国银行正推进“汉江项目”,通过结合商业银行发行的存款代币与韩国银行发行的机构用数字货币,测试能否更安全高效地处理金融交易。该项目旨在利用“条件触发自动支付”等功能减少结算环节,并计划通过参与“Project Agorá”解决跨境汇款的成本与时间局限。
随着数字金融时代的到来,货币的形式与使用方式正在发生剧变。在仅凭一部智能手机即可完成所有支付的环境下,韩国银行正推进“汉江项目”,旨在先发制人地构建未来货币基础设施,并开展全新的金融实验。
韩国银行介绍的“汉江项目”是一项通过结合商业银行发行的“存款代币”与韩国银行发行的“机构用数字货币”来测试新支付方式的业务。存款代币是将用户存放在银行的存款转换为数字代币形式,并以此购买商品或服务;而机构用数字货币则是韩国银行为银行间的资金结算而发行的,而非面向普通用户。也就是说,用户使用存款代币,而银行间复杂的资金移动则由机构用数字货币负责。
支付系统已十分便利,为何仍需开展新实验?
韩国的金融支付服务已具备世界领先的便利性。尽管如此,韩国银行之所以进行新技术实验,是因为用户可见的支付过程与背后运行的金融系统处理过程并不相同。银行每天都需要经过复杂的程序,来确认海量的交易明细并结算彼此间需收付的资金。
“汉江项目”的目的在于保持现有金融系统优点的同时,通过应用新技术来确认是否能更安全、更高效地处理金融交易。包括国际结算银行(BIS)在内的欧洲中央银行(ECB)、英格兰银行(BoE)等主要国家央行也都在积极开展数字货币研究。由于金融系统并非技术问世后就能立即更改的领域,此举意在变革正式开始前,充分验证其安全性和通用性。
针对“现金消失”及“个人信息泄露”担忧的说明
每当讨论引入新型数字货币时,都会引发两大担忧:一是现金的使用将走向终结,二是个人交易明细泄露导致的隐私侵犯问题。
韩国银行明确表示,“汉江项目”并非旨在消除或取代现金的业务。撇开数字技术研究不谈,韩国银行计划今后继续发行并供应现金,并打算守护国民在需要时随时可以使用现金的“现金使用权”。
针对个人信息保护问题,韩国银行也划清了界限。在“汉江项目”体系下,商业银行与韩国银行的角色被严格区分。即使用户使用A银行的存款代币,身份信息也仅保存在该银行。在这一结构下,韩国银行或其他银行无法获知是谁向谁汇款了资金。韩国银行解释称,将应用与现有标准相同的个人信息保护标准,以及技术和法律保护措施,以阻断未经授权的访问。
存款代币的实际应用:文化券自动结算等
若引入存款代币,现实生活中也将出现可感知的变化。其中最具代表性的例子是“条件触发自动支付”功能。通过设置在满足特定条件时自动支付资金,可以最大限度地提高结算效率。
例如,在使用政府发放的文化券时,目前用户购买展览门票后,需经过卡公司和银行等多个结算阶段,资金才能传达到展览现场,这往往需要数日时间。但若利用存款代币,用户使用文化券购买门票的瞬间,系统会自动确认该笔结算是否符合“文化生活”这一目的。若符合条件,资金将立即支付给展览现场。通过这种方式,可以减少中间环节,降低手续费负担并防止结算错误。
此外,韩国银行正与BIS及主要国家央行共同参与“Project Agorá”,旨在将此类技术应用于跨国资金交易。这是一项国际合作,试图利用存款代币与机构用数字货币的原理,解决因各国金融系统和制度不同而导致的跨境汇款在时间与成本上的局限性。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。