
警惕金融系统“构成谬误”引发系统性风险
韩国银行通过“相互关联性分析”来管理系统性风险,以应对金融机构因追求个体利益最大化而可能引发的整体崩溃。
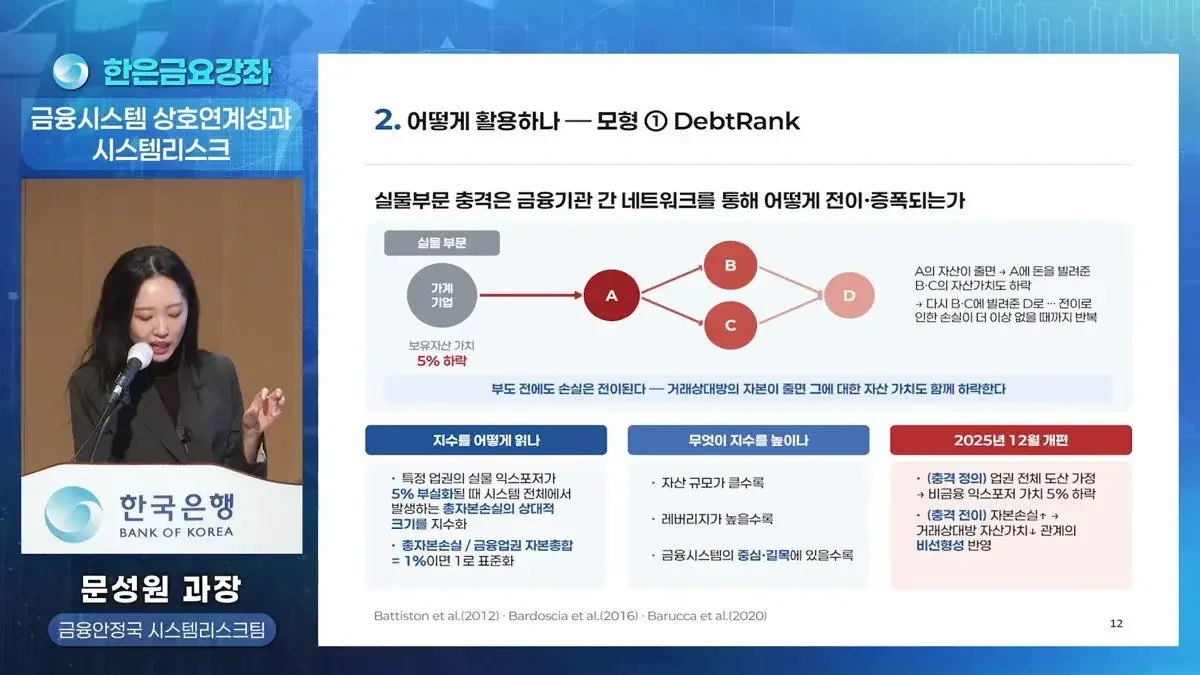
Moon Seong-won在2026年10月30日的韩国银行讲座中指出,金融机构为减少损失而采取的个体合理决策,可能因“构成谬误”引发整体系统崩溃。为此,韩国银行正通过“相互关联性分析”来识别机构间的连接纽带,并利用债务排名指数等指标评估风险。
金融机构为了最大限度减少各自损失而做出的合理决策,反而可能演变成导致整个金融系统崩溃的危机。这是因为个体的最优选择可能引发整体灾难的“构成谬误(Fallacy of Composition)”。为了管理此类系统性风险,韩国银行正将识别金融机构间连接纽带的“相互关联性分析”作为核心工具。
Moon Seong-won在最近举行的“韩国银行周五讲座(2026.10.30)”中,阐述了金融系统的相互关联性与系统性风险的机制。Moon Seong-won基于全球金融危机后关于金融机构间冲击传导与扩大的研究活跃期的经验,强调了超越教科书理论、实际开展实务分析的重要性。
资产价格上涨与信用扩张引发的“脆弱性累积”
系统性风险被定义为金融系统整体或部分金融中介功能无法正常运作,从而对实体经济产生严重负面影响的风险。Moon Seong-won将系统性风险的累积与扩散过程分为两个维度进行解释:即“时间序列维度的脆弱性累积”与“横截面维度的冲击传导”。
首先,在时间序列维度上,脆弱性在经济上升期进行累积。例如,房价上涨会导致抵押品价值提高,从而扩大贷款能力,这又会促使资金流入住房市场并进一步推高价格,形成循环结构。信用扩张与资产价格上涨相互强化,导致债务过度增加的“金融失衡”不断累积。在此期间,虽然表面情况看起来良好,但内部对外部冲击的脆弱性已达到极高水平。这种时间序列维度的脆弱性是制定资本缓冲能力扩充或家计贷款管理监管等宏观审慎政策应对措施的依据,在运行货币政策时也会予以考虑。
在这种状态下,一旦发生资产价格下跌或融资条件恶化等冲击,金融机构为了偿还债务会采取紧急抛售资产的“去杠杆(Deleveraging)”行为。资产的急售会导致价格进一步下跌,进而引发持有相同资产的其他机构的评估损失,从而放大冲击。此外,资金短缺的机构不断回收其他机构资金的过程不断重复,最终会导致金融中介功能恶化,危机向实体经济传导。因此,需要采取扩充金融机构资本与流动性缓冲能力、加强对系统重要性金融机构的管理、建立破产金融机构有序处置体系等政策应对措施。
为何不能仅关注个体机构健全性,而必须观察“连接结构”
Moon Seong-won指出,“构成谬误”是系统性风险的一个悖论特征。从金融机构的角度来看,当风险增大时,抛售风险资产,或在担忧交易对手可能出现违约时缩短贷款期限并减少交易限额,是防止损失的极其合理的应对方式。然而,如果所有机构同时采取相同的行动,市场将会瘫痪。因为如果所有人都在抛售资产,由于缺乏买方需求,价格会暴跌;如果所有人都在回收资金或仅提供短期贷款,融资方的偿还及展期负担会加重,流动性风险将扩散至整个系统。
因此,仅检查单个金融机构的健全性是不够的。必须进行“相互关联性分析”,以掌握金融机构之间是如何连接的,以及一处的冲击如何通过相互交易的连接结构和共同风险暴露(Common Exposure)进行扩散。Moon Seong-won解释称:“当时间序列维度的脆弱性累积导致相互关联性扩大时,一旦发生冲击,扩大的网络将成为传导的通道。”
《金融稳定报告》中包含的相互关联性指标
韩国银行通过每半年(6月、10月)发布的《金融稳定报告》公开此类分析内容,以掌握相互关联性。该报告综合考察家计、企业、金融机构、金融市场及资产市场等,评估韩国的金融稳定状况并分析潜在风险因素。根据视频中的说明,最近的2026年6月刊报告包含了截至2025年底的相互关联性分析。
报告中包含了展示金融系统内各业态间连接情况的“相互交易规模”与“连接结构”,以及反映违约传染风险程度的“债务排名(Debt Rank)指数”。债务排名是将特定冲击发生时传导的风险进行数值化的指标。此外,在假设特定问题发生的情况下以估算冲击影响的“压力测试”中,也会使用相互关联性模型。实际上,在2021年12月刊中,研究了特定业态的冲击引发其他业态的信用及流动性损失与追加损失;而在最近的2026年6月刊中,则进行了反映相互关联结构的针对整个金融系统的流动性压力测试。
相互关联性分析的基础资料利用了展示经济主体金融交易及资产、负债余额的“资金循环统计”。资金循环统计与GDP一样,属于国民账户体系(SNA)统计,展示了家计、非金融法人、一般政府、金融法人、国外部门等经济主体通过何种金融产品进行资金筹措与运用。该统计中的金融资产负债余额表是绘制金融系统网络的核心材料。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。