
Los impuestos por recibir 100 millones de wones de indemnización por jubilación son 1,23 millones de wones... Se amplía el alcance del apoyo del Defensor fiscal público
El artículo explica cómo se calculan los impuestos sobre la indemnización por jubilación mediante deducciones y anuncia la ampliación del alcance del sistema de Defensor fiscal público para proteger los derechos de los pequeños contribuyentes.
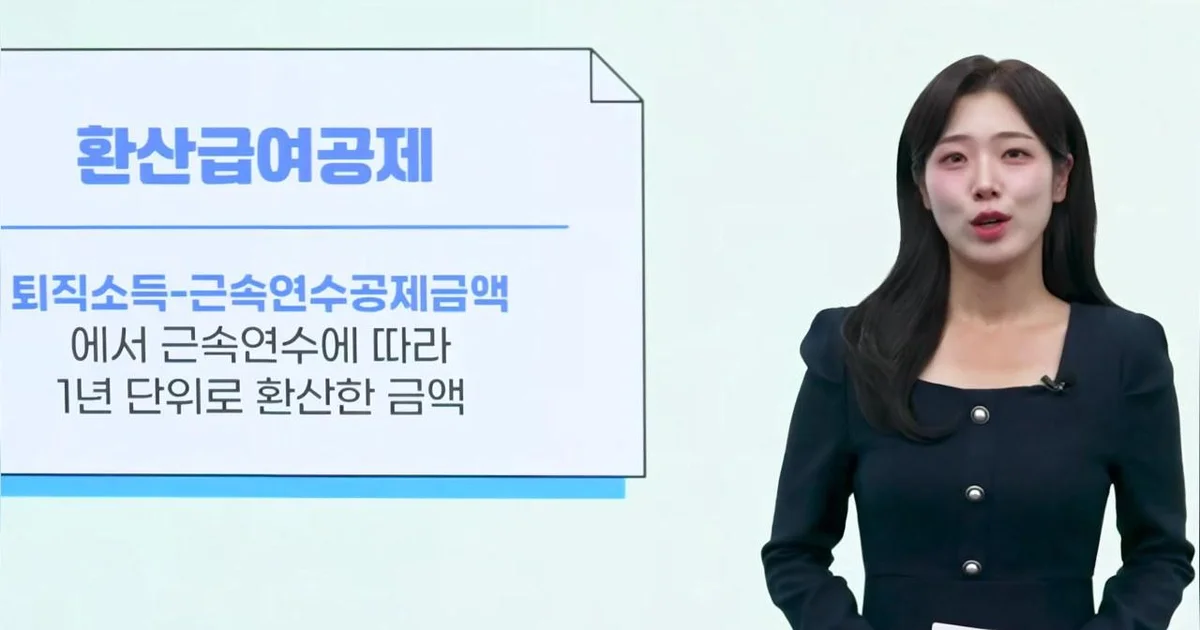
Al recibir una indemnización por jubilación, no se multiplica directamente la tasa impositiva por el importe total, sino que se calcula el monto del impuesto aplicando diversas deducciones según el período de servicio y la escala de ingresos. Según un video del National Tax Service, la indemnización por jubilación se clasifica como ingresos por jubilación según la ley tributaria, por lo que se imponen el impuesto sobre la renta y el impuesto sobre la renta local. Sin embargo, no la totalidad del importe de la indemnización está sujeto a impuestos, ya que se reduce la carga fiscal mediante deducciones por años de servicio y deducciones por salario convertido, entre otras.
Si recibe 100 millones de wones tras 20 años de servicio, el impuesto es de 1.232.000 wones
El método de cálculo del impuesto sobre la renta por jubilación tiene una estructura en la que se restan sucesivamente las deducciones según el período de servicio. Según el ejemplo presentado en el video, en el caso de trabajar durante 20 años y recibir 100 millones de wones como prestación por jubilación, se aplica primero una deducción por años de servicio de 40 millones de wones. Posteriormente, al aplicar la deducción por salario convertido basándose en el importe restante y el período de servicio, la base imponible para calcular el impuesto resulta ser de 11,2 millones de wones.
A esto, el impuesto calculado sobre la renta por jubilación, que refleja la tasa impositiva básica y los años de servicio, es de 1,12 millones de wones, y al sumar los 112.000 wones del impuesto sobre la renta local, el monto total de impuestos a pagar se calcula en 1.232.000 wones. Como resultado, el importe real recibido, tras deducir los impuestos de los 100 millones de wones de la prestación por jubilación, es de aproximadamente 98.768.000 wones. Por otro lado, las prestaciones por cuidados médicos, prestaciones por incapacidad temporal, prestaciones por discapacidad, compensaciones por fallecimiento de familiares y compensaciones por enfermedad recibidas debido a accidentes laborales están exentas de impuestos y no se les aplica gravamen.
Se amplía el alcance del apoyo del 'Defensor fiscal público' que protege los derechos de los pequeños contribuyentes
Cuando se considera que un impuesto ha sido impuesto injustamente, existe el sistema de 'Defensor fiscal público', en el cual expertos en impuestos apoyan gratuitamente los procedimientos de impugnación para los pequeños contribuyentes que encuentran pesada la carga de contratar a un representante fiscal. El Defensor fiscal público está compuesto por expertos en impuestos, como contadores fiscales, contadores públicos y abogados, que cuentan con más de 3 años de experiencia relacionada. Ellos apoyan todo el proceso de impugnación en nombre del contribuyente, incluyendo la redacción de documentos necesarios para la objeción, la revisión de leyes y reglamentos, y la preparación de pruebas, entre otros.
Los sujetos que pueden utilizar al Defensor fiscal público son aquellos que no han contratado a un representante y cuyo importe de impuesto reclamado es inferior a 50 millones de wones. Las personas físicas deben cumplir con los requisitos de tener un importe de ingresos integrales inferior a 150 millones de wones y un valor de activos de propiedad inferior a 500 millones de wones, mientras que las personas jurídicas pueden recibir apoyo si sus ingresos son inferiores a 300 millones de wones y su valor de activos es inferior a 500 millones de wones. La solicitud debe realizarse ante la oficina de impuestos correspondiente antes de presentar la reclamación de impugnación; incluso si ya se ha procedido con la reclamación, se puede verificar si se es elegible para el apoyo a través de la orientación de la oficina de impuestos.
Especialmente, a partir de 2026, el alcance del apoyo del Defensor fiscal público se ampliará aún más. Además de los procesos actuales de revisión de la adecuación antes de la imposición, solicitud de objeción y solicitud de examen, también se podrá recibir la ayuda del Defensor fiscal público en la etapa de solicitud de 'queja por dificultades'. La queja por dificultades es un medio de remedio legal que puede utilizarse en casos donde es difícil utilizar los procedimientos de impugnación generales debido a que el período de reclamación ha expirado, entre otros. En consecuencia, los pequeños contribuyentes que cumplan con ciertos requisitos podrán recibir la ayuda de expertos en impuestos a través del alcance de apoyo ampliado.
0Comentarios
Los comentarios están desactivados por ahora.