
El FVI alcanza su promedio a largo plazo... Preocupación por la insolvencia de empresas límite debido al impacto de las subidas de tipos de interés
El Bank of Korea informó que el Índice de Vulnerabilidad Financiera (FVI) ha alcanzado su nivel promedio a largo plazo…
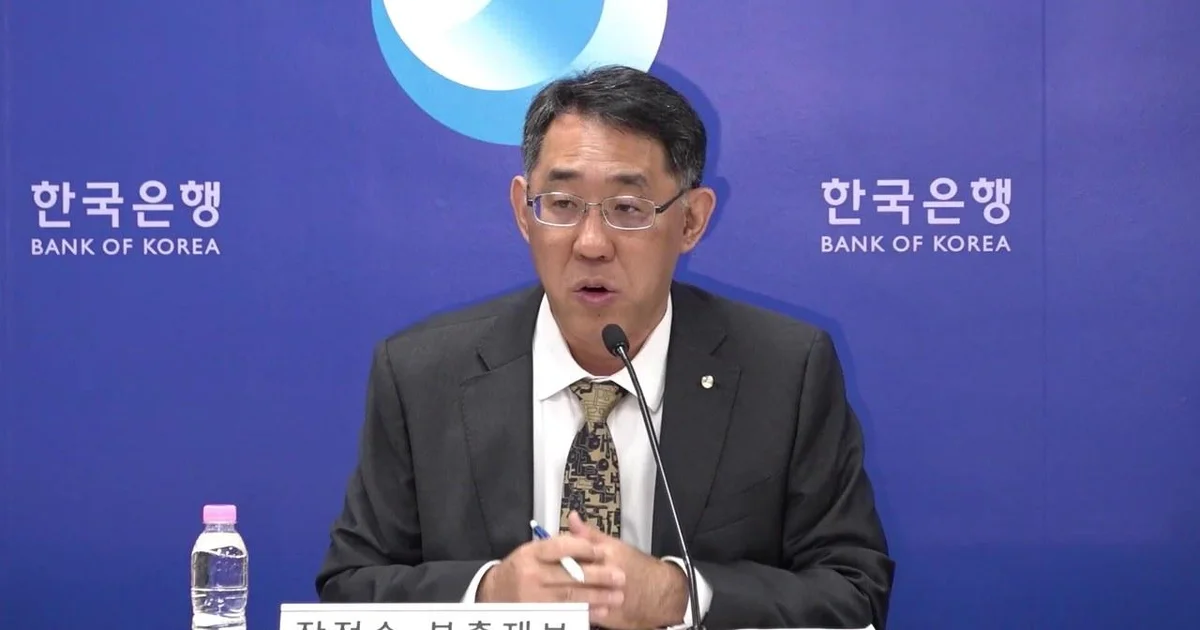
El sistema financiero de nuestro país mantiene un estado generalmente estable basándose en una buena capacidad de resiliencia y capacidad de pago externa, incluso en medio de la incertidicia interna y externa. Sin embargo, es necesario mantener la cautela ante factores de riesgo principales como la acumulación de desequilibrios financieros, la posibilidad de insolvencia en sectores vulnerables, el aumento de la volatilidad en los mercados financieros y de divisas, y el incremento de la carga en la gestión de liquidez de las instituciones financieras.
El Bank of Korea celebró una rueda de prensa sobre la "Situación de estabilidad financiera de septiembre de 2026" el día 22 para examinar la salud del sistema financiero y los factores de riesgo recientes. En esta sesión, el vicegobernador adjunto Jang Jeong-su y el director del Financial Stability Department, Lim Gwang-gyu, actuaron como ponentes para diagnosticar la situación general del sistema financiero del país y explicar detalladamente el impacto de las recientes subidas de tipos de interés en el mercado financiero y los riesgos en los sectores vulnerables.
El Índice de Vulnerabilidad Financiera (FVI) alcanza el promedio a largo plazo... se estima que la tendencia alcista continuará
El indicador más destacado en la sesión de hoy fue el movimiento del Índice de Vulnerabilidad Financiera (FVI). El FVI es un indicador principal para juzgar el grado de acumulación de desequilibrios financieros a medio y largo plazo, y tras registrar 37 en el primer trimestre de 2024, ha mantenido una tendencia alcista durante 9 trimestres consecutivos. Según el Bank of Korea, a partir del segundo trimestre de 2026, el FVI registró 46.5, alcanzando el nivel promedio a largo plazo.
Durante la sesión de preguntas y respuestas, el director del Financial Stability Department, Lim Gwang-gyu, declaró: "Aunque las cifras del tercer trimestre aún no se han confirmado, si se estima desde el punto de vista actual, se presume que la tendencia alcista continuará también en el tercer trimestre". Sin embargo, añadió que las recientes subidas consecutivas de los tipos de interés durante julio y agosto, las medidas inmobiliarias del gobierno y la reducción del apalancamiento durante el proceso de ajuste de los precios de las acciones podrían actuar como factores que limiten ligeramente el aumento del FVI. Explicó que el crecimiento de los préstamos al hogar en agosto y la tendencia de los precios inmobiliarios también están vinculados con estos factores limitantes.
El director Lim también expresó cautela citando casos pasados. Explicó que "al observar casos pasados como la crisis financiera asiática, la crisis de las tarjetas de crédito, la Crisis financiera mundial y los eventos negativos durante el COVID-19, se observaba un patrón donde la vulnerabilidad financiera se acumulaba y, cuando ocurría un choque externo, se manifestaba una recesión económica e inestabilidad financiera, resultando en una disminución del FVI". Añadió: "Recientemente también se está formando una tendencia de aumento acumulativo, por lo que estamos alerta ante el hecho de que el riesgo al alza del FVI está creciendo".
Por otro lado, respecto al Índice de Inestabilidad Financiera (FSI), que indica la inestabilidad financiera a corto plazo, explicó: "Básicamente, cuando se suben los tipos de interés, el FVI muestra una tendencia a la baja tras un desfase temporal. Sin embargo, cuando se suben los tipos, el FSI tiene la característica de subir a corto plazo debido a que aumenta la carga de pago de capital e intereses para los sectores vulnerables o se ajustan las variables de precios en el mercado financiero". Continuó diciendo: "Esperamos que, una vez que la vulnerabilidad financiera mejore a través de la subida de tipos, el FSI también termine mostrando una mejora".
Impacto de la subida de tipos... mientras la tasa de morosidad de los hogares baja, la de las empresas sube
Al observar la situación por sectores, las tendencias de los hogares y las empresas divergen. El crédito al hogar aumentó su ritmo de crecimiento durante el segundo y tercer trimestre, pero a partir de julio mostró una tendencia de reducción en la magnitud del crecimiento de los préstamos al hogar. La tasa de morosidad de los hogares se mantuvo estable, con un ligero descenso por debajo del promedio a largo plazo.
Por el contrario, mientras el crédito empresarial continúa con un crecimiento moderado, se mostró vulnerabilidad en términos de la tasa de morosidad. La tasa de morosidad empresarial aumentó, centrándose en el sector no bancario y en los préstamos a pequeñas y medianas empresas, permaneciendo todavía en niveles superiores al promedio a largo plazo. Especialmente, a medida que continúan las subidas de tipos de interés, la carga de pago de capital e intereses de los prestatarios vulnerables y de las empresas límite está emergiendo como un riesgo.
El director Lim analizó: "Se espera que la subida de tipos ayude a mitigar el riesgo de acumulación de desequilibrios financieros, pero es necesario un seguimiento continuo de los sectores vulnerables que reciben un mayor impacto por el aumento de los tipos". En el caso del sector de los hogares, señaló que "aunque la proporción de prestatarios vulnerables en su totalidad ha disminuido en comparación con periodos pasados de subida de tipos, la tasa de morosidad de los prestatarios vulnerables conlleva un riesgo superior al promedio de los hogares".
Inspección de riesgos potenciales en el sector no bancario y posibilidad de insolvencia de empresas límite
La salud de los activos de las instituciones financieras fue buena en el sector bancario, pero en el sector no bancario hubo diferencias según el tipo de industria. La mayoría de los sectores no bancarios mantuvieron niveles aceptables, pero en algunas industrias se observó una caída en el ratio de liquidez. Especialmente en el caso de las casas de bolsa, el Bank of Korea evaluó que es necesario reexaminar su capacidad de absorción de pérdidas en tiempos normales para prepararse ante el aumento de la incertidumbre en el mercado financiero. Además, se mencionó la necesidad de inspeccionar los riesgos potenciales de los sectores no bancarios, como las empresas de tarjetas de crédito y las casas de bolsa.
El problema de las empresas límite, citado como uno de los riesgos en el sector empresarial, también fue tratado en profundidad. En relación con la proporción de empresas vulnerables cuyo ratio de cobertura de intereses (el valor de la utilidad operativa dividido por los gastos por intereses) es inferior a 1, el director Lim explicó: "Es difícil afirmar que la cifra actual en 2026 sea la más alta de la historia. Se debe considerar la estacionalidad trimestral, y comparado con el primer trimestre de 2025, la proporción de empresas vulnerables no ha aumentado drásticamente".
El Bank of Korea prevé que la situación de estabilidad financiera futura se verá afectada por los cambios en la política monetaria global, los riesgos geopolíticos y el grado de mejora de los ingresos por sector. En consecuencia, enfatizó la necesidad de operar la política monetaria y la política macroprudencial de manera complementaria, y de que exista una coordinación económica a través de políticas financieras y fiscales ante la inestabilidad financiera que surja durante el proceso de subida de tipos de interés.
0Comentarios
Los comentarios están desactivados por ahora.