
"De 100 millones a 1.000 millones"... Desde cuentas de ahorro con 6% de interés hasta cómo configurar una cartera de ETFs de dividendos y crecimiento
Lee Ji-han, invitado en el canal de YouTube 'Finance with Toad Tax Accountant'…
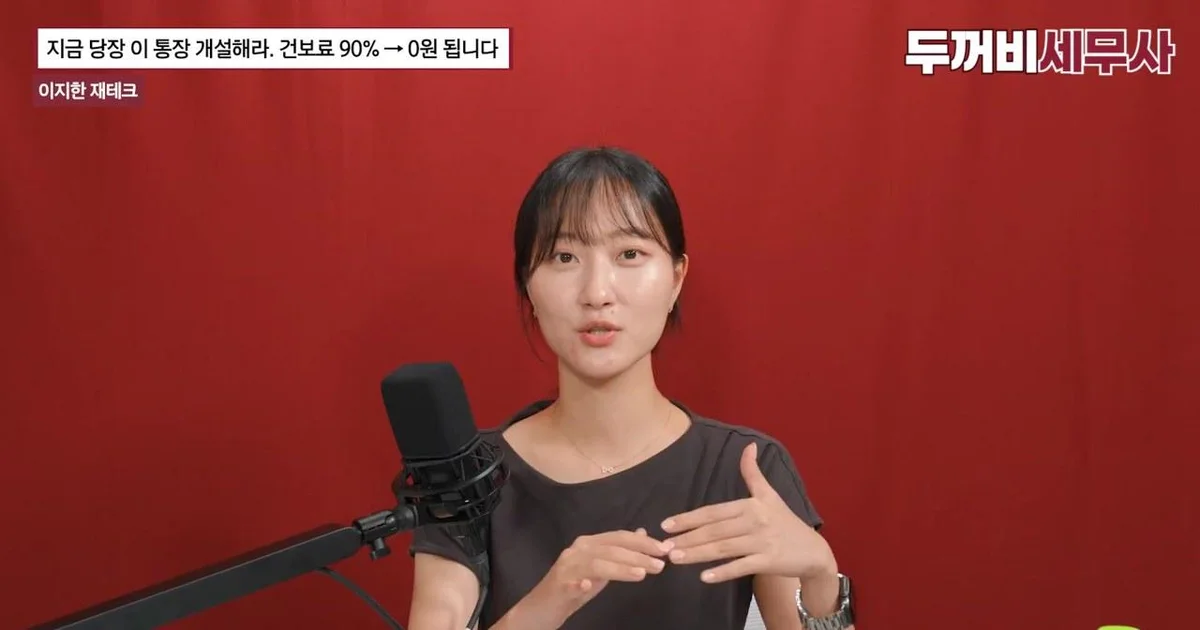
Lee Ji-han, quien apareció en el canal de YouTube 'Finance with Toad Tax Accountant' que trata contenidos relacionados con las finanzas, explicó métodos de gestión de fondos a corto plazo adaptados a la situación actual de las tasas de interés y estrategias de asignación de activos para trabajadores.
Estrategias de inversión a largo plazo utilizando cuentas de ahorro con bajos requisitos de preferencia e ISA
Lee Ji-han presentó productos de cuentas de ahorro (parking accounts) cuyos requisitos para obtener tasas de interés preferenciales no son estrictos. Según el contenido del video, la 'The The The Parking Account' de Daishin Savings Bank ofrece una tasa máxima de hasta el 6% incluyendo la tasa preferencial para montos de hasta 2 millones de wones, y tiene la característica de que la tasa sube hasta el 4% si los clientes que realizan su primera transacción aceptan el consentimiento de recepción de mercado. En el caso de la Naver Pay Money Woori Account, se explicó que se puede recibir una tasa de al menos el 3.0% anual al sumar un 2.9% de tasa preferencial a la base del 0.1% anual, aunque la tasa especial por evento (3.9%) mencionada en el video ya finalizó en agosto. Además, se mencionó la cuenta Daol FI 30 años como un producto que paga tasas diferenciales según el monto sin requisitos adicionales de tasa preferencial.
Respecto al uso de la ISA, afirmó que es eficiente configurar la cartera principalmente con productos que permitan la inversión a largo plazo, considerando el periodo de tenencia obligatorio de al menos 3 años. Lee Ji-han explicó que gestiona su cartera incluyendo ETFs que replican los principales índices estadounidenses cotizados en Corea, como el S&P 500 o el Nasdaq-100, y añadiendo ETFs de dividendos para disfrutar de los beneficios de ahorro de impuestos sobre la renta de dividendos.
Cobertura de riesgos con oro y Bitcoin y tres métodos de inversión en oro
En términos de asignación de activos, Lee Ji-han reveló que mantiene oro y Bitcoin con un peso de aproximadamente el 15% en su cartera. Añadió que, aunque el Bitcoin tiene una gran volatilidad, posee la característica de tener un suministro limitado, y que el oro, como activo seguro representativo, ayuda en la cobertura de riesgos ya que su tendencia no coincide con la de las acciones. Presentó tres métodos para invertir en oro: las cuentas de oro abiertas en bancos permiten inversiones de pequeñas cantidades y tienen la ventaja de permitir el retiro de oro físico. Los ETFs de oro ofrecen alta conveniencia, ya que se puede invertir no solo en cuentas generales, sino también en cuentas ISA o cuentas de pensiones. Por último, las cuentas de oro al contado a través de casas de bolsa se caracterizan por permitir inversiones de pequeñas cantidades y ofrecer beneficios de exención de impuestos.
Configuración de una cartera de dividendos y crecimiento para trabajadores con 100 millones de wones en activos
Asumiendo el caso de un joven profesional que ha acumulado 100 millones de wones, Lee Ji-han recomendó priorizar grandes tareas de la vida, como la adquisición de una vivienda, en lugar de la preparación inmediata para la jubilación. Si se gestionan los activos posteriormente, presentó un ejemplo de cartera con una composición de 30% en ETFs de dividendos y crecimiento, 50% en ETFs de crecimiento como el S&P 500 y el Nasdaq-100, y 20% en activos líquidos para prepararse contra la volatilidad del mercado. Esta configuración produce un efecto similar a invertir en dólares, y los dividendos se reinvierten siguiendo una proporción establecida por uno mismo (por ejemplo, 5 para crecimiento, 3 para dividendos, 2 para efectivo, etc.).
En relación con la carga del seguro de salud y los problemas de impuestos derivados de los ingresos por dividendos, señaló el uso de cuentas con beneficios fiscales como la mejor opción. La cuenta ISA permite el ahorro de impuestos sobre la renta de dividendos y, en el caso del tipo para ciudadanos de bajos ingresos, ofrece un beneficio fiscal de hasta 4 millones de wones, aplicándose una imposición separada para el excedente. Además, explicó que es eficiente utilizar cuentas de pensiones como el ahorro para la jubilación o el IRP, ya que permite diferir la imposición sobre las ganancias de dividendos hasta el momento de recibir la pensión.
0Comentarios
Los comentarios están desactivados por ahora.