
La escritora Hwang Geum-byeol rediseña su cartera para obtener unos 3,500,000 wones mensuales en dividendos... "Asegurar la liquidez en efectivo es importante"
La escritora Hwang Geum-byeol, quien se prepara para la jubilación mediante inversiones en dividendos…
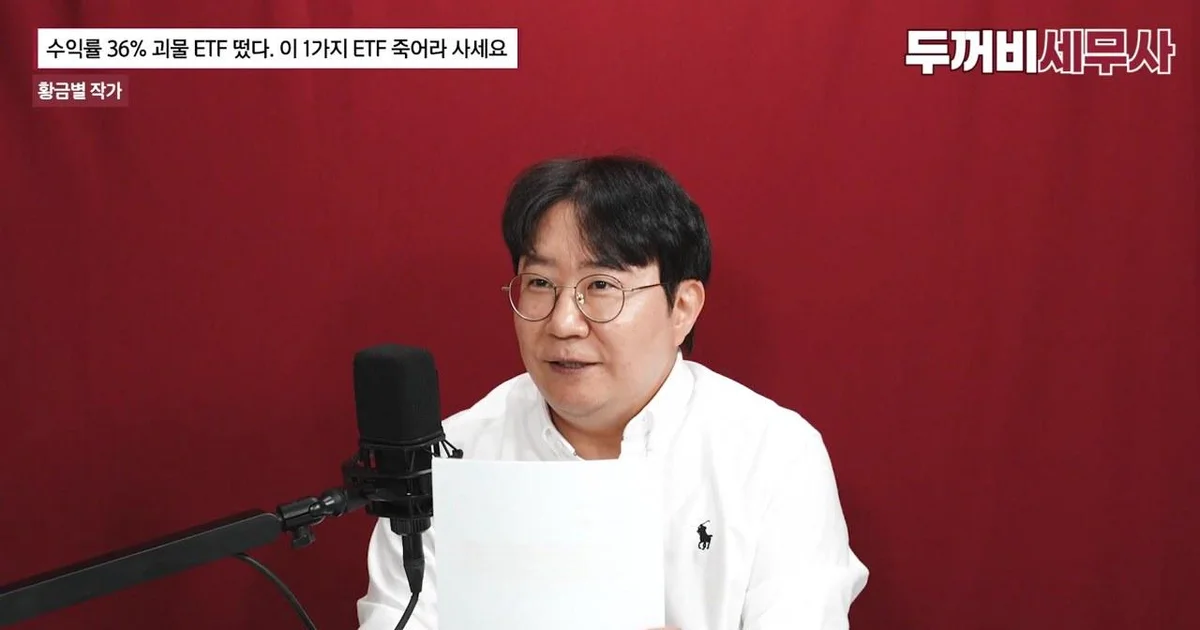
La escritora Hwang Geum-byeol, quien se ha estado preparando para la jubilación a través de la inversión en dividendos, reveló que recientemente ha rediseñado su cartera para adaptarse a las condiciones actuales del mercado. Apareciendo en el canal de YouTube 'Finance with Toad Tax Accountant', Hwang Geum-byeol explicó que ha ajustado sus ingresos por dividendos, que anteriormente rondaban los 5,000,000 wones mensuales, a un nivel de entre 3,000,000 y 3,500,000 wones mensuales para asegurar la liquidez en efectivo.
Ajuste de ingresos por dividendos y estrategia de aseguramiento de liquidez
Hwang Geum-byeol mencionó que ha estado viviendo de los ingresos por dividendos desde su jubilación en 2023 y que ha realizado cambios en su cartera siguiendo la tendencia alcista del mercado, incluyendo la bolsa de Estados Unidos. Aunque en el pasado recibía más de 5,000,000 wones mensuales en dividendos, actualmente ha reducido la escala de sus dividendos a un rango de entre 3,000,000 y 3,500,000 wones mensuales. Explicó que esta decisión no se debe a un cambio en los activos de inversión, sino que busca asegurar efectivo siguiendo la reciente tendencia alcista del mercado y prepararse para la volatilidad que pueda ocurrir en el futuro.
Hwang Geum-byeol hizo referencia a los periodos de caída del mercado y las crisis económicas que se repiten cada 2 o 3 años, enfatizando que es importante asegurar la liquidez en efectivo para que actúe como una "esponja" para resistir el mercado. Señaló especialmente que, durante los periodos de aumento de tipos de interés y situaciones de inflación, los activos de inversión, incluidos las acciones de dividendos, pueden enfrentar dificultades, y añadió que cuando haya inquietud, es más estable reducir la ambición y centrarse en activos esenciales.
Análisis de rentabilidad de la inversión con apalancamiento y riesgos en mercados bajistas
En el video, se compararon con cifras específicas las diferencias de rentabilidad entre el ETF que sigue el índice Nasdaq, QQQ, y los productos con apalancamiento, QLD (2x) y TQQQ (3x). Según los datos presentados por Hwang Geum-byeol, si se hubiera realizado una compra sistemática de una acción cada día durante la primera mitad de este año (1 de enero al 30 de junio), QQQ registró una rentabilidad del 14%, QLD del 25% y TQQQ del 36%. Esto muestra la característica de que los productos con apalancamiento presentan una mayor rentabilidad en mercados alcistas.
Sin embargo, los resultados fueron distintos durante el mercado bajista del periodo de aumento de tipos de interés en 2022. Cuando el mercado se desplomó casi un 40% en aquel entonces, bajo una inversión sistemática, QQQ registró una rentabilidad del -14%, mientras que QLD mostró un -33% y TQQQ un -54%. Hwang Geum-byeol mencionó que, en el caso de TQQQ, puede ocurrir una situación en la que los activos se reduzcan a la mitad, y explicó que la estrategia de inversión debe variar según la "capacidad" para soportar la volatilidad en los mercados bajistas. En consecuencia, sugirió que es más seguro mantener como base productos pasivos que sigan al índice o un apalancamiento de dos veces, en lugar de uno de tres veces.
La importancia de construir un "pipeline" para la preparación de la jubilación
En el proceso de preparación para la jubilación, se mencionó la necesidad de construir un "pipeline" (canal de ingresos) que genere diversas fuentes de ingresos además de los dividendos. Hwang Geum-byeol afirmó que antes de la jubilación, es importante el proceso de generar ingresos adicionales de entre 500,000 y 1,000,000 wones mensuales a través de actividades que uno haga bien o que le gusten. Esto es posible de diversas maneras, como la creación de contenido, la escritura o la gestión de un canal de YouTube, y estos ingresos adicionales cumplen la función de reducir la carga de tener que depender únicamente de los dividendos después de la jubilación.
Además, ofreció consejos sobre el control psicológico durante el proceso de inversión. Mencionó la psicología de sentir el deseo de comprar incluso cuando el mercado baja un poco, y reconoció que es difícil gestionar el dolor por la pérdida o el hecho de renunciar a las ganancias que ocurre durante el proceso de reequilibrio. Hwang Geum-byeol propuso mantener la cartera centrada en dividendos, pero operando el apalancamiento con una proporción pequeña tal que no se sienta FOMO (miedo a quedarse fuera).
0Comentarios
Los comentarios están desactivados por ahora.