
"La reducción de la deuda respecto al GDP es una ilusión"... El profesor Lee Hyun-hoon advierte sobre la realidad de la deuda de los hogares
El profesor Lee Hyun-hoon analiza en KB Real Estate TV la inestabilidad del mercado inmobiliario, la desconexión entre la deuda de los hogares y los ingresos reales, y la necesidad de diversificar los activos ante la incertidumbre económica.
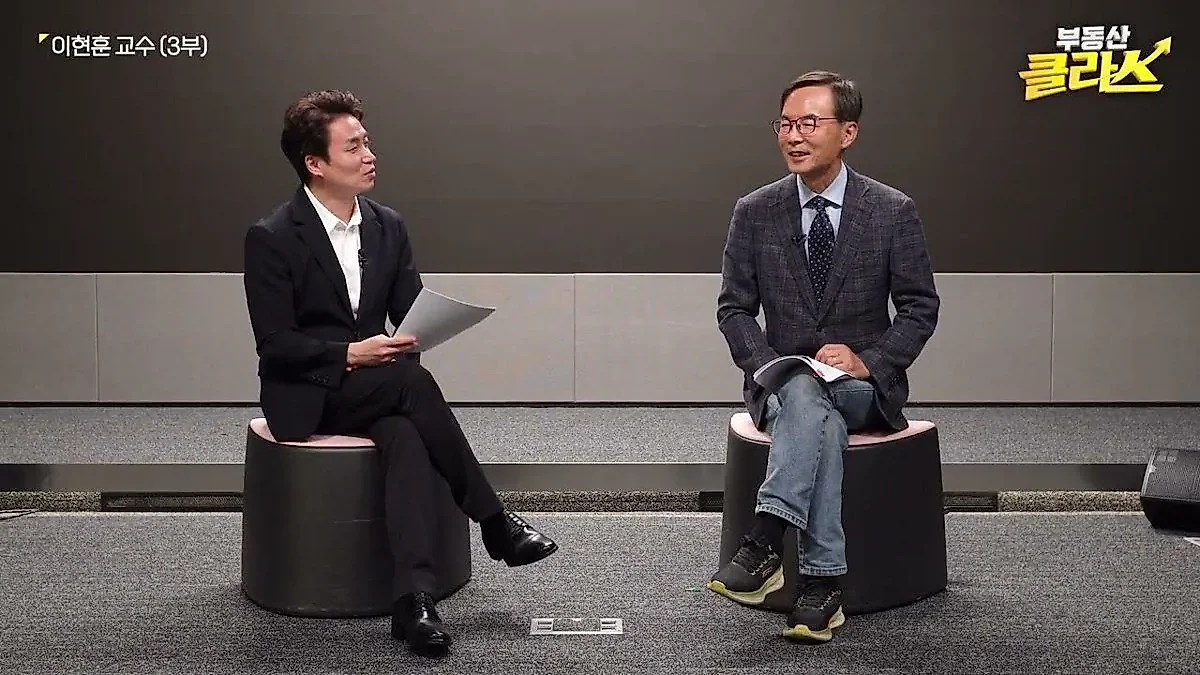
A pesar de las sucesivas medidas inmobiliarias, la inestabilidad del mercado en torno a los precios de la vivienda no se calma. Aunque el gobierno ha presentado diversas cartas, como la gestión de la demanda, la expansión de la oferta y la reforma fiscal, la percepción térmica del mercado sigue siendo alta. El profesor Lee Hyun-hoon diagnosticó, a través de KB Real Estate TV, la tendencia actual del mercado inmobiliario, el peligro de la deuda de los hogares y las estrategias de gestión de activos en una era de incertidicia.
Mercado inmobiliario con efectos de política mínimos, "La tendencia al alza de los precios de la vivienda podría continuar"
Desde el lanzamiento del actual gobierno, se han implementado aproximadamente seis rondas de medidas relacionadas con el sector inmobiliario. Estas incluyeron la expansión del sistema de permiso de transacciones de tierras y las restricciones de préstamos para la gestión de la demanda, medidas para la expansión de la oferta y propuestas de reforma fiscal. Sin embargo, el profesor Lee Hyun-hoon mostró una visión escéptica sobre los resultados de estas políticas. Señaló que las políticas tuvieron límites para estabilizar el mercado, afirmando: "El gobierno se esforzó más que otros gobiernos por controlar el sector inmobiliario, pero como resultado, la puntuación no es alta".
Específicamente, analizó que las medidas de gestión de la demanda produjeron el efecto secundario de contraer la oferta. Explicó que al restringir los préstamos y endurecer las regulaciones para suprimir la demanda, los demandantes que necesitan vender sus viviendas actuales para comprar una nueva no pueden moverse, lo que resulta en una reducción de la oferta en el mercado. También explicó que las medidas de oferta se encuentran todavía en la etapa de permisos, por lo que existe un desfase temporal hasta que se conviertan en una oferta real que conduzca a la ocupación efectiva, y mientras tanto, la ansiedad de que los precios de la vivienda aumenten domina el mercado.
Respecto a la propuesta de reforma fiscal, evaluó que "podría haber tenido el efecto de ajustar los precios de algunas viviendas de alto valor, pero fue insuficiente para frenar el aumento de los precios de la vivienda en la periferia de Seoul y en toda la región metropolitana". Mencionó que los precios de la vivienda han subido drásticamente, con una tasa de aumento acumulada del 17.7% desde principios de este año hasta la fecha reciente, y pronosticó: "Dado que ya se han presentado todas las medidas posibles, la estructura obliga a que los precios de la vivienda sigan subiendo".
La caída de la proporción de deuda respecto al GDP es una 'ilusión'... Grave desconexión con los ingresos de los hogares
Aunque los indicadores estadísticos recientes muestran una caída en la proporción de la deuda de los hogares respecto al GDP, el profesor Lee advirtió fuertemente que esto es una "ilusión". Su análisis es que, mientras el monto total de la deuda de los hogares nunca ha disminuido, la proporción baja únicamente porque el denominador, el GDP nominal, ha aumentado rápidamente. El punto clave es que, a medida que el valor añadido que generan las empresas aumenta debido al auge de las exportaciones, el GDP nominal sube, pero esto no se traduce en un aumento de los ingresos reales de los hogares comunes.
Su argumento es que "la deuda de los hogares debe juzgarse dividiéndola por los ingresos reales de los hogares, no por el GDP". Mientras que el GDP nominal ha aumentado significativamente, la tasa de aumento de los ingresos nominales de los asalariados se ha mantenido en un nivel del 0.4% anual, sin poder seguir el ritmo del aumento de la deuda de los hogares. Especialmente en una situación donde aproximadamente el 75% de la deuda de los hogares son préstamos con garantía hipotecaria, la estructura en la que la deuda aumenta mientras los ingresos se estancan incrementa la carga sobre la economía de la gente común.
Además, el problema de la "garantía de alquiler Jeonse", típico de Corea, se señaló como una variable grave. Se estima que el monto de las garantías de Jeonse es de aproximadamente 1,000 billones de won, y al compararlo con el GDP, Corea muestra un nivel de deuda muy alto incluso entre los países de la OECD. El profesor Lee enfatizó que "la garantía de Jeonse es una 'deuda entre particulares' que el propietario pide prestada al inquilino, y puede ser más peligrosa que los préstamos de las instituciones financieras", subrayando que es necesario gestionar la deuda incluyendo las garantías de Jeonse al considerar los riesgos de la inversión inversa de Jeonse o de las viviendas con garantía insuficiente.
"Se debe escapar de la concentración inmobiliaria"... Orden de diversificación de la cartera de activos
También surgieron voces de advertencia sobre el problema estructural de que aproximadamente el 75% de los activos de los hogares en Corea están concentrados en el sector inmobiliario. Aunque la inversión inmobiliaria continúa debido a la expectativa de que los precios de la vivienda seguirán subiendo, el cambio en el entorno de las tasas de interés puede ser una variable. Afirmó que "hemos entrado en la etapa de 'Nueva Normalidad' donde las tasas de interés pasan de una era de bajas tasas a una era de altas tasas", y mencionó el caso en que incluso los apartamentos de la zona de Gangnam sufrieron una caída drástica de precios si las tasas de interés suben bruscamente como ocurrió en 2022.
El profesor Lee diagnosticó que "si las tasas de interés se disparan estando demasiados activos invertidos en bienes raíces, no solo los individuos, sino también el país a nivel nacional pueden sufrir grandes pérdidas", señalando que existe el riesgo de seguir una trayectoria similar a la crisis económica que atraviesa China o a los "Los 30 años perdidos" de Japón. Por lo tanto, aconsejó estar alerta ante la estructura actual donde una parte considerable de los activos está atada al sector inmobiliario.
Como alternativa para una formación de activos inteligente en medio de una situación económica incierta, propuso la "diversificación de la cartera". Recomendó alejarse de las inversiones centradas en activos denominados en won, sesgadas hacia los bienes raíces, y diversificarse en diversos activos financieros como acciones y bonos. Además, añadió que es necesaria una estrategia para proteger los activos de forma segura y aumentar la rentabilidad mediante el estudio de activos alternativos como el oro o el Bitcoin, o manteniendo activos denominados en dólares desde una perspectiva de mediano y largo plazo.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.