
El KOSPI presenta sobrevaloración a largo plazo ante riesgos de crédito en EE. UU.
El profesor Kim Young-ik advierte que, aunque existen señales de un rebote técnico a corto plazo, el KOSPI permanece sobrevalorado respecto al PIB nominal y la masa monetaria, recomendando reducir la exposición a acciones al 20%.
El profesor Kim Young-ik advirtió que el KOSPI sigue sobrevalorado pese a un posible rebote técnico, recomendando reducir la proporción de acciones al 20% para asegurar efectivo ante el riesgo de un colapso del crédito en EE. UU.
El KOSPI ha experimentado ajustes significativos tanto en julio como en octubre, aumentando la incertidumbre sobre la dirección del mercado. Aunque los indicadores de medio y largo plazo sitúan al índice en una zona de sobrevaloración, los indicadores técnicos de corto plazo sugieren la posibilidad de un rebote, lo que requiere una observación cuidadosa por parte de los inversores.
A través de "Kim Young-ik's Economics School" el día 20, el profesor Kim Young-ik reevaluó el mercado actual del KOSPI, distinguiendo claramente entre las perspectivas de corto y largo plazo. Basándose en indicadores de medio y largo plazo basados en el PIB nominal y la masa monetaria (M2), Kim diagnosticó que "el KOSPI todavía se encuentra en una zona de sobrevaloración".
KOSPI sigue alto respecto al PIB nominal y M2, aunque indicadores a corto plazo sugieren rebote
El profesor Kim evaluó la existencia de una burbuja en el mercado mediante la relación "KOSPI respecto al PIB (GDP-KOSPI)", que divide la capitalización bursátil del KOSPI por el PIB nominal. Bajo la premisa de que el PIB nominal crezca un 19,5% este año, el KOSPI se encontraba sobrevalorado en más de un 30% al 16 de octubre. Al compararlo con el promedio del 70% registrado desde el año 2000, la cifra actual del 146% sigue estando muy por encima de la media.
El análisis basado en el indicador de liquidez M2 (moneda en sentido amplio) muestra resultados similares. Entre 2005 y el año pasado, la relación promedio entre la capitalización del KOSPI y la M2 fue del 58%, pero en mayo pasado se disparó hasta el 144%, generando una gran burbuja. Tras las caídas de julio y octubre, la cifra descendió al 96%, pero Kim analizó que "sigue siendo un nivel superior al promedio de precios" y que es probable que, a medio plazo, se acerque gradualmente a la media.
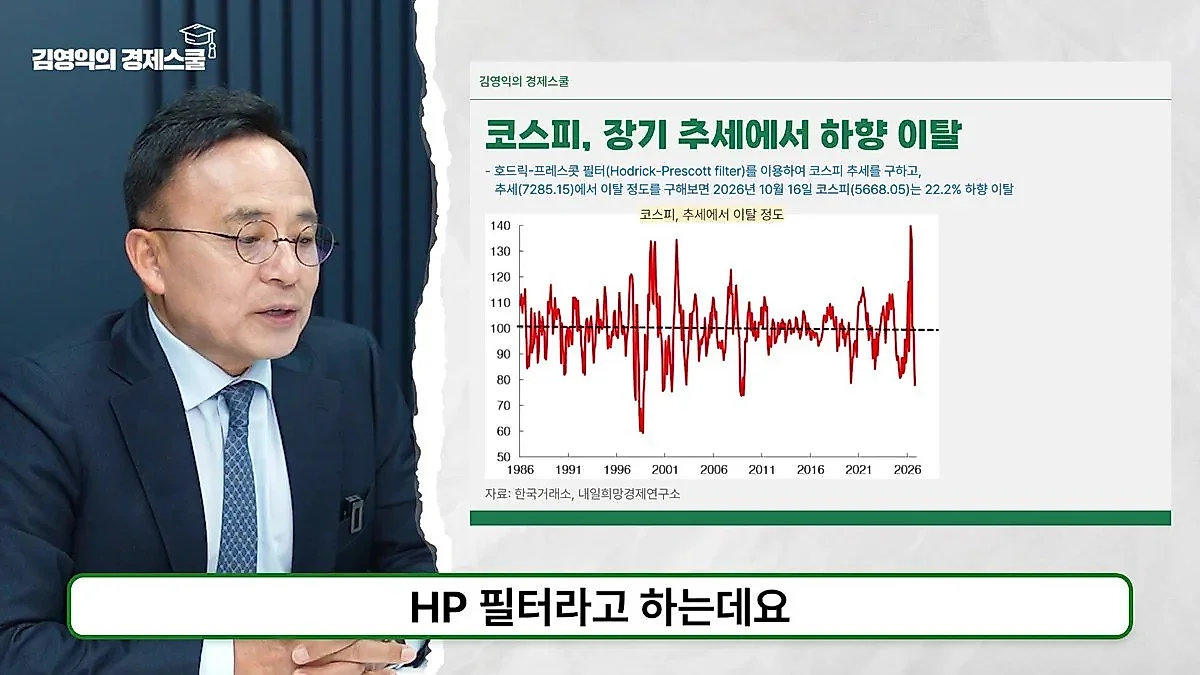
Por otro lado, surgió el análisis de que existen indicios de un rebote desde una perspectiva de corto plazo. Kim estimó que el valor promedio diario de las exportaciones de este mes será de 5.330 millones de dólares y explicó que, basándose en esta cifra, el valor justo del KOSPI sería de 5.994. Además, citando el indicador técnico "H-Filter", añadió que existe suficiente posibilidad de un rebote a corto plazo, ya que el KOSPI ha caído aproximadamente un 22% por debajo de su tendencia a largo plazo.
Fase de caída en los indicadores adelantados: reducir la proporción de acciones al 20% para asegurar efectivo
A pesar de la posibilidad de un rebote a corto plazo, la razón por la que Kim no recomienda compras agresivas es la "dirección" del mercado. Analizó que tanto la variación cíclica de los indicadores adelantados que determinan la dirección del mercado como el indicador adelantado de la OCDE para Corea han alcanzado su punto máximo en julio y han entrado en una fase de descenso. Esto significa que es difícil que se produzca un ascenso tendencial del KOSPI.
Específicamente, interpretó la reducción de la diferencia entre los tipos de interés a corto y largo plazo como una señal de desaceleración económica. Como estrategia de asignación de activos en esta fase económica, Kim propuso reducir la proporción de acciones. "Cuando los indicadores adelantados suben, es bueno mantener una proporción de acciones de alrededor del 60%, pero cuando bajan, lo adecuado es reducirla a alrededor del 20%", aconsejó, añadiendo que "en este momento es una fase crucial para proteger el efectivo, por lo que es recomendable poseer muchos activos líquidos o bonos a corto plazo".
Preocupación por el "colapso del crédito" desde EE. UU.: posibilidad de que se repita la caída de julio en el KOSPI
La mayor variable es el movimiento del mercado estadounidense. Kim advirtió que el volumen de préstamos con garantía de acciones (crédito) en el mercado de valores de EE. UU. se mantiene en niveles máximos históricos. El crédito en EE. UU. alcanzó un máximo histórico de 1,5 billones de dólares en junio y, aunque ha disminuido ligeramente, sigue siendo un nivel máximo histórico.
Al observar casos pasados, se repite el patrón de una caída brusca de los precios de las acciones tras alcanzar el punto máximo del crédito. Tanto en el colapso de la burbuja de las tecnológicas en el año 2000 como en la crisis financiera de 2008, los precios cayeron drásticamente después de que el crédito alcanzara su pico. Kim pronosticó que "recientemente, el rendimiento de los bonos del Tesoro de EE. UU. ha superado el 5%, lo que ha elevado la tasa de descuento y esto podría afectar a las empresas tecnológicas". También señaló que "si los precios de las acciones en EE. UU. caen bruscamente debido a problemas de financiación de las empresas de IA, el mercado coreano podría experimentar un círculo vicioso similar al de julio pasado, donde el crédito disminuye y los precios caen".
En conclusión, Kim enfatizó que, aunque el KOSPI tiene margen para un rebote a corto plazo, se debe estar preparado para el impacto que pueda ocurrir cuando surjan los problemas de crédito en el mercado estadounidense y la sobrevaloración de los precios de las acciones. Sugirió que "sería mejor buscar puntos de rebote a corto plazo en el momento en que los precios de las acciones en EE. UU. puedan caer bruscamente".
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.