
Kim Young-ik警告韩国股市估值过高并建议保留现金
Kim Young-ik在“金永益的经济学校”中指出,尽管韩国综合股价指数短期有反弹可能,但中长期仍处于高估状态,并警告美国信用融资规模处于历史高点,可能引发市场剧烈波动。
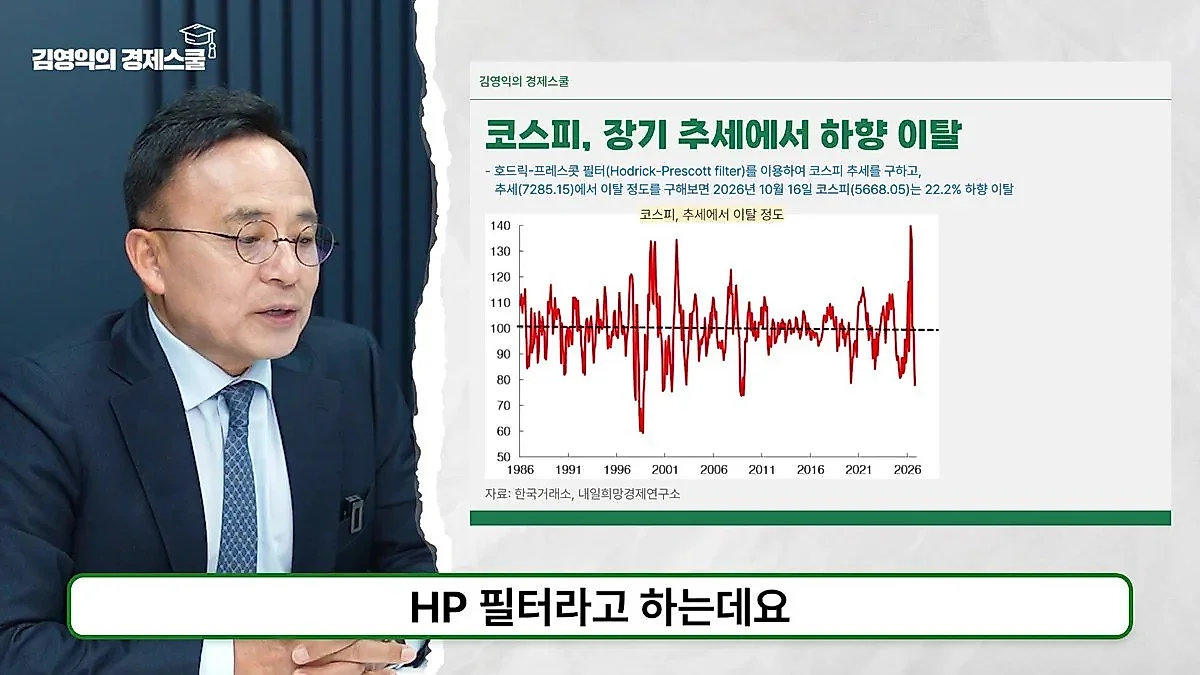
Kim Young-ik在20日的节目中指出,由于先行指数已进入下降阶段且韩国综合股价指数较长期趋势线下跌约22%,建议投资者将股票权重缩减至20%左右,并警惕美国信用融资处于历史高位可能引发的股价暴跌风险。
继今年7月之后,韩国综合股价指数在10月再次经历大幅调整,市场走向的不确定性正在增加。虽然从中长期指标来看,市场仍处于高估区间,但短期技术指标显示存在反弹可能,投资者需保持警惕。
Kim Young-ik教授在20日的“金永益的经济学校”节目中对当前韩国综合股价指数市场进行了重新评估,并明确区分了中长期与短期的不同观点。Kim Young-ik以名义GDP和货币供应量(M2)为基准的中长期指标为依据,诊断称“韩国综合股价指数仍处于高估领域”。
对比名义GDP与M2,韩国综合股价指数仍处于高位,短期指标预示反弹
Kim Young-ik通过将韩国综合股价指数市值除以名义GDP得到的“GDP对 KOSPI比率(GDP-KOSPI)”来判断市场是否存在泡沫。在今年名义GDP增长19.5%的假设下,截至10月16日,韩国综合股价指数处于高估约30%以上的状态。与2000年以来的平均水平70%相比,目前达到的146%这一数值仍大幅高于平均水平。
基于流动性指标M2(广义货币)的分析结果也类似。从2005年到去年,韩国综合股价指数市值与M2的平均比例为58%,但在今年5月曾飙升至144%,出现了巨大的泡沫。此后经历7月和10月的暴跌后,该比例降至96%,但Kim Young-ik分析称,“该水平仍高于价格平均值”,从中长期来看,价格很有可能逐渐向平均值靠拢。
另一方面,短期观点显示出反弹迹象。Kim Young-ik预计本月日均出口金额为53.3亿美元,并解释称以此数值计算出的韩国综合股价指数合理水平约为5,994。此外,他引用技术指标“H-Filter”补充称,由于目前韩国综合股价指数已较长期趋势线下跌约22%,因此短期反弹的可能性非常充分。
先行指数进入下降阶段,建议将股票权重降至20%以确保现金
尽管存在短期反弹的可能性,但Kim Young-ik并不建议积极买入,原因在于市场的“方向性”。他分析认为,决定市场方向的先行指数循环变动值和OECD韩国先行指数已在7月达到顶点,并进入了下降阶段。这意味着韩国综合股价指数难以实现趋势性上涨。
特别是长短期利差的收窄也被解读为经济放缓的信号。针对这种经济阶段,Kim Young-ik提出了缩减股票权重的资产配置策略。他建议:“当先行指数上升时,将股票权重维持在60%左右较好;而当先行指数下降时,将其缩减至20%左右更为合适。目前是保住现金的关键阶段,因此持有较多短期债券或现金类资产更为理想。”
担忧美国“信用崩塌”……可能重演7月韩国综合股价指数暴跌
最大的变量在于美国市场的动向。Kim Young-ik警告称,美国股市的信用融资规模正处于历史高点水平。美国信用融资在6月达到1.5万亿美元的历史最高点后虽略有下降,但仍处于历史最大水平。
从历史案例来看,信用融资达到顶点后股价随之暴跌的模式不断重复。在2000年IT泡沫破裂和2008年金融危机期间,股价均在信用融资达到顶点后剧烈下跌。Kim Young-ik展望称:“近期美国国债收益率超过5%,导致折现率升高,这可能会影响科技股。如果因AI企业的融资信用问题等引发美国股价暴跌,韩国市场也可能出现像今年7月那样,信用融资减少且股价下跌的恶性循环。”
综上所述,Kim Young-ik强调,虽然韩国综合股价指数短期内有反弹空间,但必须防范因美国市场信用问题和股价高估问题暴露而可能引发的冲击。他建议:“最好在美国股价可能暴跌的时点寻找短期反弹点。”
来源:原视频(YouTube)
0评论
当前已关闭评论功能。