
KOSPIは中長期的に過大評価、米国の信用融資高水準に警戒感
キム・ヨンイク教授は、KOSPIが中長期的な指標では依然として過大評価の状態にあると分析し、米国市場の信用融資が歴史的高水準にあることから、現金を確保する資産配分戦略を提言した。
キム・ヨンイク教授は20日、KOSPIが名目GDPに対し30%以上過大評価されていると指摘し、米国の信用融資が歴史的な高水準にあることから、株式比率を20%前後まで減らして現金を確保すべきだと助言した。
KOSPIは、去る7月に続き10月にも大幅な調整を経ており、市場の方向性に対する不確実性が高まっている。中長期的な指標では依然として過大評価の領域に留まっているが、短期的なテクニカル指標は反発の可能性を示唆しており、投資家には慎重な観察が求められている。
キム・ヨンイク教授は20日、「キム・ヨンイクの経済スクール」を通じて現在のKOSPI市場を再評価し、中長期的な観点と短期的な観点の違いを明確に区別して提示した。キム教授は、名目GDPと通貨量(M2)を基準とした中長期的な指標に基づき、「KOSPIはまだ過大評価の領域にある」と診断した。
名目GDP・M2に対し依然として高いKOSPI…短期指標は反発を示唆
キム教授は、KOSPIの時価総額を名目GDPで割った「GDP対KOSPI比率(GDP-KOSPI)」を通じて、市場のバブルの有無を判断した。今年の名目GDPが19.5%成長するという前提に立つと、去る10月16日時点のKOSPIは約30%以上過大評価された状態である。2000年以降の平均である70%と比較すると、現在の146%という数値は依然として平均を大きく上回る水準となっている。
流動性指標であるM2(広義通貨)を基準とした分析も同様である。2005年から昨年までのKOSPI時価総額とM2の平均比率は58%であったが、去る5月には144%まで急騰し、大きなバブルが発生した。その後、7月と10月の急落を経て96%まで低下したが、キム教授は「依然として価格平均よりは高い水準」とし、中期的には徐々に平均に接近する可能性が高いと分析した。
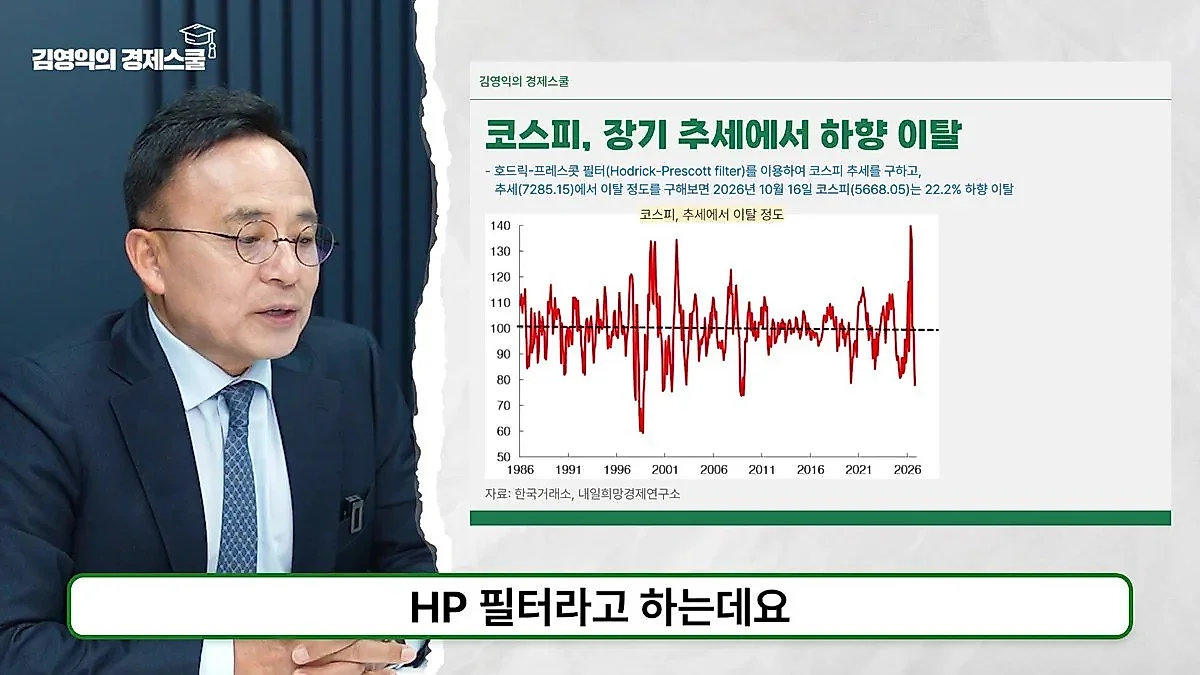
一方で、短期的な観点からは反発の兆しが見えるとの分析が出た。キム教授は今月の1日平均輸出額を53億3,000万ドルと予想し、この数値を基準に算出した適正KOSPIは5,994の水準であると説明した。また、テクニカル指標である「H-Filter」を引用し、現在のKOSPIは長期的なトレンドの下に約22%ほど下落しており、短期的な反発の可能性は十分であると付け加えた。
先行指数は下落局面…株式比率を20%に減らし現金を確保すべき
短期的な反発の可能性があるにもかかわらず、キム教授が積極的な買いを勧めない理由は、市場の「方向性」にある。同教授は、市場の方向性を決定づける先行指数循環変動値とOECDの韓国先行指数が、去る7月にピークを迎えて下落局面に入ったと分析した。これは、KOSPIの趨勢的な上昇が困難であることを意味している。
特に、長短金利差の縮小も景気減速の信号として解釈した。キム教授は、このような景気局面における資産配分戦略として、株式比率の縮小を提案した。同教授は「先行指数が上昇する時は株式比率を60%前後で持つのが良いが、下落する時は20%前後まで減らすのが適切だ」とし、「今は現金を守ることが重要な局面であるため、短期債券や現金性資産を多く保有するのが良い」と助言した。
アメリカ発の「信用崩壊」の懸念…7月のKOSPI急落が再来する可能性
最大の変数はアメリカ市場の動きである。キム教授は、アメリカの株式市場における信用融資の規模が歴史的な高水準に留まっている点を警告した。アメリカの信用融資は、去る6月に1兆5,000億ドルで史上最高値を記録した後、わずかに減少したものの、依然として歴史的な最大水準にある。
過去の事例を見ると、信用融資がピークに達した後、株価が急落するパターンが繰り返されている。2000年のITバブル崩壊時と2008年の金融危機時のいずれも、信用融資のピーク後に株価が急激に下落した。キム教授は「最近、アメリカの国債利回りが5%を超えたことで割引率が高まっており、これは技術株に影響を与える可能性がある」とし、「AI企業の資金調達における信用問題などが浮上し、アメリカの株価が急落する場合、韓国市場も去る7月のように信用融資が減少し株価が下落する悪循環が現れる可能性がある」と展望した。
結論として、キム教授はKOSPIが短期的に反発する余地はあるものの、アメリカ市場の信用問題と株価の過大評価問題が露呈することによって発生し得る衝撃に備えるべきだと強調した。同教授は「アメリカの株価が急落し得る時点で、短期的な反発地点を探すのが良いだろう」と提言した。
0コメント
現在コメントの投稿は無効になっています。