
La ubicación del negocio determinará la magnitud de las reducciones fiscales
La elección de la dirección del centro de trabajo puede variar significativamente los beneficios de reducción de impuestos, dependiendo de si la zona se clasifica como Zona de control de la sobreconcentración del área metropolitana de Seúl.
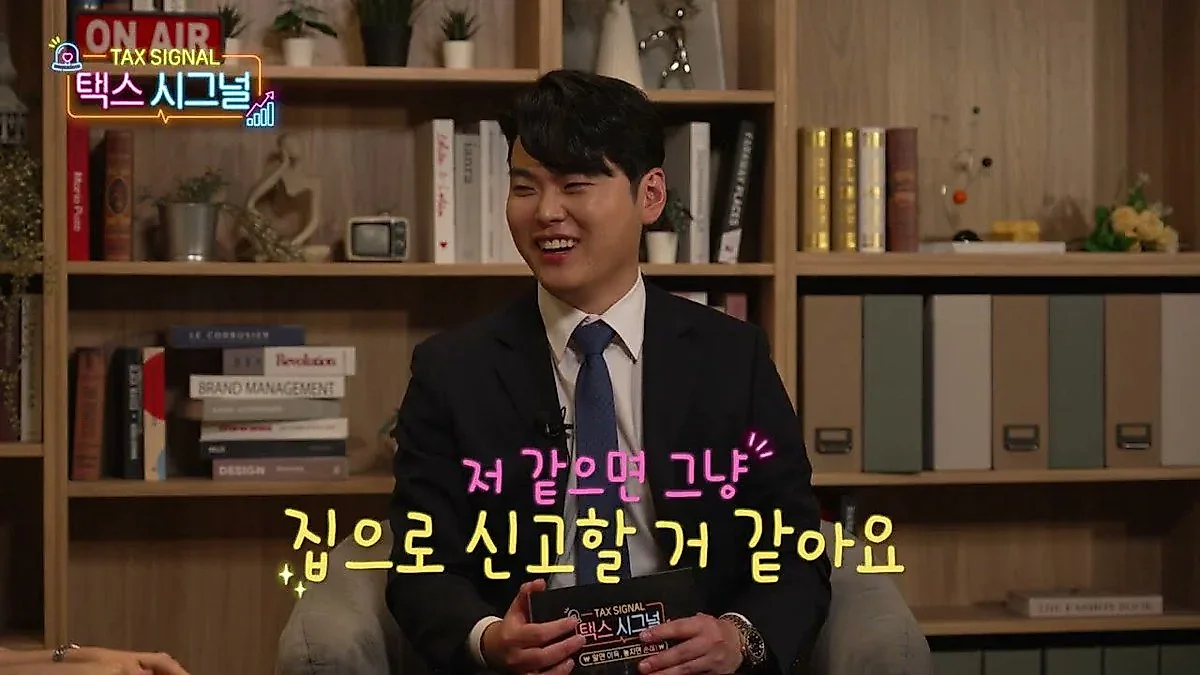
La elección estratégica del centro de trabajo puede generar una diferencia de hasta el 50% en la tasa de reducción de impuestos para nuevos emprendedores. Según la Agencia Nacional de Impuestos, los beneficios varían según si la ubicación se encuentra en la Zona de control de la sobreconcentración del área metropolitana de Seúl o en otras regiones.
Los futuros emprendedores que se preparan para iniciar un negocio podrían enfrentarse a problemas fiscales inesperados si al decidir la dirección de su centro de trabajo solo consideran la distancia o la accesibilidad desde su residencia. Esto se debe a que la magnitud de los beneficios de reducción de impuestos que se pueden recibir varía considerablemente según la ubicación del centro de trabajo.
Según el video "Señal fiscal" publicado por la Agencia Nacional de Impuestos, la dirección del centro de trabajo al momento de emprender puede elegirse de dos formas principales. La primera es registrar la dirección de la residencia oficial como el centro de trabajo, y la segunda es designar un espacio separado mediante un contrato de arrendamiento o un contrato de subarrendamiento. Si se utiliza la dirección propia como centro de trabajo, es posible realizar el registro sin un contrato separado, pero si se establece el centro de trabajo mediante alquiler, es imprescindible presentar documentos probatorios como el contrato de arrendamiento, el contrato de subarrendamiento o el consentimiento de subarrendamiento.
También es posible utilizar una oficina compartida como dirección del centro de trabajo. No obstante, el video señala como precaución que, al elegir una oficina compartida, también se debe celebrar un contrato de arrendamiento formal con dicha instalación, tal como se mencionó anteriormente. Además, en el caso de los residentes de apartamentos, se debe considerar que el registro del centro de trabajo podría estar limitado según los reglamentos de administración (Bylaws) del edificio.
Zona de control de la sobreconcentración del área metropolitana de Seúl, la variable clave para la reducción de impuestos
El punto más importante que debe tener en cuenta un emprendedor es si se encuentra en la "Zona de control de la sobreconcentración del área metropolitana de Seúl". Esto se debe a que las principales ventajas fiscales, como la reducción de impuestos para emprendedores jóvenes, aplican tasas de reducción diferentes según la región donde se ubique el centro de trabajo. El video explica la división regional en tres tipos: la Zona de control de la sobreconcentración del área metropolitana de Seúl ubicada dentro del área metropolitana, las regiones dentro del área metropolitana que no son zonas de control de la sobreconcentración, y las regiones fuera del área metropolitana.
En lugar de simplemente elegir un lugar cercano al hogar, la clave para el ahorro fiscal es seleccionar estratégicamente una región que maximice los beneficios de reducción de impuestos. El video sugiere que puede existir una diferencia de hasta el 50% en la tasa de reducción según la región, y enfatiza que la elección de la ubicación del centro de trabajo es un factor que determina la carga fiscal real, más allá de ser un simple trámite administrativo. Por lo tanto, puede ser necesaria una decisión estratégica que priorice los beneficios fiscales sobre la comodidad del desplazamiento al trabajo.
Si la dirección registrada difiere del lugar de trabajo real, se debe preparar evidencia como el "registro de IP"
No es raro que la dirección registrada del centro de trabajo sea distinta al lugar donde se realizan las actividades laborales reales. Esto se debe a que, al establecer una dirección en una región ajena al centro de trabajo real para obtener beneficios, se puede recibir un requerimiento de explicación por parte de las autoridades fiscales en el futuro. La Agencia Nacional de Impuestos establece el principio de que, si la dirección registrada en el registro de la empresa difiere del lugar de operación real, la ley fiscal se aplicará basándose en la situación real y no en la dirección del centro de trabajo.
Si la diferencia entre el centro de trabajo real y la dirección registrada genera dudas en las autoridades fiscales, se debe demostrar la situación mediante pruebas concretas. El video menciona los registros de asistencia al trabajo como uno de los documentos más útiles. En particular, los registros de la dirección IP que quedan al acceder a HomeTax de la Agencia Nacional de Impuestos pueden servir como una prueba indirecta de que el trabajo se realizó efectivamente en ese lugar, ya que al utilizar HomeTax en el sitio real de operaciones, queda registrado dicho log de IP. Además de esto, las grabaciones de las cámaras de seguridad (CCTV) instaladas en el centro de trabajo también pueden utilizarse como material probatorio.
Configuración del lugar de recepción de documentos y gestión de riesgos fiscales
Al registrar el centro de trabajo, también se debe prestar atención a la configuración del "lugar de recepción de documentos". Los empresarios pueden elegir el lugar donde desean recibir los documentos oficiales enviados por las autoridades fiscales, como la Agencia Nacional de Impuestos. Si este lugar de recepción se establece en el domicilio particular en lugar del lugar de operación real, puede convertirse en un factor que lleve a las autoridades fiscales a sospechar sobre la existencia real de la operación comercial.
En conclusión, al registrar el centro de trabajo, el emprendedor debe considerar integralmente los riesgos fiscales, desde la elección de la ubicación hasta la demostración de la operación real. Debe tenerse en cuenta que, si se registra una dirección en un lugar ajeno al trabajo real para obtener beneficios y posteriormente no se puede presentar una explicación, se podría perder la reducción de impuestos.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.