
2026年の世界経済は極めて厳しい状況に、AIによる格差拡大も予測
OECDの最新報告書に基づき、2026年の世界経済は連続的な衝撃により極めて厳しい局面を迎えるとの予測が出された。AI産業のバリューチェーンに関与できる国とそうでない国の間で経済的な二極化が進む見通しだ。
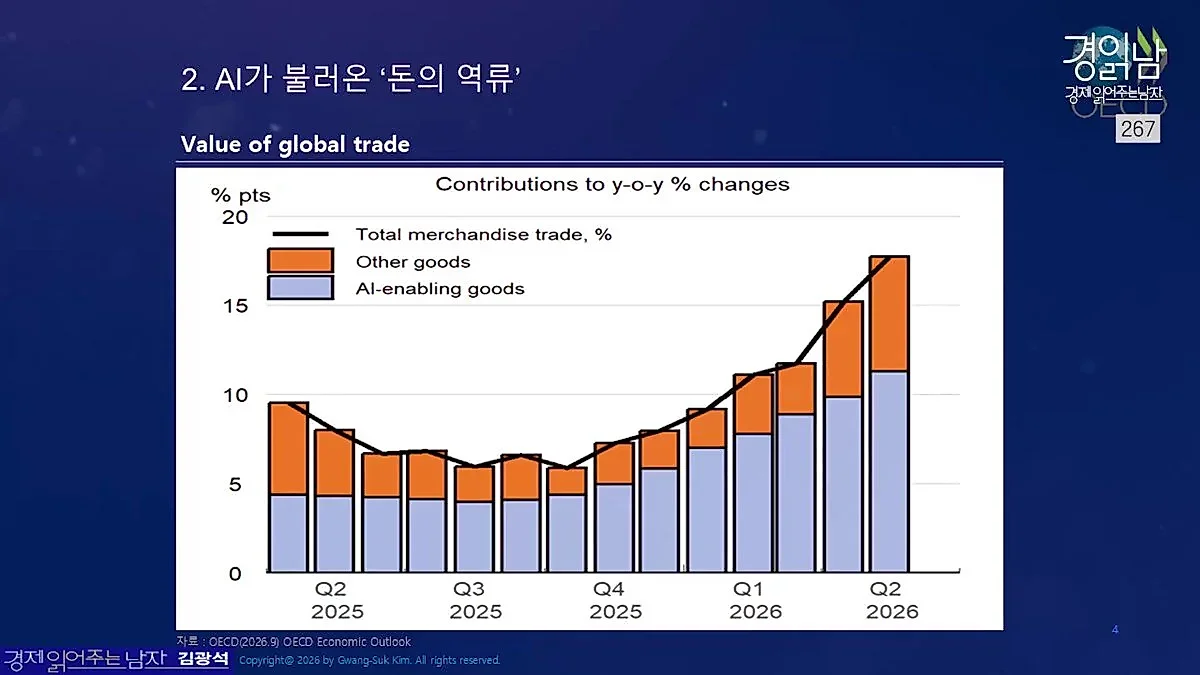
OECDの最新報告書によると、2026年の世界経済成長率は2.9%まで低下し、AIバリューチェーンへの参画可否によって経済の二極化が進む見通しです。韓国はAI関連の恩恵により3.7%の成長が予測される一方、中東戦争に伴う供給支障から原油価格の高騰や第2次インフレの懸念も示されています。
2026年の世界経済は、前例のない衝撃に直面するとの予測が示された。継続的な外部ショックが経済全般を圧迫するなか、AI(人工知能)産業のバリューチェーンに含まれる国と含まれない国の間で、経済の二極化が深化する見通しだ。
YouTubeチャンネル「経済を読み解く男(キム・グァンソクTV)」が伝えたキム・グァンソク教授の分析によると、OECD(経済協力開発機構)は最新の経済展望報告書を通じて、2026年の世界経済は非常に困難な時期を過ごすだろうと診断した。報告書の核心的なメッセージは「継続的な衝撃(weathering successive shocks)」である。これは単発的な衝撃にとどまらず、経済が一度の衝撃を乗り越える前に次の衝撃が連続して発生するという、苦しい状況が展開されることを示唆している。動画内の背景図でも、木々が強い風に耐えなければならない様子で描かれ、このメッセージを伝えている。
AIが分かつ経済格差…韓国は「資金の逆流」の恩恵
OECDの診断によれば、2026年の世界経済成長率は2.9%まで低下し、底を打つ見込みだ。しかし、すべての国が同じ苦痛を味わうわけではない。キム教授はこれを「AIが引き起こす資金の逆流」と説明した。世界約200カ国のうち、AIバリューチェーンに参画できる国は極少数にすぎないためだ。
米国の設計、韓国のメモリ半導体、台湾のファウンドリ、日本の素材、オランダの装置など、AI産業を支える核心的な国々は、2026年も強力な成長機会を享受できる可能性がある。一方、中東戦争やオイルショックなどの外部変数に脆弱なその他の国々は、経済回復を実感できないほど激しい格差を経験する見通しだ。キム教授は「AIを可能にする財の寄与度が驚異的に急増するため、2026年の輸出は凄まじく増加する」とし、「この輸出増加の波に乗れる国はごくわずかだ」と分析した。
韓国経済は、この「資金の逆流」を最も直接的に経験する国の一つとして指名された。キム教授は「OECDは韓国の成長率を3.7%と予測している」とし、「パンデミック前であっても3.7%の成長は容易ではなかったほど異例な数値であり、これはAIバリューチェーンに乗った結果だ」と分析した。ただし、こうした成長は特定の産業に集中しているため、実体経済の体感は異なる可能性があると指摘した。「2,900万人の就業者の中で半導体企業の役職員は20万人にも満たず、広く見積もって100万人程度が成果報酬を享受するとした場合、残りの2,800万人は経済成長や成果報酬の機会を実感しにくい可能性がある」と説明した。
中東戦争が誘発する第2次インフレと原油価格の変数
物価の流れについても警告がなされた。2022年にピークを迎えたインフレが、2026年半ばから再び上昇圧力を受ける「第2次インフレ」の可能性が提起された。特に中東戦争による国際原油価格の高騰が、物価上昇を刺激する核心的な変数として作用している。キム教授は、価格指標である「プライス(Price)」と物価上昇率である「インフレ」を区別し、今回の現象は物価上昇率指標で確認されるインフレの問題であることを強調した。
現在の原油価格の上昇は、原油需要が増えたからではなく、中東地域における供給支障によって発生した構造的な現象だ。キム教授は「原油需要は減少しているのに、供給が急減したことで原油価格が跳ね上がった」とし、「中東戦争が終結したとしても、生産・貯蔵施設の破壊により、原油価格の水準が戦争前のレベルまで下がるには少なくとも3年半ほどの時間がかかるだろう」と展望した。ただし、中東戦争の経過によっては、国際原油価格が再び55ドル台に向けて下落・安定化する余地はあると付け加えた。
こうした原油価格の不安定さは、国債金利の上昇につながっている。ただし、OECDの金融安定指標(FCI)に基づくと、現在の金利上昇が2022年のパンデミック時のような直接的な金融危機に発展する可能性は低いと分析した。金融は相対的に安定した状況にあるという。代わりに、財政支出が増加する状況下で、国債金利の上昇が民間投資を抑制する「クラウドアウト効果」を引き起こす点が懸念事項として挙げられた。
2027年の経済回復と金利引き下げ時期のつながり
では、市場が最も関心を寄せている金利引き下げの時期はいつになるのか。キム教授は、2026年の極端な停滞を経て、2027年には経済状況が漸進的に改善すると見通した。OECDの予測によれば、2026年に2.9%まで低下した世界経済成長率は、2027年には3.0%水準へと再び反転する見込みだ。
特に2027年は、財政政策と金融政策の方向性が転換される重要な分岐点となる見通しだ。韓国を含む主要国が2026年から2027年にかけて非常に強力で拡張的な財政政策を展開すると予想されるなか、金融政策の基調もピークを迎えた後、緩和へと転換される可能性が高いためだ。キム教授は「金融政策の基調がピークを過ぎて漸進的に金利引き下げの時期が来れば、財政が拡張的で金融政策も緩和へと転換し始めることで、非常に強力な流動性相場が引き起こされる可能性がある」と分析した。
0コメント
現在コメントの投稿は無効になっています。