
OECD "2026년 세계 경제 지독히 어려울 것…금리 인하 시점은"
OECD가 2026년 세계 경제를 '지속적인 충격'의 시기로 진단한 가운데, AI 밸류체인 참여 여부에 따른 국가 간 경제 양극화와 2027년 금리 인하 전환 가능성이 핵심 쟁점으로 떠올랐다.
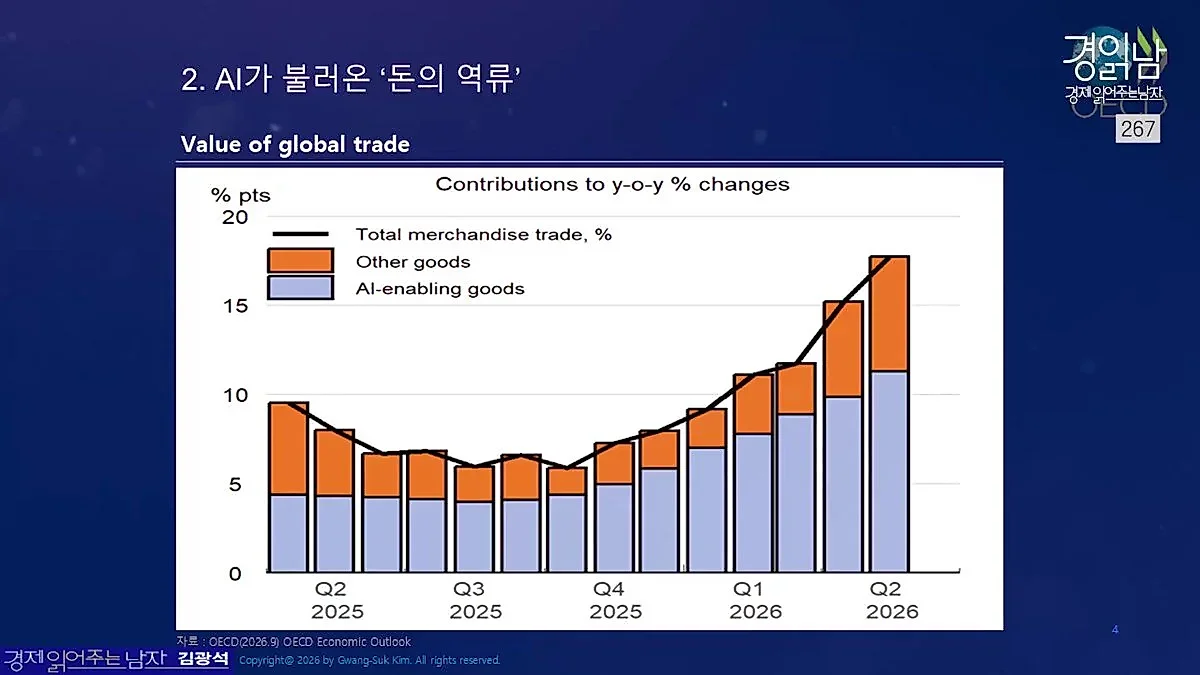
2026년 세계 경제가 유례없는 충격에 직면할 것이라는 전망이 나왔다. 지속적인 외부 충격이 경제 전반을 압박하는 가운데, AI(인공지능) 산업 밸류체인에 포함된 국가와 그렇지 못한 국가 간의 경제 양극화가 심화될 것으로 보인다.
경제 읽어주는 남자(김광석TV)가 전한 김광석 교수의 분석에 따르면, OECD(경제협력개발기구)는 최근 경제 전망 보고서를 통해 2026년 세계 경제가 매우 힘겨운 시기를 보낼 것이라고 진단했다. 보고서의 핵심 메시지는 '지속적인 충격(weathering successive shocks)'이다. 이는 단발성 충격에 그치는 것이 아니라, 경제가 한 차례 충격을 이겨내기도 전에 또 다른 충격이 연이어 발생하는 고통스러운 상황이 전개될 것임을 시사한다. 영상 속 배경 그림에서도 나무들이 강한 바람을 견뎌내야 하는 모습으로 묘사되며 이러한 메시지를 전달하고 있다.
AI가 가른 경제 양극화…한국은 '돈의 역류' 수혜
OECD의 진단에 따르면 2026년 세계 경제 성장률은 2.9%까지 떨어지며 저점을 찍을 것으로 보인다. 하지만 모든 국가가 같은 고통을 겪는 것은 아니다. 김 교수는 이를 'AI가 불러온 돈의 역류'로 설명했다. 전 세계 200여 개국 중 AI 밸류체인에 참여할 수 있는 국가는 극소수에 불과하기 때문이다.
미국의 설계, 한국의 메모리 반도체, 대만의 파운드리, 일본의 소재, 네덜란드의 장비 등 AI 산업을 지탱하는 핵심 국가들은 2026년에도 강력한 성장 기회를 누릴 수 있다. 반면 중동 전쟁이나 오일 쇼크 등 외부 변수에 취약한 나머지 국가들은 경제 회복을 체감하기 어려울 만큼 극심한 격차를 경험할 전망이다. 김 교수는 "AI가 가능하도록 만드는 재화들의 기여도가 놀라울 만큼 급증하면서 2026년 수출이 어마어마하게 늘어난다"며 "이 수출 증가세에 편승할 수 있는 나라는 몇 안 된다"고 분석했다.
한국 경제는 이러한 '돈의 역류'를 가장 직접적으로 경험하는 국가 중 하나로 지목됐다. 김 교수는 "OECD는 한국의 성장률을 3.7%로 전망하고 있다"며 "팬데믹 이전으로 가도 3.7% 성장이 쉽지 않았을 만큼 이례적인 수치이며, 이는 AI 밸류체인에 편승한 결과"라고 분석했다. 다만 이러한 성장이 특정 산업에 집중되어 있어 체감 경기는 다를 수 있다는 점을 지적했다. 그는 "2,900만 취업자 중 반도체 기업 임직원은 20만 명도 안 되는데, 넓게 양보해 100만 명 정도가 성과급을 누린다고 할 때 나머지 2,800만 명은 경제 성장과 성과급 기회를 체감하기 어려울 수 있다"고 설명했다.
중동 전쟁이 촉발한 2차 인플레이션과 유가 변수
물가 흐름에 대한 경고도 이어졌다. 2022년 정점을 찍었던 인플레이션이 2026년 중반부터 다시 상승 압력을 받는 '2차 인플레이션' 가능성이 제기됐다. 특히 중동 전쟁으로 인한 국제유가 급등이 물가 상승을 자극하는 핵심 변수로 작용하고 있다. 김 교수는 가격 지표인 '프라이스(Price)'와 물가 상승률인 '인플레이션'을 구분하며, 이번 현상은 물가 상승률 지표로 확인되는 인플레이션의 문제임을 강조했다.
현재의 유가 상승은 원유 수요가 늘어서가 아니라, 중동 지역의 공급 차질로 인해 발생한 구조적 현상이다. 김 교수는 "원유 수요는 줄어들고 있는데 공급이 급감하면서 유가가 튀었다"며 "중동 전쟁이 종료되더라도 생산·저장 시설 파괴로 인해 유가 레벨이 전쟁 이전 수준으로 내려가기까지는 최소 3년 반 정도의 시간이 걸릴 것"이라고 전망했다. 다만 중동 전쟁의 경과에 따라 국제유가가 다시 55달러 선을 향해 하향 안정화될 소지는 있다고 덧붙였다.
이러한 유가 불안은 국채 금리 상승으로 이어지고 있다. 다만 OECD의 금융안정지표(FCI)를 기준으로 볼 때, 현재의 금리 상승이 2022년 팬데믹 당시와 같은 직접적인 금융 위기로 번질 가능성은 낮다고 분석했다. 금융은 상대적으로 안정적인 상황이라는 것이다. 대신 재정 지출이 늘어나는 상황에서 국채 금리 상승이 민간 투자를 위축시키는 '구축 효과'를 일으킬 수 있다는 점이 우려 사항으로 꼽혔다.
2027년 경제 회복과 금리 인하 시점의 연결고리
그렇다면 시장이 가장 궁금해하는 금리 인하 시점은 언제인가. 김 교수는 2026년의 극심한 침체를 지나 2027년에는 경제 상황이 점진적으로 개선될 것으로 내다봤다. OECD 전망에 따르면 2026년 2.9%까지 내려갔던 세계 경제 성장률은 2027년 3.0% 수준으로 다시 반등할 전망이다.
특히 2027년은 재정 정책과 통화 정책의 방향이 전환되는 중요한 분기점이 될 것으로 보인다. 한국을 포함한 주요국들이 2026~2027년에 매우 강력하고 확장적인 재정 정책을 구사할 것으로 예상되는 가운데, 통화 정책 기조 역시 정점을 찍고 완화적으로 전환될 가능성이 크기 때문이다. 김 교수는 "통화 정책 기조가 정점을 찍고 점진적으로 금리 인하 시점이 온다면, 재정도 확장적이고 통화 정책도 완화적으로 전환되기 시작하면서 매우 강한 유동성 장세가 불러올 수 있다"고 분석했다.
출처: 경제 읽어주는 남자(김광석TV) 유튜브 「2차 인플레 공포 속, 2027 금리인하 시점 : OECD 2027 경제전망 [경읽남 267화]」
0댓글
현재 댓글 작성이 비활성화되어 있습니다.