
S&P500 이익 성장 가속화 전망…AI 투자 지속성이 핵심 변수
AI 투자를 주도하는 하이퍼스케일러들의 지출 확대가 S&P500 기업들의 이익 성장을 견인하며, 반도체 업종의 시장 주도력이 지속될 것이라는 전망이 나왔다.
미국 S&P500 지수의 이익 성장세가 과거의 패턴을 깨고 가파른 상승 곡선을 그릴 것이라는 전망이 나왔다. AI(인공지능) 투자를 주도하는 기업들의 자본지출(CAPEX) 확대가 기업 이익의 실질적인 성장으로 이어질 수 있는지 여부가 향후 시장의 변동성을 결정할 핵심 요소로 꼽힌다.
우리은행 박석현 이쿼티 전략가는 12일 '모닝경제Plus'를 통해 AI 투자 사이클과 반도체 업종의 실적 전망을 분석했다. 박 전략가는 S&P500 지수의 순이익 추이를 분석하며, 과거 2018년이나 2021년처럼 이익이 급증한 이듬해에는 성장이 정체되는 것이 일반적인 패턴이었다고 설명했다. 2018년은 4차 산업혁명 관련 IT 주식들의 급증이, 2021년은 코로나 이후의 정책 효과와 언택트 산업의 수혜가 이익 성장을 주도했다는 분석이다. 그러나 이번 사이클은 올해를 기점으로 2028년까지 이익 성장이 지속될 것으로 예상된다는 점이 기존과 다르다고 진단했다.
AI 투자 지속성 의구심 해소 과정이 주가 향방 결정
시장 일각에서는 급격한 이익 성장에 대한 의구심이 존재한다. 과거 패턴을 근거로 이익 성장이 다시 정체 국면에 진입할 것이라는 우려가 불확실성 요인으로 작용하고 있다는 분석이다. 특히 최근 미국 시장에서 나타난 일부 반도체 주식의 부진은 오픈AI(OpenAI) 실적 등과 맞물려 AI 투자의 지속성 여부에 대한 경계심을 반영한 결과로 풀이된다.
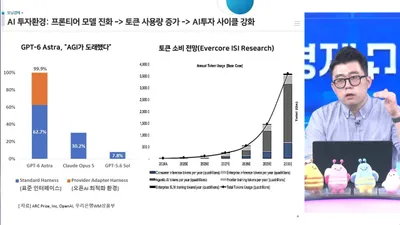
박 전략가는 "현재 시장은 AI 투자의 지속성 여부를 확인하며 불확실성을 걷어내는 과정에 있다"고 분석했다. 하이퍼스케일러(대규모 클라우드 기업)들의 공격적인 AI 투자가 실제 기업 이익으로 연결되는지가 확인됨에 따라, S&P500 기업들의 이익 성장이 우려를 넘어 실현될 수 있을 것이라는 관측이다. 하이퍼스케일러는 상위 5개 업체가 주도하는 AI 투자 주체로, 이들의 연도별 캐펙스(CAPEX) 지출 추이가 전체 이익 성장을 뒷받침하는 핵심 동력이다.
다만, 상반기 반도체 기업들이 보여준 폭발적인 주가 상승 속도가 하반기 이후에도 그대로 유지될 가능성은 낮아졌다고 덧붙였다. 하반기 들어 예상되는 실적의 추가적인 상향 조정 속도가 다소 더뎌지고 있기 때문이다. 박 전략가는 "AI 투자의 공격적 지속성 여부와 이에 따른 기업 실적의 빠른 성장이 실현될 수 있을지가 가장 큰 포인트"라며, 이러한 과정들이 단계적으로 확인됨에 따라 전반적인 주가 상승 기조는 실적 성장을 기반으로 추세적으로 이어질 수 있다고 전망했다.
글로벌 반도체 업종으로 집중되는 AI 투자 과실
AI 투자의 수혜는 특정 국가나 기업에 국한되지 않고 글로벌 반도체 업종 전반으로 집중되는 양상이다. 박 전략가가 제시한 데이터에 따르면, S&P500 지수 내 반도체 업종이 차지하는 순이익 비중과 한국 반도체 업종의 이익 비중은 2024년과 2025년을 거치며 급격히 상승하는 패턴을 보이고 있다. 2010년대 중반부터 횡보세를 보이던 비중이 AI 산업화와 함께 가파르게 올라가고 있다는 설명이다. 한국의 경우 해당 데이터를 분기별로 확인한 결과 역시 미국과 유사한 추이를 나타냈다.
이러한 흐름은 미국과 한국 시장에서 공통적으로 나타나고 있다. AI 투자의 확대가 글로벌 반도체 주요 핵심 기업들로 집중되면서, 국가별 수익률 차별화보다는 글로벌 반도체 업종이 향유하는 'AI 투자 과실'에 초점을 맞춰야 한다는 것이 박 전략가의 분석이다.
반도체 중심의 시장 주도력 지속 전망
결론적으로 향후 주식시장의 주도권 역시 반도체 업종이 계속 쥐고 있을 가능성이 높다. 박 전략가는 "이익 성장의 수혜를 어느 업종이 향유하느냐가 변하지 않는다면, 반도체 업종의 시장 주도력이 변화할 가능성은 낮다"고 분석했다. AI 투자의 지속성과 이에 따른 기업 실적 성장의 가시성이 점진적인 주가 상승을 이끄는 요인으로 작동할 것이라는 설명이다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.