
"데이터센터 지어놓고 놀고 있다"…AI 수익성 가로막는 '송전망 병목'
AI 수익성을 결정짓는 핵심 변수는 계산 능력이 아닌 전력 인프라다. 데이터센터 완공 후 송전망 연결 지연으로 인한 병목 현상이 AI 산업의 새로운 리스크로 부상하고 있다.
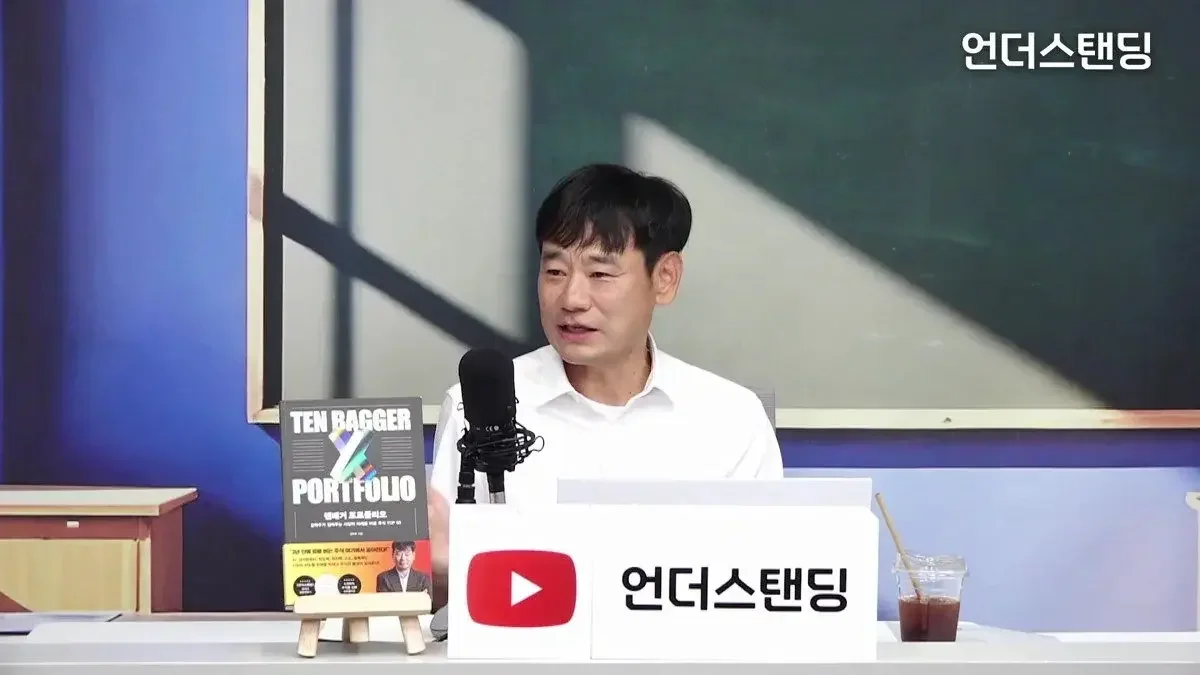
인공지능(AI) 산업의 성패가 계산 능력을 넘어 전력 인프라로 옮겨가고 있다. 데이터센터를 완공하더라도 전력망 연결이 지연되면서 막대한 투자비가 공실 부담으로 이어지는 '수익성 위기'가 현실화되고 있다.
언더스탠딩 : 세상의 모든 지식이 전한 김학주 교수의 분석에 따르면, 현재 AI 투자 수익성을 위협하는 핵심 변수는 단순한 컴퓨팅 파워가 아닌 '전력 공급의 병목 현상'이다. 데이터센터 건설에는 보통 1년 안팎이 소요되지만, 이를 전력망에 연결하는 데는 수년이 걸린다. 이 과정에서 발생하는 시간차는 데이터센터의 공실과 임차료 부담을 키우며 기업의 현금 흐름(Free Cash Flow)을 악화시키는 직접적인 원인이 된다. 김 교수는 "데이터센터를 지어 놓고 놀리고 있다. 지금 생돈이 나가고 있다"며 전력 공급 지연이 기업의 수익성에 직결되는 문제를 지적했다.
발전소는 충분한데 전기를 못 보낸다…'송전망 병목'의 실체
많은 이들이 전력 부족을 해결하기 위해 발전소를 추가로 건설해야 한다고 주장하지만, 실질적인 문제는 발전 능력이 아닌 송전망의 용량 한계에 있다는 지적이다. 김 교수는 "지금도 발전소가 잘 가동되지 않는 이유는 송전망이 꽉 차 있어 전기를 더 밀어 넣을 수 없기 때문"이라고 설명했다. 발전소 자체는 전력을 공급할 여력이 충분함에도 불구하고, 이를 전달할 '혈관'인 송전망이 막혀 있어 수요를 따라가지 못한다는 것이다.
실제로 미국 내 전력 수요는 폭발적으로 증가하고 있다. 현재 데이터센터가 요구하는 전력은 시간당 200테라와트아워(TWh) 수준이지만, 2030년에는 500~600TWh까지 치솟을 전망이다. 부족한 전력을 보충하기 위해 폐쇄했던 대형 원전 3곳을 재가동하기로 했으나, 이를 통해 확보할 수 있는 전력은 추가 수요인 수백 TWh에 비하면 "엄마 오줌도 못 놓을" 정도로 미미한 수준이다.
결국 핵심은 송전망 확대다. 김 교수는 "송전 능력이 개선된다면 얼마든지 전기를 더 넣을 수 있다"며 송전망 확충의 중요성을 강조했다. 과거 2000년대 초반에는 발전소 건설과 전력망 연결이 2년 안에 이루어졌으나, 현재는 행정 처리 등을 포함해 5년 이상이 소요된다. 특히 펜실베이니아, 뉴저지, 메릴랜드 등 데이터센터 밀집 지역에서는 전력망 연결에 12년까지 걸리는 사례도 발생하고 있다. 이처럼 인프라 구축 기간이 길어지면서, 발전소 건설을 신청했다가 전력 공급 불확실성 때문에 포기하는 비율이 70~80%에 달한다는 분석도 나온다. 송배전망 인프라는 사실상 공기업에 가까운 한정된 업체들이 담당하고 있어 이 문제를 해결하는 것이 쉽지 않은 상황이다.
천연가스·원전·신재생…AI 전력 공급의 딜레마
전력 공급원을 둘러싼 각 에너지원의 장단점도 뚜렷하다. 천연가스는 건설 기간이 짧아 당장의 수요를 충당할 수 있는 대안으로 꼽히지만, 연료 가격 변동성과 탄소 배출 문제가 발목을 잡는다. 원자력은 무탄소 에너지원으로서 연료비 비중이 낮다는 이점이 있지만, 고금리 환경에서 건설 기간이 길어질수록 막대한 금융 비용이 발생한다는 점이 리스크다.
신재생에너지는 출력 변동성 문제로 인해 24시간 가동되어야 하는 데이터센터에 직접 공급하기에는 한계가 있다. 이 때문에 발전소에서 생산한 전력을 송전망을 거치지 않고 데이터센터에 직접 공급하는 방식(Direct Supply)을 두고 미국 연방에너지규제위원회(FERC) 내에서도 규제 관련 논란이 이어지고 있다.
이러한 인프라 부족은 AI 기업들의 투자 구조에도 영향을 미친다. 현재 메타(Meta)와 같은 빅테크 기업들은 자체 데이터센터를 구축하는 동시에, 엔비디아가 지분을 투자한 코어위브(CoreWeave) 같은 업체에 데이터센터를 임차하는 방식을 병행하고 있다. 이는 마치 아파트 선분양과 유사하여, 완공 후 전력 공급 문제로 공실이 발생하더라도 계약에 따라 임차료를 지불해야 하는 리스크를 안고 있다. 결국 전력 인프라 부족은 AI 기업들의 현금 흐름을 악화시키는 핵심 요인이 된다.
변동성 큰 개별 종목보다 '인프라 수요'에 주목해야
투자 관점에서는 변동성이 큰 개별 AI 종목보다는 수요가 꾸준한 인프라 관련 기업을 주목할 필요가 있다. 김 교수는 천연가스 수송 업체, 산업용 가스 및 액화 설비 업체, 그리고 원전 재가동과 관련된 기업들을 구체적인 수혜 분야로 언급했다.
특히 그는 시장의 급락기에 대응하는 자세로 '투자 원칙의 유지'를 강조했다. 주가가 하락할 때 공포에 질려 가치를 판단하지 못한 채 매도하거나, 손실을 만회하기 위해 무리하게 레버리지를 사용하는 것은 위험하다는 것이다. 김 교수는 "주식을 살 때 왜 사는지 일기 쓰듯 기록해야 한다"며, "하락장에서 중요한 것은 현재의 감정이 아니라 최초에 투자했던 이유를 다시 읽어보는 것"이라고 조언했다. 그는 투자 시 현금(드라이 파우더)을 일정 비율 유지하는 것이 중요하며, 시장이 흔들릴 때 처음의 투자 근거를 되짚어보는 것이 현명한 판단을 돕는다고 덧붙였다.
결국 AI 산업의 지속 가능성은 전력 인프라라는 물리적 한계를 어떻게 극복하느냐에 달려 있다. 데이터센터의 수익성은 단순한 알고리즘의 고도화가 아닌, 전력망이라는 거대한 혈관이 얼마나 빠르게 확장되느냐에 따라 결정될 전망이다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.