
글로벌 후기투자 17%↑…한국 신산업 신규는 12.3%
스타트업 게놈이 2026년 보고서에서 2025년 글로벌 후기투자가 약 17% 늘었다고 집계했다. 한국도 2026년 상반기 벤처투자가 54.3% 증가했지만, 2025년 신산업 투자 가운데 신규투자 비중은 12.3%였다. 서로 다른 통계를 함께 보면 자금 회복과 투자 기회의 확산을 구분해 읽어야 한다.
글로벌 창업생태계 분석기관 스타트업 게놈은 2026년 보고서에서 2025년 세계 스타트업 후기단계 투자가 약 17% 늘어난 2100억달러로 집계됐다고 밝혔다. 한국 중소벤처기업부도 지난 8월 19일 2026년 상반기 국내 벤처투자가 전년 동기보다 54.3% 증가한 8조8676억원으로 상반기 기준 역대 최대였다고 발표했다. 겉으로는 글로벌과 한국 모두 투자 한파를 벗어난 모습이지만, 자금이 어느 단계와 기업에 들어갔는지를 보면 회복의 폭은 더 좁다.
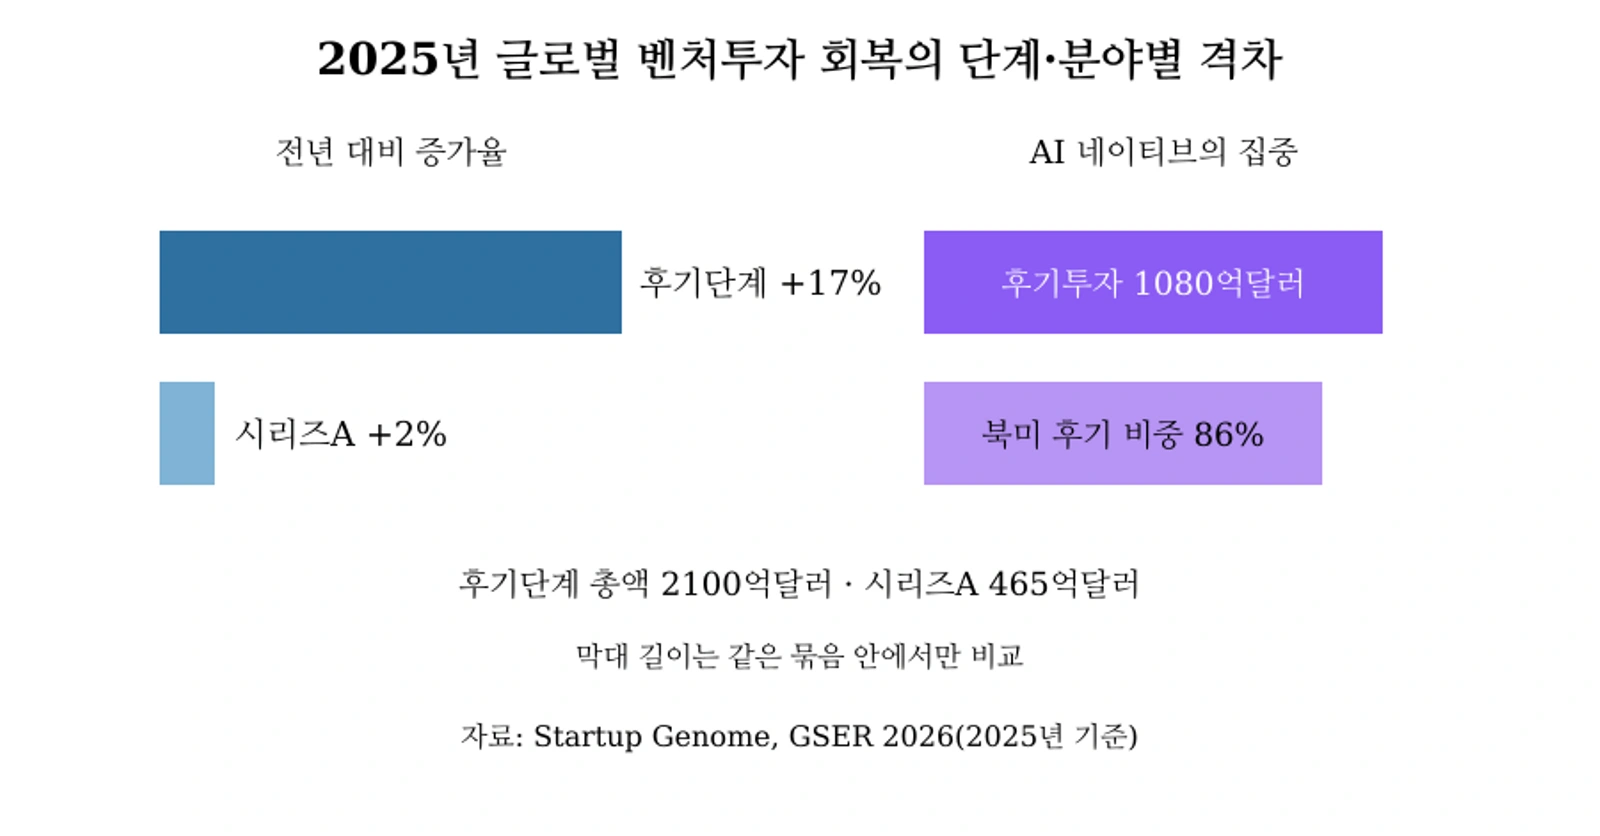
후기 17% 늘 때 시리즈A는 2% 증가
스타트업 게놈의 ‘글로벌 스타트업 생태계 보고서 2026’에 따르면 2025년 후기단계 투자액은 약 2100억달러로 전년보다 17% 증가했다. 반면 시리즈A 투자액은 465억달러로 2% 늘어나는 데 그쳤다. 2026년 1분기 시리즈A가 2025년 분기 평균보다 28% 많아졌다는 신호도 있지만, 연간 회복이 이미 넓게 번졌다고 단정하기에는 관찰 기간이 짧다.
분야별 쏠림은 더 뚜렷하다. 2025년 AI 네이티브 기업의 후기단계 투자액은 1080억달러로 두 배 넘게 늘어 전체 후기투자의 절반을 넘었다. 북미 기업은 세계 AI 네이티브 초기투자의 73%, 후기투자의 86%를 가져갔다. 같은 해 전체 스타트업 엑시트 가치는 전년보다 164% 증가한 약 8000억달러였지만, AI 네이티브 엑시트만 500% 넘게 늘어난 2430억달러였다.
독립 보도에서도 같은 구조가 확인된다. 로이터가 피치북 자료를 인용해 보도한 2025년 상반기 미국 스타트업 투자액은 1628억달러로 75.6% 늘었다. 그러나 AI가 투자금액의 64.1%를 차지한 데 비해 거래 건수 비중은 35.6%였다. 투자액 급증이 투자받는 기업 수의 같은 폭 증가를 뜻하지 않는 셈이다. 이 기간 미국 벤처펀드 모집액은 266억달러로 33.7% 줄었고, 펀드 결성에 걸린 기간의 중앙값은 15.3개월로 10여 년 만에 가장 길었다.
한국도 총액과 ‘새 얼굴’은 다른 흐름
한국의 2026년 상반기 신규 벤처투자는 8조8676억원으로 전년 동기 5조7476억원보다 54.3% 증가했다. 신규 벤처펀드 결성액도 8조4366억원으로 33.0% 늘었다. 업력 3년 이하 초기기업 투자액은 1조8282억원으로 56.4% 증가했다. 비수도권 투자 증가율은 104.7%로 수도권 49.9%를 웃돌았다.
업종별로는 ICT서비스가 1조8600억원으로 전체의 21.0%를 차지했고 전기·기계·장비 1조5359억원, 바이오·의료 1조5041억원이 뒤를 이었다. 전년 동기 대비 증가율은 ICT제조 143.3%, 전기·기계·장비 90.4%, ICT서비스 62.2%였다. 투자 규모와 초기기업·비수도권 증가율만 놓고 보면 회복이 일부 넓어진 징후가 분명하다.
다만 2025년 신산업 투자 구조는 경계선을 보여준다. 중기부가 벤처투자회사와 벤처투자조합 실적만 따로 분석한 결과, 12대 신산업 투자액 5조2014억원 가운데 처음 투자한 기업에 들어간 신규투자는 6390억원, 12.3%였다. 기존 포트폴리오 기업에 다시 투자한 금액은 4조5624억원, 87.7%였다. 업력 7년 초과 기업이 받은 비중도 51.6%였다.
| 지표 | 금액·비중 | 기준 |
|---|---|---|
| 전체 신규 벤처투자 | 88,676 · +54.3% | 2026년 상반기, 전년 동기 대비 |
| 업력 3년 이하 투자 | 18,282 · +56.4% | 2026년 상반기, 전년 동기 대비 |
| 신산업 신규투자 | 6,390 · 12.3% | 2025년, 12대 신산업 투자 내 |
| 신산업 후속투자 | 45,624 · 87.7% | 2025년, 12대 신산업 투자 내 |
여기서 ‘업력 3년 이하 기업 투자’와 ‘신규투자’는 같은 말이 아니다. 전자는 기업의 나이로, 후자는 투자사가 그 기업에 처음 투자했는지로 나눈다. 또한 2026년 상반기 총액 통계는 벤처투자회사·조합과 신기술금융사·조합을 합산하지만, 2025년 신산업 세부 통계는 벤처투자회사·조합만 포함한다. 글로벌 보고서 역시 설립 10년 이내 기술기업을 대상으로 여러 민간 데이터베이스를 결합한다. 따라서 17%, 54.3%, 12.3%를 같은 모집단의 증감률처럼 직접 비교하면 안 된다.
창업자가 봐야 할 것은 총액보다 단계
그래도 세 통계가 가리키는 방향은 겹친다. 시장에 자금이 돌아와도 투자자는 검증된 AI 기업, 후기 라운드, 기존 포트폴리오에 먼저 돈을 넣는다. 신산업 기업당 평균 투자액은 2025년 33억9000만원으로 나머지 분야 19억1000만원의 1.7배였지만, 신산업 신규투자액은 전년 8803억원에서 6390억원으로 줄었다. 유망 기술군 안에서도 새 기업의 첫 관문은 좁아질 수 있다는 뜻이다.
정책 평가도 총액과 증가율만으로는 부족하다. 초기기업 투자액의 실제 수혜 기업 수, 첫 투자와 후속투자의 비중, 지역별 기업당 평균 투자액, 엑시트 이후 자금의 재투자 여부를 함께 공개해야 회복의 넓이를 알 수 있다. 창업자에게는 시장 전체가 좋아졌다는 신호보다 자신의 업력·산업·라운드에 맞는 자금이 얼마나 늘었는지가 더 중요하다.
이번 수치가 보여주는 결론은 ‘투자 겨울이 끝났다’가 아니다. 투자 총량은 회복했지만 자금 배분은 더 선택적으로 바뀌고 있다. 회복을 오래 이어가려면 대형 AI 라운드와 익숙한 기업에 몰린 자금이 기술 검증 전 단계의 새 팀, 비수도권 기업, 첫 기관투자로 연결되는지가 다음 지표가 돼야 한다.
참고 자료
- The Global Startup Ecosystem Report 2026 — Startup Genome(2026)
- The Global Startup Ecosystem Report 2026: Methodology — Startup Genome(2026)
- 2026년 상반기 벤처투자 8.9조원 ‘역대 최대’실적 경신 — 중소벤처기업부(2026년 8월 19일)
- 2025년 신산업 분야 벤처투자 동향 발표 — 중소벤처기업부(2026년 4월 28일)
- US AI startups see funding surge while more VC funds struggle to raise, data shows — Reuters(2025년 7월 15일)
0댓글
현재 댓글 작성이 비활성화되어 있습니다.