
AI収益性を阻む送電網のボトルネック、データセンターの空室リスクが深刻化
AI産業の成否が計算能力から電力インフラへと移る中、データセンターの完成後も送電網への接続遅延により、多額の投資が空室リスクに直面する「収益性の危機」が現実味を帯びている。
AI産業の成否が電力インフラへ移行する中、データセンターの建設が完了しても送電網への接続に数年を要することで、空室負担による収益性の危機が現実化している。米国内の電力需要は2030年に500〜600TWhまで急増する見通しだが、送電網の容量限界により、発電所の建設を申請しても電力供給の不確実性から断念する割合が70〜80%に達するとの分析もある。
人工知能(AI)産業の成否が、計算能力を超えて電力インフラへと移っている。データセンターを完工しても、送電網への接続が遅れることで、莫大な投資費が空室負担へとつながる「収益性の危機」が現実化している。
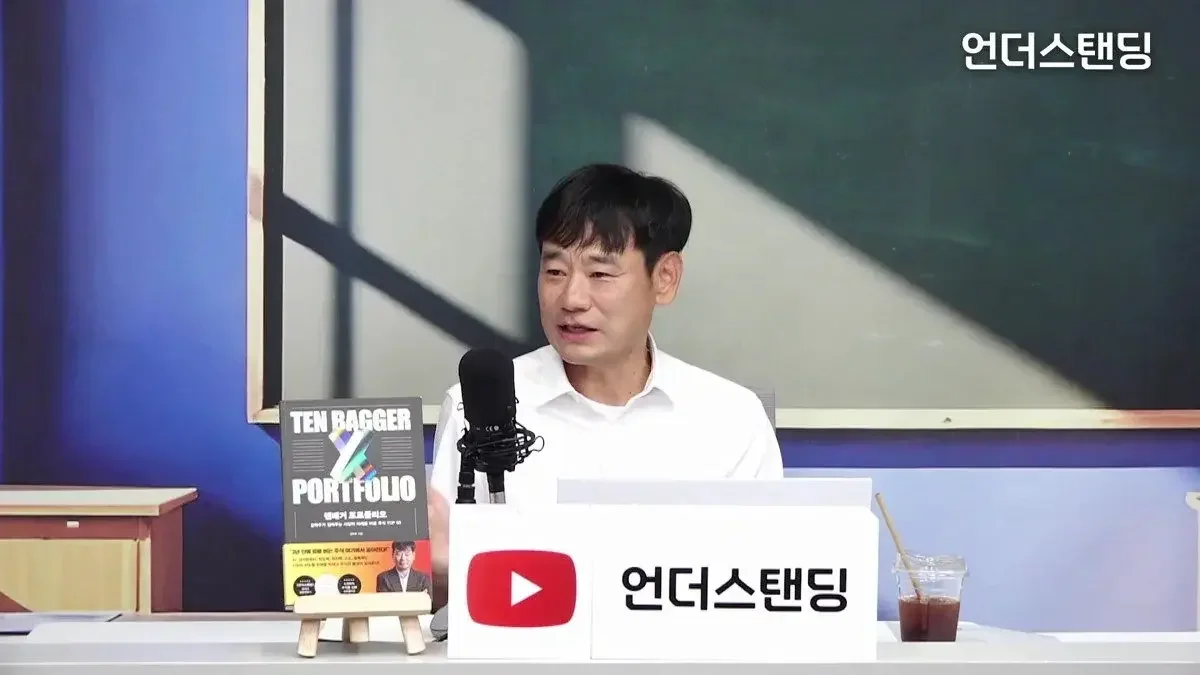
「アンダースタンディング:世界のあらゆる知識」が伝えたキム・ハクジュ教授の分析によると、現在AIの投資収益性を脅かしている核心的な変数は、単純なコンピューティングパワーではなく「電力供給のボトルネック現象」だという。データセンターの建設には通常1年前後を要するが、これを送電網に接続するには数年かかる。この過程で発生する時間差は、データセンターの空室と賃貸料負担を増大させ、企業のキャッシュフロー(Free Cash Flow)を悪化させる直接的な原因となる。キム教授は「データセンターを建てておいて遊んでいる。今、生金(なまかね)が出ていっている」と述べ、電力供給の遅延が企業の収益性に直結する問題を指摘した。
発電所は十分だが電気が送れない…「送電網ボトルネック」の実体
多くの人々が電力不足を解決するために発電所の追加建設を主張しているが、実質的な問題は発電能力ではなく、送電網の容量限界にあるとの指摘がある。キム教授は「今も発電所が十分に稼働していない理由は、送電網がいっぱいで、電気をさらに押し込むことができないためだ」と説明した。発電所自体は電力を供給する余力が十分にあるにもかかわらず、それを伝える「血管」である送電網が詰まっているため、需要に追いつけないというのだ。
実際にアメリカ国内の電力需要は爆発的に増加している。現在データセンターが要求する電力は時間当たり200テラワット時(TWh)水準だが、2030年には500〜600TWhまで急増する見通しだ。不足する電力を補うため、閉鎖していた大型原発3カ所を再稼働させることにしたが、これを通じて確保できる電力は、追加需要である数百TWhに比べれば「母親の尿も流せない」ほど微々たる水準である。
結局、核心は送電網の拡大だ。キム教授は「送電能力が改善されれば、いくらでも電気を流し込める」と述べ、送電網拡充の重要性を強調した。過去2000年代初頭には発電所の建設と送電網への接続が2年以内に実現していたが、現在は行政手続きなどを含め5年以上を要する。特にペンシルベニア、ニュージャージー、メリーランドなどのデータセンター密集地域では、送電網への接続に12年かかる事例も発生している。このようにインフラ構築期間が長引くことで、発電所の建設を申請しながらも、電力供給の不確実性のために断念する割合が70〜80%に達するという分析も出ている。送配電網インフラは事実上、公企業に近い限られた企業が担当しているため、この問題を解決することは容易ではない状況だ。
天然ガス・原発・再生可能エネルギー…AI電力供給のジレンマ
電力供給源をめぐる各エネルギー源の長所と短所も明確だ。天然ガスは建設期間が短く、当面の需要を充当できる代替案として挙げられるが、燃料価格の変動性と炭素排出問題が足かせとなる。原子力は無炭素エネルギー源として燃料費の比重が低いという利点があるが、高金利環境において建設期間が長引くほど、莫大な金融コストが発生する点がリスクとなる。
再生可能エネルギーは出力変動性の問題により、24時間稼働が必要なデータセンターに直接供給するには限界がある。このため、発電所で生産した電力を送電網を経由せずにデータセンターへ直接供給する方式(Direct Supply)をめぐり、アメリカ連邦エネルギー規制委員会(FERC)内でも規制に関する論争が続いている。
このようなインフラ不足は、AI企業の投資構造にも影響を及ぼしている。現在、Metaのようなビッグテック企業は、自社でデータセンターを構築すると同時に、NVIDIAが出資するCoreWeaveのような企業にデータセンターを賃借する方式を併用している。これはマンションの先行分譲に似ており、完工後に電力供給の問題で空室が発生しても、契約に基づいて賃貸料を支払わなければならないリスクを抱えている。結局、電力インフラの不足はAI企業のキャッシュフローを悪化させる核心的な要因となる。
変動の大きい個別銘柄より「インフラ需要」に注目すべき
投資の観点からは、変動の大きい個別のAI銘柄よりも、需要が安定しているインフラ関連企業に注目する必要がある。キム教授は、天然ガスの輸送業者、工業用ガスおよび液化設備業者、そして原発の再稼働に関連する企業を具体的な受益分野として挙げた。
特に彼は、市場の急落期に対応する姿勢として「投資原則の維持」を強調した。株価が下落する際に恐怖に駆られて価値を判断せずに売却したり、損失を取り戻すために無理にレバレッジを使用したりすることは危険だという。キム教授は「株を買うとき、なぜ買うのかを日記のように記録すべきだ」とし、「下落相場で重要なのは現在の感情ではなく、最初に投資した理由を読み返すことだ」と助言した。また、投資時には現金を一定割合維持することが重要であり、市場が揺れるときに最初の投資根拠を振り返ることが賢明な判断を助けると付け加えた。
結局、AI産業の持続可能性は、電力インフラという物理的な限界をいかに克服するかにかかっている。データセンターの収益性は、単純なアルゴリズムの高度化ではなく、送電網という巨大な血管がいかに速く拡張されるかによって決定される見通しだ。
0コメント
現在コメントの投稿は無効になっています。