
领先指数循环变动值在7月达到顶峰后转为下降……“应将股票权重减至20%左右”
随着显示韩国经济未来趋势的领先指数进入下降阶段,有分析指出需要采取缩减股票权重等保守的资产配置策略。由于近期公布的产业活动动向确认了经济放缓信号,市场需应对市场利率下降及股价调整。
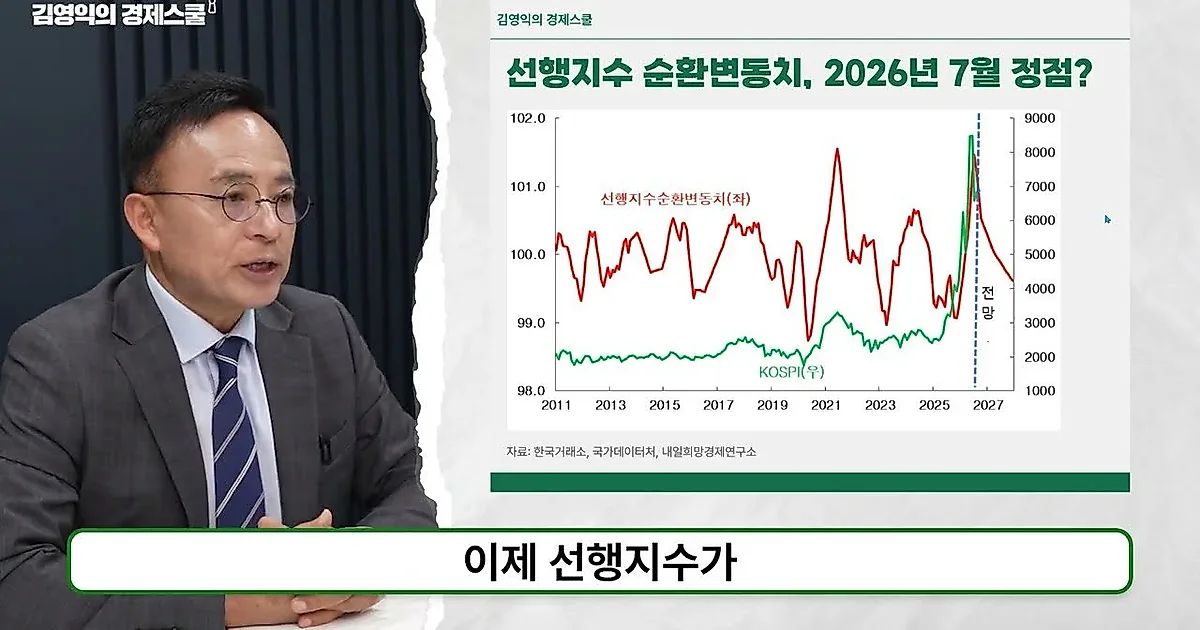
由于显示我国经济未来趋势的领先指数进入下降阶段,有分析指出需要采取缩减股票权重等保守的资产配置策略。由于通过近期公布的产业活动动向确认了经济放缓的信号,观点认为应为市场利率下降和股价调整做好准备。
7月达到顶峰的领先指数……生产、设备投资等整体疲软
Kim Young-ik教授通过YouTube频道“金永益的经济学校”分析了近期公布的韩国统计厅8月产业活动动向,并解释了经济趋势的变化。据出演者称,预示经济方向的领先指数循环变动值在去年7月达到顶峰后,于8月开始转头向下。与此前不断提高经济增长预测值的趋势不同,分析认为以此次数据为契机,预测值很有可能被下调。
观察实际的8月产业活动动向,生产、消费、设备投资等主要指标均有所减少,呈现出整体疲软的状态。生产环比减少了1.3%,这主要是受矿业和制造业生产减少的影响。特别是汽车生产受假期和罢工等影响,较上月骤减24.8%。设备投资同样较上月减少了9.5%,增加了经济放缓的压力。耐用品销售也受汽车销售疲软的影响,显示减少了45%。
表示当前经济状态的同步指数循环变动值虽然仍处于扩张阶段并持续上升,但值得注意的是,其与领先指数的差距正在缩小。这意味着由于金融变量的调整,其与实体经济的脱节正在减少,预示着未来经济有可能进入收缩阶段。
新闻心理指数、长短期利差下降……“建议股票权重在20%左右”
关于领先指数的未来走向,出演者基于新闻心理指数和长短期利差提出了下降预测。出演者解释称,新闻心理指数领先于领先指数约2个月,并表现出较高的相关系数(0.74),因此近期达到顶峰并开始下降的新闻心理指数预示着未来领先指数的下降。此外,10年期与1年期国债收益率之差即长短期利差,也与领先指数表现出高度相关性(0.7)并持续缩小,因此预测领先指数将持续下降至明年。
针对这种经济趋势变化,出演者提出了缩减股票权重的资产配置策略。出演者建议:“当领先指数循环变动值上升时,最好将金融资产中的股票权重增加到60%以上;但当其下降时,最好将股票权重减至20%左右。”由于领先指数已进入至少持续一年以上的下降阶段,解释称韩国综合股价指数也有可能表现出高点逐渐降低的调整。
另一方面,对债券给出了积极的展望。这是因为随着经济放缓,市场利率很有可能逐渐下降。出演者补充道:“在领先指数下降的阶段,比起波动性高的股票,购买期限较短的债券,或者如果有余钱,购买期限较长的债券是合适的策略。”
警惕美国信用利差上升及政治不确定性
不仅是国内市场,美国的金融风险因素也被列为主要关注点。在近期美国10年期国债收益率超过5.2%,创下2022年3月以来最高水平的情况下,表示美国国内信用风险的高收益债券利差正在快速上升,这一现象被指出是风险因素。这意味着美国金融市场的风险正在升高。
此外,结合了经济与政治不确定性的指标“特朗普不确定性指数”已升至特朗普前总统出现以来的最高水平,这也是需要警惕的对象。出演者提醒称:“在美国信用风险升高且领先指数转为下降趋势的情况下,如果美国股价在第四季度中期出现大幅调整,国内股价也难免会受到影响”,并要求持续监测美国的金融及信用风险。
0评论
当前已关闭评论功能。