
美国就业数据强劲但消费面临萎缩风险
Kim Yeong-ik分析指出,尽管美国就业市场表现出强劲韧性,但由于实际工资转负及消费萎缩风险,经济可能在明年下半年出现放缓,届时美联储或将转向降息。
美国10月就业人数增加16.5万人,大幅超出市场预期的6.5万人。然而,由于通胀率超过工资增长率导致实际工资转为负值,Kim Yeong-ik教授预测明年下半年随着消费萎缩,经济可能进入降息周期。
尽管美国经济凭借强劲的就业指标展现出强大的复苏韧性,但有预测认为,随着明年下半年到来,消费萎缩可能导致经济增长放缓。虽然就业指标超出预期证明了经济的弹性,但由于通胀率超过了工资增长率,导致实际工资转为负值,这一因素可能会拖累未来的消费。
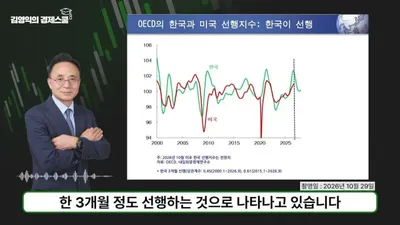
根据Kim Yeong-ik教授的分析,美国10月的就业指标大幅超出市场预期。此前专家预计就业人数将增加6.5万人,但实际结果为增加16.5万人,与预期相差10万人。失业率也录得4.1%,低于市场预期的4.2%,支撑了美国经济的稳健性。Kim教授表示“美国就业非常具有弹性”,并以2020年新冠疫情期间企业在两个月内减少2187万人就业后,又迅速增加2800万8700万人就业的案例,说明了美国经济的潜力。今年1月至10月的平均就业增幅为8.6万人,虽低于2023年,但仍低于2024年的平均水平16.6万人。就业增长的主力仍集中在私营部门和服务业。
实际工资下降与消费萎缩的关联
尽管就业指标表面良好,但在质量层面已探测到负面信号。首先,在工资增长率同比放缓至3.1%的情况下,通胀率超过了这一水平,导致实际工资进入负值状态,这直接导致了家庭购买力的下降。Kim教授诊断称:“在实际工资为负的状态下,由于此前支出超过了收入增长,导致储蓄率较低,再加上高利率带来的家庭利息负担,消费很有可能出现萎缩。”
特别是占据美国GDP 69%的消费走向成为了关键。Kim教授通过分析美国消费的长期趋势发现,目前消费正显现出跌破趋势线的迹象。他预测:“消费在明年很有可能大幅跌破趋势线,届时企业销售将放缓,企业也将削减就业。”事实上,失业者重新就业所需的时间(失业持续时间)近期增加至27周,表明寻找新工作的难度正在逐渐加大,这也支持了上述担忧。此外,尽管美国的12个月移动平均失业率在近几个月表现出再次下降的态势,但Kim教授认为未来失业率很有可能再次上升。
12月加息可能性与明年下半年的转折点
关于货币政策方向,预计将呈现短期加息与中长期降息交替的趋势。Kim教授基于就业强劲且通胀依然高企的现状,预测美联储在即将到来的12月FOMC会议上很有可能加息。因为美联储作为主要货币政策目标之一的个人消费支出(PCE)通胀率近期维持在3%中后段,且预计10月消费者物价指数(CPI)也将维持在3%后段。目前也有78%的主要投资银行(IB)倾向于认为12月会加息。当前联邦基金利率上限为4%,许多投资银行预测明年3月会再次加息一次。
然而,政策方向在明年下半年可能会发生转变。Kim教授与Citi等部分投资银行的观点一致,预测随着消费萎缩导致的GDP增长放缓在明年下半年显现,美联储很有可能开始降息。他解释称:“通过Taylor Rule推算适度利率,利率在第四季度前会上升,但明年随着需求缩减,通胀涨幅将降低,从而进入降息阶段。”Citi则提出了少数观点,认为在本次加息后,利率将维持至明年3月,随后可能在明年6月和9月降息。
被高估的股价与信用利差预警
针对金融市场的波动性,Kim教授发出了警示。他指出,从市盈率(PER)、托宾Q值等多个指标来看,目前的美国股价处于被严重高估的区间。他分析认为,受AI泡沫争论和高利率影响,以纳斯达克为中心的美国股价已进入趋势性下跌阶段。他表示:“美国10年期国债收益率充当着全球股市的折现率,由于高利率,正出现以科技股为中心的调整。”近期10年期国债收益率曾升至5.3%,目前已降至略低于5%的水平,但Kim教授判断5.3%附近应为本次上升阶段的顶点。
他将“信用利差”视为感知市场危机的核心指标。Kim教授注意到,近期由于部分美国AI企业出现信用问题,信用利差正快速向0.52%的长期平均水平上升。他警告称:“信用利差上升的趋势预示着美国经济金融市场可能发生严重问题”,并建议通过可每日确认的指标来应对市场变化。此外,随着特朗普政府上台带来的政治不确定性(涉及TACO指数指标)也被提及为市场的主要变量。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。