
アメリカ経済は雇用が堅調も消費に「警告灯」、来年下半期には利下げの見通し
アメリカ経済は堅調な雇用指標により回復力を示しているが、実質賃金のマイナス転落に伴う消費減退により、来年下半期には景気減速が進む可能性がある。
アメリカ経済は堅調な雇用指標を背景に強い回復力を見せているが、来年下半期にかけて消費の縮小による景気減速が起こる可能性があるとの見通しが示された。雇用指標は予想を上回り経済の弾力性を証明したものの、物価上昇率が賃金上昇率を上回り実質賃金がマイナスに転じたことが、今後の消費の足かせとなる可能性があるという分析だ。
キム・ヨンイク教授による今回の分析によると、アメリカの10月の雇用指標は市場の予想を大きく上回った。当初、専門家らは雇用が6万5,000人増加すると推定していたが、実際の結果は16万5,000人の増加となり、予想値と10万人の開きがあった。失業率も市場予想の4.2%を下回る4.1%を記録し、アメリカ経済の堅調さを裏付けた。キム教授は「アメリカの雇用は非常に弾力的だ」と述べ、2020年のコロナ禍において企業が2カ月間で2,187万人もの雇用を削減した後、2,800万8,700万人(動画音声に基づく)の雇用を増やして急速に回復した事例を挙げ、アメリカ経済の底力を説明した。今年1月から10月までの平均雇用増加幅は8万6,000人で、2023年よりは低いものの、2024年の平均である16万6,000人よりは低い水準を維持している。雇用の主軸は依然として民間部門とサービス業において大幅に行われている。
実質賃金の低下と消費減退のつながり
雇用指標の表面は良好だが、質的な側面では否定的な信号が検知されている。まず、賃金上昇率が前年同月比で3.1%に鈍化した一方で、物価上昇率がこれを上回ったことで、実質賃金がマイナス状態に転じた。これは家計の購買力低下に直結する。キム教授は「実質賃金がマイナスの状態で、これまで所得の増加よりも支出を多くしてきたため貯蓄率が低く、高金利による家計の利子負担も加わり、消費が縮小する可能性が高い」と診断した。
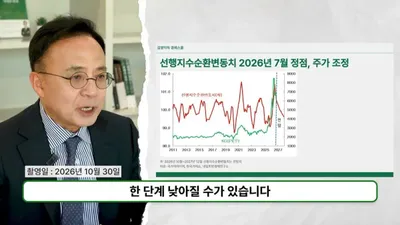
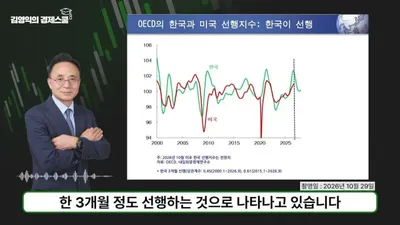
特にアメリカのGDPの69%を占める消費の動向が鍵となる。キム教授がアメリカの消費の長期的な推移を分析した結果、現在、消費がトレンドを下回る兆候が現れていると分析した。同教授は「消費は来年、トレンドを大きく下回る可能性が高く、それに伴い企業の売上は鈍化し、企業は雇用を削減することになるだろう」と展望した。実際に、失業者が再就職するまでにかかる期間である「失業週数」が最近27週に延びており、新たな仕事探しが次第に困難になっている点も、こうした懸念を裏付けている。また、アメリカの12カ月移動平均失業率はここ数カ月で再び低下を見せているが、キム教授は今後、失業率が再び上昇する可能性が高いと見ている。
12月の利上げの可能性と来年下半期の転換点
金融政策の方向性については、短期的な利上げと中長期的な利下げが交差する流れになると予想される。キム教授は、雇用が堅調で物価が依然として高い状況を根拠に、アメリカの連邦準備制度(Fed・連邦準備制度)が来る12月のFOMCで金利を引き上げる可能性が高いと見通した。連邦準備制度が主要な金融政策目標とする個人消費支出(PCE)物価が最近3%台後半にとどまっており、10月の消費者物価指数(CPI)も3%台後半にとどまると予想されるためだ。主要な投資銀行(IB)らも、市場の78%が12月の利上げに重きを置いている。現在、連邦基金金利の上限は4%であり、多くのIBは来年3月にさらにもう一度金利を引き上げると予測している。
しかし、来年下半期には政策の方向性が変わる可能性がある。キム教授は、Citiなどの一部のIBの見解と一致しており、消費の縮小によるGDP成長率の鈍化が顕在化する来年下半期からは、連邦準備制度が金利を引き下げる可能性が高いと展望した。同教授は「Taylor Ruleを通じて適正金利を推定すると、第4四半期までは金利が上昇するが、来年は需要の縮小に伴い物価上昇幅が低くなり、利下げ局面が来る」と説明した。Citiは、今回金利を引き上げた後、来年3月まで維持し、その後来年6月と9月に金利を引き下げ得るという少数意見を提示している。
過大評価された株価とクレジット・スプレッドへの警告
金融市場の変動性については、警戒の声を強めた。キム教授は、現在のアメリカの株価がPERやトービンのQなどの複数の指標に基づくと、かなり過大評価された領域にあると指摘した。特にAIバブル論争と高金利の影響により、Nasdaqを中心にアメリカの株価は趨勢的な下落局面に入ったと分析した。同教授は「アメリカの10年物国債利回りが世界の株式市場の割引率の役割を果たしているが、高い金利によりテクノロジー株を中心とした調整が起きている」と述べた。最近の10年物国債利回りは5.3%まで上昇した後、現在は5%をわずかに下回る水準まで下がっているが、キム教授は5.3%付近が今回の上昇局面の頂点であったと判断している。
市場の危機を察知できる核心的な指標として「クレジット・スプレッド」を挙げた。キム教授は、最近アメリカの一部のAI企業で信用問題が浮上しており、クレジット・スプレッドが長期平均の0.52%に向かって急速に上昇している点に注目した。同教授は「クレジット・スプレッドが上昇する傾向は、アメリカ経済の金融市場に深刻な問題が発生し得ることを示唆している」とし、日次で確認可能な指標を通じて市場の変化に対応することを求めた。あわせて、トランプ政権の発足に伴う政治的不確実性(TACO指数に関連)も、市場の主要な変数として言及された。
0コメント
現在コメントの投稿は無効になっています。