
美联储维持利率不变并上调经济增长评价
美国联邦储备(Fed)在维持基准利率不变的同时,对美国经济增长表现出更强劲的信心。Kim Young-ik教授分析认为,随着明年消费可能萎缩,美联储或将转向降息周期。
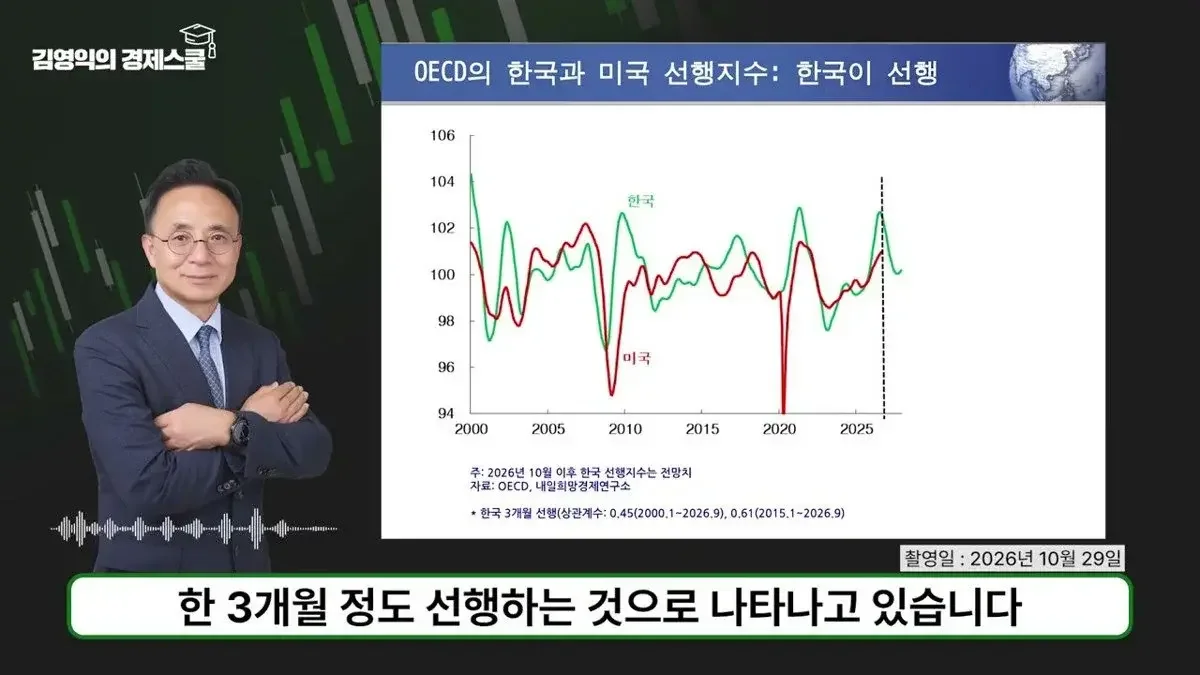
美联储将基准利率维持在4.0%,并将经济增长势头评价从“稳健”提升至“强劲”。Kim Young-ik教授警告称,由于消费部门占据美国GDP的69%,明年可能出现消费萎缩、降息及股价调整。
美国联邦储备(Fed)如市场预期般维持基准利率不变。然而,美联储对美国经济的看法较此前更加坚挺,且对通胀压力的警惕感依然存在。Kim Young-ik教授分析称,在美联储的这一系列动作中,核心不在于眼下的冻结与否,而在于读懂未来利率周期的转折点。
物价高企且就业放缓……美联储陷入深层考量
根据Kim Young-ik教授传达的10月FOMC结果,美联储将基准利率从现有的3.7%冻结在4.0%。不过,美联储委员中有2人主张加息0.25个百分点,表现出鹰派(偏好货币紧缩)态度。美联储声明中对经济增长势头的评价进行了上调,从“稳健”提升至“强劲”。与此同时,声明也指出通胀水平依然处于高位。
Kim教授关注到了美联储“物价稳定”与“充分就业”两大目标之间的不平衡。近期美国个人消费支出(PCE)通胀率高于2%的目标值,市场预计9月PCE物价较去年同期上涨3.6%。相比之下,就业指标呈现出明显的放缓态势。9月非农就业人数仅增加29,000人,远低于市场预期的89,000人。
Kim教授分析称:“由于物价高企,存在加息压力,但随着就业增长放缓,美联储的货币政策决策将变得更加谨慎。”尽管Goldman Sachs、摩根大通等主要投资银行(IB)预测12月将进一步加息0.25个百分点,但Kim教授基于就业与消费的变化暗示,未来的趋势可能会发生改变。
“美国经济接近滞胀”……警告消费萎缩
Kim教授将美国经济目前的实际体感经济诊断为接近“滞胀”(经济衰退伴随物价上涨)的状态。尽管密歇根大学的消费者信心指数已跌至历史低点水平,但一年后的预期通胀率仍维持在4.7%的高位。他解释道:“消费心理正在恶化,但预期通胀率却处于高位。”
他特别警告称,占据美国GDP 69%的消费部门将出现剧烈萎缩。分析认为,低家庭储蓄率、通胀导致的实际收入停滞以及利息负担增加等因素正在复合作用。Kim教授预测:“美国经济的先行指标很可能在10月左右达到顶峰,并从11月开始下降。明年随着消费萎缩,美国经济增长率可能会跌破潜在增长率,甚至陷入衰退。”
基于这一趋势,Kim教授预测了利率周期的转向。与主要投资银行预计明年4月前将维持利率冻结的观点不同,他预见:“如果明年消费萎缩,美联储最早将在明年上半年,最晚在下半年转向降息。”
降息时美元、国债及股价可能同步下跌
针对利率变化对资产市场的影响,Kim教授给出了具体的展望。他认为,短期内受12月进一步加息的影响,美元指数可能维持在高于目前的水平,但一旦明年开始降息,美元价值将会下跌。同时分析认为,国债收益率在明年也有可能下降。
对于股市,他持谨慎立场。他分析称,近期美国股价在加息背景下仍能持续上涨,是因为企业利润和经济增长势头比利率更为强劲。然而他指出:“从市盈率(PER)或Tobin's Q等指标来看,目前的美国股价处于历史性的高估区域。”
Kim教授警告称:“明年如果利率下调的同时,企业利润增长势头也随之放缓,股价反而可能面临调整。”他特别提到美国10年期国债收益率超过5%的情况,以及近期触底反弹的信用利差,并补充道:“暗示AI泡沫或股价调整可能性的信用风险,可能会在下周上升至相当高的水平。”
总结而言,Kim教授表示:“目前美国经济表现出强劲的增长势头,并保留了进一步加息的可能性;但明年很可能同时出现以消费为中心的经济萎缩、降息、美元走弱、国债收益率下降以及股价调整。”
来源:原视频(YouTube)
0评论
当前已关闭评论功能。