
El empleo en Estados Unidos muestra solidez pese al riesgo de caída del consumo
A pesar de que el empleo en Estados Unidos ha superado las expectativas, la disminución de los salarios reales y la debilidad del consumo podrían provocar una desaceleración económica hacia la segunda mitad del próximo año. El análisis de Kim Yeong-ik sugiere que, tras posibles subidas de tipos en diciembre, la Reserva Federal podría iniciar un ciclo de recortes debido a la contracción de la demanda.
El empleo en Estados Unidos creció en 165.000 puestos en octubre, superando las expectativas del mercado, aunque la pérdida de poder adquisitivo por salarios reales negativos podría provocar una contracción del consumo el próximo año.
La economía de Estados Unidos está mostrando una fuerte resiliencia basada en indicadores de empleo sólidos, pero se prevé que pueda aparecer una desaceleración económica debido a la contracción del consumo hacia la segunda mitad del próximo año. Aunque las cifras de empleo superaron las expectativas y demostraron la elasticidad de la economía, se analiza que el hecho de que la inflación supere al crecimiento de los salarios haya convertido los salarios reales en negativos podría frenar el consumo futuro.
Según el análisis presentado por el profesor Kim Yeong-ik, las cifras de empleo de octubre en Estados Unidos superaron ampliamente las expectativas del mercado. Mientras que los expertos estimaban inicialmente un aumento de 65.000 empleos, el resultado real fue un incremento de 165.000, mostrando una diferencia de 100.000 respecto a lo previsto. La tasa de desempleo también respaldó la solidez de la economía estadounidense al registrar un 4,1%, inferior al 4,2% esperado por el mercado. Kim señaló que "el empleo en Estados Unidos es muy elástico", citando como ejemplo la rápida recuperación tras la pandemia de COVID-19 en 2020, cuando las empresas redujeron 21,87 millones de empleos en solo dos meses y posteriormente recuperaron 28.008.700 millones de empleos (según el audio del vídeo). El incremento promedio de empleo desde enero hasta octubre es de 86.000, una cifra inferior a la de 2023, pero por debajo del promedio de 166.000 de 2024. El motor del empleo sigue concentrándose significativamente en el sector privado y en el sector servicios.
El vínculo entre la caída de los salarios reales y la contracción del consumo
Aunque la apariencia de los indicadores de empleo es favorable, se detectan señales negativas en su aspecto cualitativo. En primer lugar, mientras que la tasa de crecimiento salarial se ha ralentizado al 3,1% interanual, la inflación ha superado este valor, provocando que los salarios reales entren en terreno negativo. Esto se traduce directamente en una disminución del poder adquisitivo de los hogares. Kim diagnosticó que "en un estado donde los salarios reales son negativos, debido a que se ha gastado más de lo que han aumentado los ingresos, la tasa de ahorro es baja y, sumado a la carga de intereses de los hogares por los altos tipos de interés, es muy probable que el consumo se contraiga".
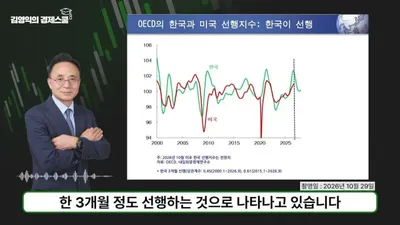
En particular, el rumbo del consumo, que representa el 69% del PIB de Estados Unidos, es la clave. Tras analizar la tendencia a largo plazo del consumo estadounidense, Kim analizó que se están observando indicios de que el consumo está cayendo por debajo de su tendencia. Pronosticó que "es muy probable que el consumo caiga significativamente por debajo de la tendencia el próximo año, lo que provocará una ralentización de las ventas de las empresas y hará que estas reduzcan el empleo". De hecho, el hecho de que la duración del desempleo (el tiempo que tardan los desempleados en volver a emplearse) haya aumentado recientemente a 27 semanas respalda esta preocupación, indicando que encontrar un nuevo trabajo es cada vez más difícil. Además, aunque la tasa de desempleo de media móvil de 12 meses en Estados Unidos mostró un descenso en los últimos meses, Kim prevé que es probable que la tasa de desempleo vuelva a subir en el futuro.
Posibilidad de subida de tipos en diciembre y el punto de inflexión del próximo año
En cuanto a la dirección de la política monetaria, se espera un flujo donde se crucen las subidas a corto plazo y los recortes a medio y largo plazo. Basándose en que el empleo es sólido y la inflación sigue siendo alta, Kim predijo que es muy probable que la Reserva Federal (Fed) suba los tipos de interés en la reunión del FOMC de este próximo diciembre. Esto se debe a que el índice de precios de gastos personales (PCE), objetivo principal de la política monetaria, se ha mantenido en el rango medio-alto del 3%, y se espera que el índice de precios al consumidor (CPI) de octubre también se sitúe en el rango del 3% alto. El 78% del mercado también se inclina por una subida de tipos en diciembre. Actualmente, el límite superior de la tasa de los fondos federales es del 4%, y muchos bancos de inversión (IB) prevén una subida más en marzo del próximo año.
Sin embargo, la dirección de la política podría cambiar en la segunda mitad del próximo año. Alineándose con la opinión de algunos IB como Citi, Kim pronosticó que es muy probable que la Reserva Federal reduzca los tipos de interés a partir de la segunda mitad del próximo año, cuando se haga evidente la ralentización del crecimiento del PIB debido a la contracción del consumo. Explicó que "si se estima el tipo de interés adecuado mediante la Regla de Taylor, los tipos subirán hasta el cuarto trimestre, pero el próximo año, debido a la reducción de la demanda, la inflación disminuirá y llegará una fase de recorte de tipos". Citi presentó una opinión minoritaria de que, tras la subida de tipos de esta vez, los tipos se mantendrían hasta marzo del próximo año para luego reducirse en junio y septiembre.
Acciones sobrevaloradas y alerta por el diferencial de crédito
Respecto a la volatilidad del mercado financiero, se elevó la voz de alerta. Kim señaló que los precios actuales de las acciones en Estados Unidos se encuentran en una zona considerablemente sobrevalorada según varios indicadores (PER, Tobin's Q, etc.). Analizó que, debido especialmente al debate sobre la burbuja de la IA y las repercusiones de los altos tipos de interés, las acciones estadounidenses han entrado en una fase de caída tendencial, centrada en el Nasdaq. "El rendimiento de los bonos del Tesoro a 10 años de EE. UU. actúa como la tasa de descuento para los mercados de valores mundiales, y debido a los altos tipos, se está produciendo un ajuste centrado en las acciones tecnológicas", afirmó. El rendimiento de los bonos a 10 años subió recientemente hasta el 5,3% y ahora ha bajado a un nivel ligeramente inferior al 5%, pero Kim considera que el entorno del 5,3% fue el punto máximo de este ciclo alcista.
Identificó el "diferencial de crédito" (credit spread) como el indicador clave para detectar crisis en el mercado. Kim destacó que, debido a que recientemente han surgido problemas de crédito en algunas empresas de IA en Estados Unidos, el diferencial de crédito está subiendo rápidamente hacia el promedio a largo plazo del 0,52%. Advirtió que "la tendencia alcista del diferencial de crédito sugiere que pueden ocurrir problemas graves en el mercado financiero de la economía estadounidense", y recomendó responder a los cambios del mercado mediante indicadores que pueden verificarse diariamente. Asimismo, mencionó la incertidumbre política derivada del inicio de la administración de Trump (relacionada con el indicador índice TACO) como una variable importante para el mercado.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.