
父母赠送1000万韩元或需缴税需核查10年累计额
财政经济部发布的视频提醒,在计算赠与税时,不能仅看单次赠与金额,必须将过去10年内从同一赠与人处收到的金额进行累计计算。
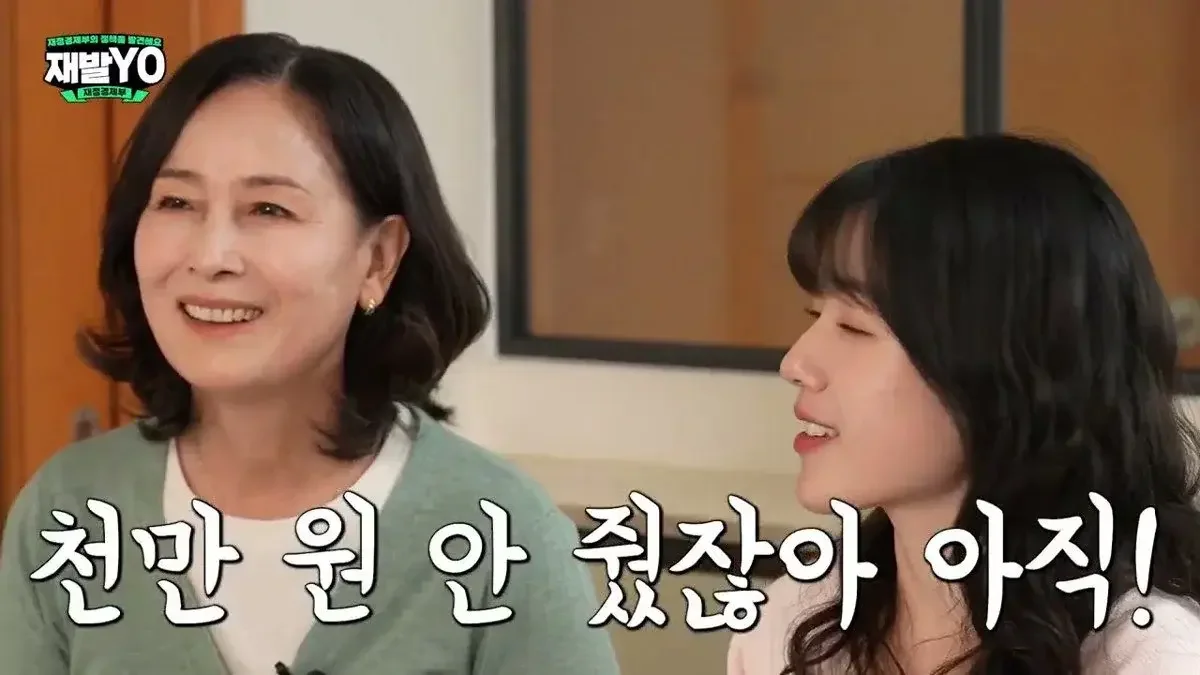
财政经济部通过视频提醒,父母向子女赠与时需将10年内累计金额合并计算,若成年子女累计获赠超过5000万韩元扣除限额,超出部分将被征收赠与税。
当父母向子女转交现金时,并不能因为金额较小就认为无需担心税务问题。因为赠与税的判定不仅取决于单次收到的金额,还需将过去收到的所有记录进行累计计算。
财政经济部公开的一段视频通过母女对话探讨了家庭间的赠与税问题。视频设定了一个场景:一名正在准备就业的女儿向母亲请求1000万韩元作为未来的投资金,并以此为例分析了是否需要缴纳赠与税。
10年累计额5000万韩元,关键在于赠与人是谁
在家庭赠与中,首先需要确认的是“向谁领取”以及“最近10年内累计领取了多少”。根据现行税法,父母向子女赠与时,若10年内的累计赠与总额在5000万韩元以内,可适用赠与财产扣除,无需缴纳税款。
在视频案例中,当女儿准备从母亲处领取1000万韩元时,如果她在过去10年内已经从父亲处领取过4500万韩元,情况就会发生变化。若将向母亲领取的1000万韩元合并计算,总额将达到5500万韩元,超过了5000万韩元的扣除限额。在这种情况下,超出部分可能会被征收赠与税。
许多人容易忽略的一点是赠与人的身份。在税法上,父母通常被视为同一人进行合并征税,因此不能将从母亲处收到的钱与父亲给的钱分别计算。必须将父母视为整体,管理10年周期的扣除限额,才能进行准确的税务计算。
赠与财产扣除限额与申报的重要性
计算赠与税的核心变量在于剩余的赠与财产扣除限额。该限额根据受赠人(收钱的人)的年龄以及与赠与人的关系而有所不同。成年子女从父母处获赠的基准为5000万韩元,而未成年子女的扣除限额则降至2000万韩元。
此外,赠与税并非在金钱交付完成时就告一段落,而是需要通过申报程序进行证明。视频中提到,家庭成员间进行现金往来会留下记录,暗示了未经计划的赠与可能会导致意料之外的税务负担。
总之,在家庭成员间进行资金转移时,必须事先确认:▲赠与人是谁 ▲最近10年内的累计赠与额是多少 ▲剩余的扣除限额是多少。如果未进行这些确认而进行大额资金往来,后续有可能面临税务部门追缴赠与税的情况。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。