
親からの贈与は10年間の合算額で判断、5,000万ウォンが控除限度
親から子へ現金を贈与する場合、一度の金額だけでなく過去10年間の合算額が重要となる。現行の税法では、親からの贈与は合算して5,000万ウォンまでが非課税となる。
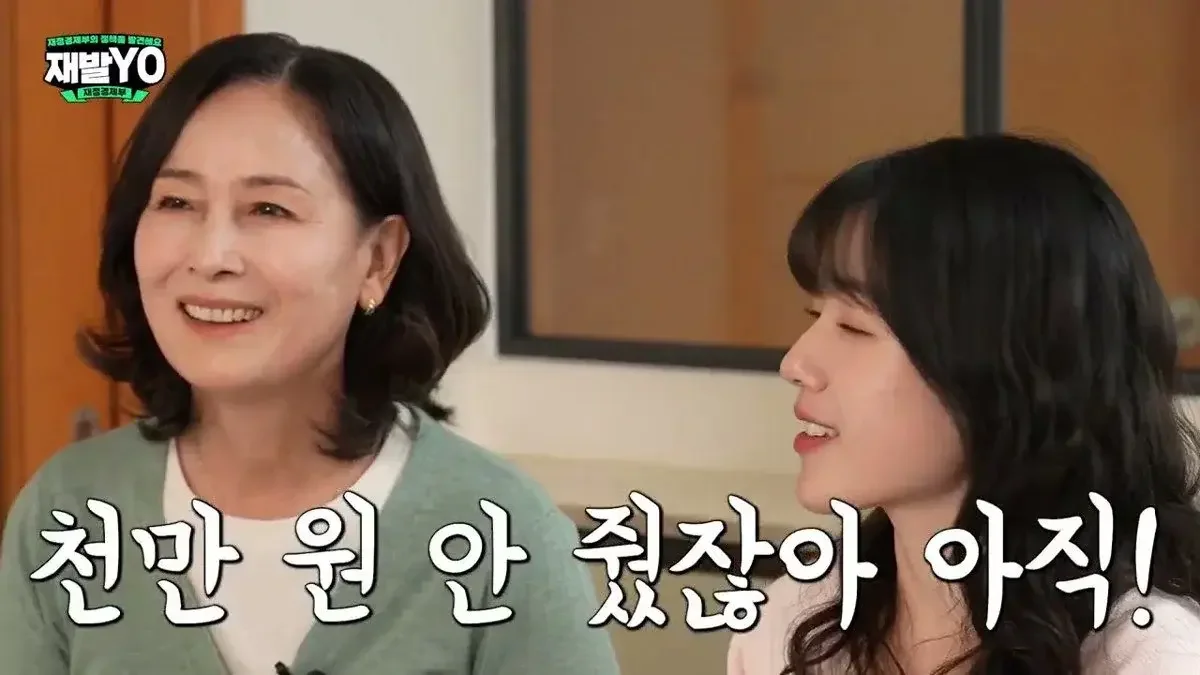
財政経済部の動画によると、親から子への贈与税は単発の金額ではなく、直近10年間の合算額で決定される。成人の子が親から受け取る場合の贈与財産控除は5,000万ウォンまでだが、父母を同一人とみなして合算するため、過去の受贈額によっては超過分に課税される可能性がある。
親から子へ現金を渡す際、金額が少なければ必ずしも税金を心配する必要があるわけではない。贈与税は、単に一度にやり取りされる金額だけでなく、過去に受け取った履歴をすべて合算して決定されるためだ。
財政経済部が公開した動画では、母娘が家族間の贈与税問題を扱っている。就職準備中の娘が、将来のための投資資金名目で母親に1,000万ウォンを求める状況を想定し、贈与税の課税の有無を検証する内容となっている。
10年間の合算額5,000万ウォン、「誰から受け取ったか」が鍵
家族間の贈与において、まず確認すべき点は「誰から受け取ったか」と「直近10年間に合計でいくら受け取ったか」である。現行の税法では、親が子に贈与する場合、10年間の合算で5,000万ウォンまでは贈与財産控除が適用され、税金は発生しない。
動画内の事例で、娘が母親から1,000万ウォンを受け取ろうとする際、もし過去10年以内に父親からすでに4,500万ウォンを受け取った履歴があれば、状況は変わる。母親から受け取る1,000万ウォンを合算すると計5,500万ウォンとなり、控除限度額の5,000万ウォンを超える。この場合、超過分に対して贈与税が課される可能性がある。
多くの人が見落としがちな点の一つは、贈与者が誰であるかという点だ。税法上、親は同一人とみなされ合算課税される場合が多いため、母親から受け取ったお金と父親がくれたお金を別々に計算してはならない。親を合算して10年周期の控除限度額を管理することで、正確な税金計算が可能となる。
贈与財産控除の限度額と申告の重要性
贈与税の計算における核心的な変数は、贈与財産控除の限度額がどれだけ残っているかである。控除限度額は、受贈者(お金を受け取る人)の年齢と贈与者との関係によって異なる。成人の子が親から受け取る場合は5,000万ウォンが基準だが、未成年の子の場合は控除限度額が2,000万ウォンに下がる。
また、贈与税は単にお金をやり取りする行為で終わるのではなく、申告手続きを通じて証明される。動画では、家族間で現金をやり取りする際には記録が残る点に触れ、計画されていない贈与が予期せぬ税負担につながる可能性があることを示唆している。
結局、家族間で資金移動を行う際は、▲贈与者が誰か ▲直近10年以内の累積贈与額はいくらか ▲残りの控除限度額はいくらかを事前に必ずチェックしなければならない。これを確認せずに多額の資金をやり取りした場合、後日、税務当局から贈与税を追徴される可能性がある。
0コメント
現在コメントの投稿は無効になっています。