
El impuesto sobre donaciones se calcula sumando los montos de diez años
El impuesto sobre donaciones no se determina solo por el monto de una transferencia única, sino por la suma de todas las donaciones recibidas en un periodo de 10 años.
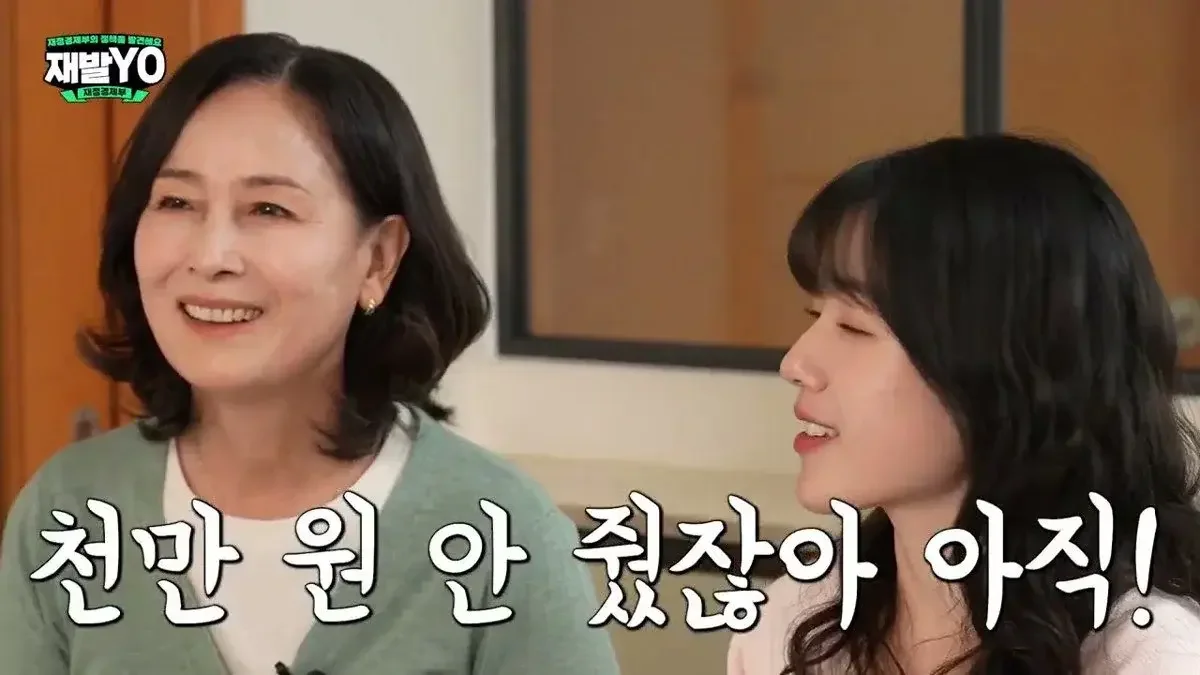
El Ministerio de Finanzas y Economía advirtió que las donaciones entre padres e hijos podrían generar impuestos si se supera el límite de deducción de 50 millones de wones acumulados en 10 años, considerando a ambos padres como un mismo donante.
Cuando se transfiere efectivo de padres a hijos, no es necesario preocuparse siempre por los impuestos solo porque la cantidad sea pequeña. Esto se debe a que el impuesto sobre donaciones se determina sumando no solo el monto entregado en una sola vez, sino también todo el historial de lo recibido anteriormente.
En un video publicado por el Ministerio de Finanzas y Economía, una madre y una hija abordaron el tema de los impuestos sobre donaciones entre familiares. El contenido analiza si se debe pagar este impuesto en una situación hipotética donde una hija que busca empleo solicita 10 millones de wones a su madre como fondo de inversión para su futuro.
El límite de 50 millones de wones en 10 años depende de quién sea el donante
Lo primero que se debe verificar en una donación entre familiares es quién es el donante y cuánto se ha recibido en total durante los últimos 10 años. Según la ley fiscal vigente, cuando los padres donan a sus hijos, se aplica una deducción de bienes donados de hasta 50 millones de wones acumulados en un periodo de 10 años, por lo que no se generan impuestos.
En el caso presentado en el video, si la hija intenta recibir 10 millones de wones de su madre pero ya ha recibido 45 millones de wones de su padre en los últimos 10 años, la situación cambia. Al sumar los 10 millones de la madre, el total ascendería a 55 millones de wones, superando el límite de deducción de 50 millones. En este escenario, se podría aplicar el impuesto sobre donaciones sobre el excedente.
Uno de los aspectos que muchas personas pasan por alto es la identidad del donante. Dado que los padres suelen ser considerados como una misma persona bajo la ley fiscal para la imposición conjunta, no se debe calcular el dinero recibido de la madre y el del padre como montos separados. Para un cálculo fiscal preciso, es necesario gestionar el límite de deducción del ciclo de 10 años considerando a ambos padres de forma conjunta.
Límites de deducción y la importancia de la declaración
La variable clave al calcular el impuesto sobre donaciones es cuánto margen queda del límite de deducción de bienes donados. Este límite varía según la edad del donatario (quien recibe el dinero) y su relación con el donante. Para un hijo adulto que recibe dinero de sus padres, el estándar es de 50 millones de wones, pero si el hijo es menor de edad, el límite de deducción se reduce a 20 millones de wones.
Además, el impuesto sobre donaciones no termina con el simple acto de entregar el dinero, sino que debe acreditarse mediante un proceso de declaración. El video menciona que el intercambio de efectivo entre familiares deja un registro, sugiriendo que las donaciones no planificadas pueden derivar en una carga fiscal inesperada.
En última instancia, al realizar movimientos de fondos entre familiares, es imprescindible verificar de antemano: ▲quién es el donante, ▲cuál es el monto acumulado de donaciones en los últimos 10 años y ▲cuánto es el límite de deducción restante. Si se intercambian grandes sumas sin verificar estos puntos, existe la posibilidad de ser objeto de un cobro retroactivo del impuesto sobre donaciones por parte de las autoridades fiscales.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.