
先行指数は7月にピーク後下落、来年上半期の景気後退に警鐘
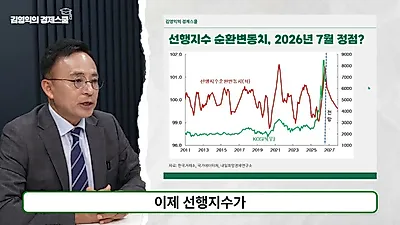
キム・ヨンイク教授は、景気の転換点を示す「先行指数循環変動値」が7月をピークに下落局面に入ったとし、来年第1・第2四半期にかけて景気が大幅に悪化する可能性があると予測した。
キム・ヨンイク教授は、先行指数循環変動値が7月をピークに下落したとして、約2四半期後の来年第1四半期から第2四半期にかけて景気が大きく悪化する可能性が高いと警告した。また、KOSPIと一日平均輸出額の相関係数は0.91に達しており、輸出が経済成長の核心的な変数であると指摘した。
経済サイクルの転換点において、投資家が注目すべき核心的な指標は何か。キム・ヨンイク教授は最近の公開講義を通じて、景気の流れを判断する決定的な基準として「先行指数循環変動値」を提示し、来年上半期の景気後退の可能性を警告した。
キム教授は「先行指数循環変動値が去る7月をピークに下落局面に入った」と分析した。韓国銀行とOECDが発表するこの指標が下落することは、今後の景気が悪化することを暗示するという説明だ。同教授は「今年は拡張局面であったが、先行指数が下落すると約2四半期後に景気が悪化する」とし、「来年の第1四半期から第2四半期にかけて景気が大きく悪化する可能性が高い」と展望した。投資の際、先行指数が上昇する局面では積極的に投資すべきだが、銘柄の研究が難しい場合はKOSPI 200 ETFや半導体ETFを購入し、先行指数が下落する場合には株式の比重を減らすべきだと助言した。
KOSPIの方向性を決定する「一日平均輸出額」と過大評価の判断
韓国経済の特殊性を考慮すると、株価の流れを読む最も強力なツールは輸出データだ。キム教授は、韓国経済のGDPに対する輸出比重が約41%に達することを強調し、輸出が経済成長と企業利益を決定する核心的な変数であると指摘した。特に今年1月から10月までの全輸出に占める半導体の比重は42%に達し、10月には49%まで急騰した。半導体輸出の好調により、韓国の経済成長率は潜在成長率である2%を上回る3.7%前後まで高まっている状態だ。
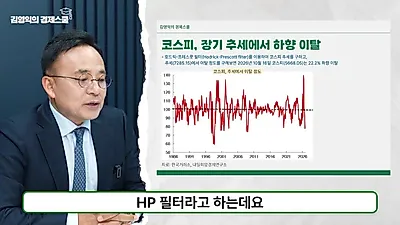
同教授は、KOSPIの方向性を予測する際、「一日平均輸出額」を必ず確認すべきだと助言した。KOSPIと一日平均輸出額の相関係数は0.91に達するほど密接だからだ。キム教授は「今年のKOSPIは一日平均輸出の増加傾向に対して、約70%ほど過大評価された区間があった」とし、「株価が輸出の流れよりも過度に先行し、結局は主(輸出)に引きずられて下がる姿が現れた」と説明した。実際にKOSPIは10月基準でマイナス3%の水準となり、過小評価領域に進入することもある。
AI革命の背後に潜む「信用リスク」とキャッシュフローの警告
最近の市場の話題であるAI(人工知能)産業については、技術的進歩と資本の流れを分けて見るべきだと警告した。キム教授は、過去の1920年代の電気・自動車革命や1990年代のIT革命の事例を挙げ、技術自体は経済の生産性を高めるが、問題は常に「お金(資本)」で発生すると指摘した。1920年代にダウ平均株価が高値から90%暴落したり、2000年代にナスダックのバブルが崩壊して80%下落したりした事例に触れ、技術に対する楽観的な期待が過度な資本流入につながると、バブルが形成され、結局崩壊する際に甚大な衝撃が来るという論理だ。
現在のAI産業のリスク要因として、キム教授は二つを挙げた。第一は過度な資産価格のバブルであり、第二は「信用問題」だ。同教授は「過去にはAI企業が利益を出して資金を還元するという信頼があったが、現在は企業が莫大な投資を行っているため、キャッシュフローがマイナスの状態である場合が多い」と分析した。これにより、企業が社債やプライベート・エクイティを通じて資金を調達しなければならない状況において、投資家が利益実現を疑って資金を回収する場合、深刻な信用危機が訪れる可能性があるという。実際に最近、米国債の利回りは上昇した一方で社債の利回りは急騰しており、プライベート・エクイティでも資金の目詰まりの兆候が現れている。
キム教授は、投資家が注目すべき具体的な指標として「信用スプレッド」を提示した。同教授は「ハイイールド債のスプレッドと10年物国債利回りの差を示す信用スプレッドが、まもなく閾値に達する可能性がある」とし、「米国経済に深刻な信用問題が発生しているかを確認するため、セントルイス連邦準備銀行などで毎日発表される信用スプレッドを必ずチェックすべきだ」と促した。現在、このスプレッドは長期平均の5.2ポイントまでは達していないが、底を打って速い速度で上昇している状況だ。
ドル安局面では、S&P 500よりもKOSPIが有利になる
今後の資産配分戦略の核心的な変数として、キム教授は「ドルインデックス」を挙げた。米国経済の莫大な債務(22兆ドル以上)に言及し、長期的にドルが弱勢に転じる可能性が高いと見通した。同教授は「ドルインデックスが下落する時は、S&P 500よりもKOSPIの収益率がはるかに高いという相関関係(0.8)がある」と説明した。逆にドルインデックスが強勢の時は、S&P 500がKOSPIよりも大きく上昇する傾向がある。
また、キム教授は米国の政治的状況がAI産業に与える影響についても言及した。アメリカ民主党が上下両院を掌握している状況で、環境問題を重視してデータセンターを規制する場合、資金調達が困難なAI企業の投資コスト負担がさらに大きくなる可能性があるという分析だ。結論として、キム教授は「今後5年ほどはドル安の流れの中で、S&P 500よりもKOSPIの相対的な収益率の方が良くなるだろう」と展望した。ただし、投資のタイミングにおいては、ドルインデックスの強勢と弱勢の有無に応じて、国別に資産を配分する戦略が必要であると付け加えた。
0コメント
現在コメントの投稿は無効になっています。