
Kim Young-ik警告AI泡沫与信用危机或重叠
Kim Young-ik教授在近期通过“金永益的经济学校”频道分享了经济展望,警告称AI技术泡沫与信用问题可能同时爆发,并预测韩国综合股价指数在明年上半年可能持续调整。
Kim Young-ik教授指出,由于AI企业通过私募信贷筹集巨额资金,本轮周期可能面临资产价格泡沫与信用问题的重叠风险。他预测韩国综合股价指数可能持续调整至明年上半年,并建议投资者在明年上半年或下半年出现低价买入机会前,应通过持有现金和短期债券来规避风险。
人工智能(AI)技术的创新毋庸置疑,但驱动市场的“资金流”却指向了完全不同的方向。有警告称,对技术的乐观情绪可能制造资产价格泡沫,并最终因信用问题结合而导致市场崩盘,这种模式可能会再次上演。
Kim Young-ik教授最近通过“金永益的经济学校”频道,基于其4月出版的新书《AI泡沫带来的债务终结》的核心内容,提出了未来的经济展望。Kim教授分析称:“技术虽然对经济和社会产生巨大影响,但问题往往不在于技术本身,而在于支撑该技术的资金。正如1920年代电动车时代的泡沫或2000年互联网泡沫一样,对技术的过度期待曾引发资产价格暴跌。”
他通过历史案例解释了技术创新与资产价格之间的脱节。他指出,1920年代中期,随着电力普及和汽车产业活跃,美国生产力大幅提升,但过度乐观的情绪导致道琼斯工业平均指数出现泡沫,并在1930年崩盘,较最高点下跌了约90%。此外,他还提到在1996年至2000年间,美国经济实现了高增长、低通胀的“新经济(黄金时代经济)”时期,当时劳动生产力较过去增长了近两倍,但纳斯达克综合指数却曾较最高点暴跌近80%。
AI企业融资方式的变化与信用危机可能性
Kim教授将本轮周期的核心风险因素归结为“资产价格泡沫”与“信用问题”的结合。他解释称,如果说2000年的互联网泡沫表现为股市泡沫破裂,2008年的金融危机表现为金融系统的信用问题,那么这一次这两者可能会同时发生。“2000年是股市泡沫问题,2008年是金融系统信用问题暴露的危机,而本轮周期则是这两者的重叠,”他说明道。
他特别关注了AI企业的融资方式。过去,市场普遍预期AI投资将带来巨额利润,但近期对于通过私募信贷(Private Credit)或公司债券筹集资金的企业是否能创造相应收益的质疑日益增加。Kim教授解释说:“AI企业为了建设数据中心等,通过私募信贷和公司债券筹集了巨额资金,但近期投资者对这些企业盈利能力的叙事正在发生变化。”分析认为,随着通过私募信贷流入的资金减少,AI企业的融资可能会变得非常困难。
此外,美国10年期国债收益率超过5%,导致融资成本上升,这也是危机因素之一。Kim教授预测:“美国10年期国债收益率超过5%是一个非常危险的区间,这会提高被高估股票的折现率,很有可能导致以科技股为中心的剧烈下跌。”他借用Minsky的分类,将现状诊断为可能进入“庞氏金融(Ponzi Finance)”阶段的极端情况,即难以偿还本金和利息的状态。这比能够通过现金流偿还本息的“解套金融”,以及虽能支付利息但需通过借新还旧偿还本金的“投机性金融”更为危险。
韩国综合股价指数扮演“矿井里的金丝雀”……至明年上半年可能持续调整
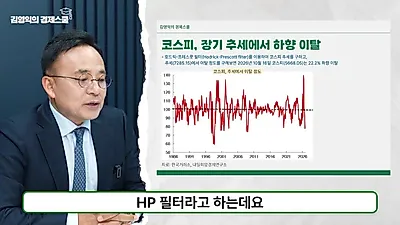
Kim教授将韩国市场比作预示全球经济走向的“矿井里的金丝雀”。他分析认为,韩国股价正领先于美国经济趋势进行反映。他解释称,实际上今年7月韩国综合股价指数的暴跌以及近期KOSDAQ的下跌趋势,正是预示着AI企业投资萎缩和融资困难的信号。他警告说:“我们的股价已经率先下跌,美国股价可能会紧随其后出现大幅调整。”
从各项指标来看,韩国综合股价指数呈现混战态势。若以日均出口金额为基准的指标来看,韩国综合股价指数处于约7%的低估区域,暗示有反弹可能;但若与名义GDP或货币供应量(M2)相比,仍处于过度估值状态。Kim教授指出:“以10月23日为准,韩国综合股价指数市值与名义GDP的比率(Buffett指标)为143.3%,远高于2000年以来的长期平均水平70%。”他还补充说,韩国综合股价指数市值在货币供应量中所占的比重也远高于2005年以来的平均水平58%。
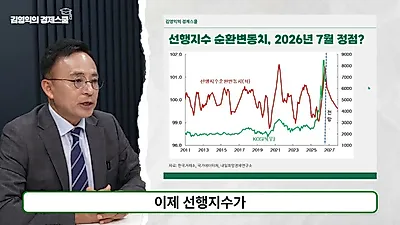
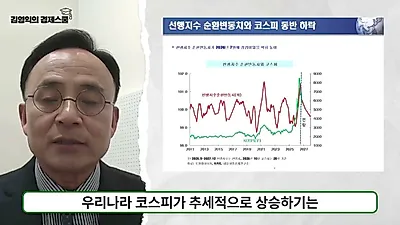
结论方面,Kim教授对韩国综合股价指数的方向性持保守立场。他预测:“通过先行指数预期函数来看,韩国综合股价指数可能会持续调整至明年上半年。在软着陆(20%)、长期低点(30%)、信用危机(50%)这三种情景中,发生信用危机的概率最高。”他特别提到,近期美国高收益债与投资级公司债之间的信用利差正在快速上升,这表明美国的政治不确定性和金融市场不确定性正在加剧。
确保现金资产与资产配置策略
为了应对即将到来的不确定性,Kim教授强调了“资产配置”。他建议:“在先行指数下降时期,应将股票权重降至20%左右,并适当持有现金资产和短期债券。”相反,当股市上涨时,他建议将股票权重维持在60%左右。
他特别补充道:“最快在明年上半年,最迟在下半年,将会出现可以非常便宜地买入股票的机会。为了等待这一时机,目前需要采取规避杠杆投资、重视稳定性的策略。”他敦促投资者应持续观察美国每日信用利差等主要指标,并据此应对美国市场。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。