
Los rendimientos de los bonos del Tesoro de EE. UU. a 10 años superan el 5%: aumento de costes en la industria de la IA y la variable del carry trade de yenes (Dr. Gwak Su-jong)
El Dr. Gwak Su-jong analiza el impacto del aumento de los rendimientos de los bonos del Tesoro de EE. UU. a 10 años por encima del 5%, vinculándolo con la demanda de capital de la industria de la IA y el posible desapalancamiento del carry trade de yenes.
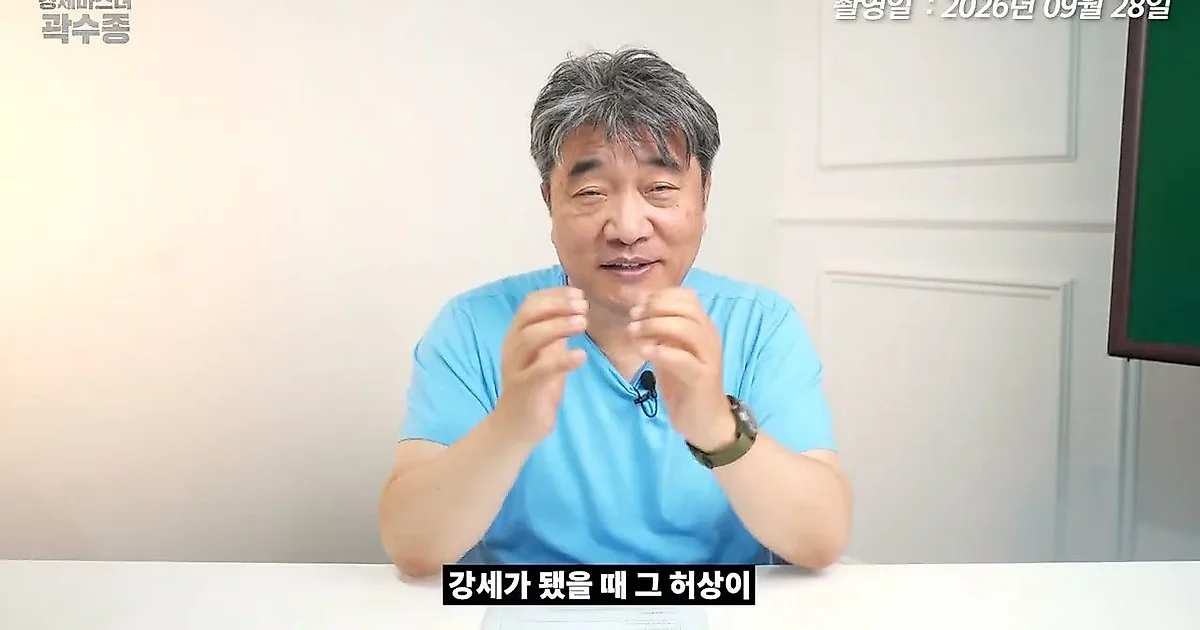
A medida que los rendimientos de los bonos del Tesoro de EE. UU. a 10 años muestran una tendencia a superar el 5%, se han planteado análisis sobre el impacto que esto tendrá en la estructura industrial global y en las economías de los principales países. A través de su canal de YouTube 'Economics Master Gwak Su-jong', el Dr. Gwak Su-jong explicó el significado preventivo y posterior del aumento de los rendimientos de los bonos del Tesoro de EE. UU., la posibilidad de liquidación del carry trade de yenes en Japón y el efecto dominó en la economía de Corea.
El significado preventivo del aumento de los rendimientos de los bonos del Tesoro de EE. UU. por encima del 5% y la demanda de capital de la industria de la IA
Según el Dr. Gwak Su-jong, el significado preventivo del aumento de los rendimientos de los bonos a largo plazo es una señal de que los agentes económicos 'necesitan dinero' y un indicador que muestra cambios en la estructura industrial. En el vídeo, se señaló como una de las razones del aumento de los rendimientos de los bonos a 10 años la enorme demanda de capital de la industria de la IA. Se explica que esto está relacionado con el aumento de los costes de los Hyper-scalers que lideran la industria de la IA. Es decir, el aumento de los tipos de interés sugiere que la industria de la IA tendrá que movilizar cantidades masivas de capital de forma continua durante los próximos 5 a 10 años, lo cual se analiza como un proceso vinculado a la adquisición de poder para establecer estándares y reglas globales.
Además, el aumento de los tipos de interés también afecta a los tipos de interés de las hipotecas. Se mencionó que, si los tipos suben por encima de cierto nivel, la industria de la construcción de viviendas podría contraerse, lo que podría convertirse en un factor que obstaculice el crecimiento de la economía interna, incluyendo el sector de servicios. El Dr. Gwak mencionó la situación en la que el gobierno de EE. UU. ofrece un rendimiento de aproximadamente el 5,25% en los bonos del Tesoro a 10 años, explicando que esto implica que el crecimiento económico continuará a largo plazo, al mismo tiempo que coexisten factores de riesgo.
La relación dinámica entre el carry trade de yenes y la política de tipos de interés de Japón
El aumento de los rendimientos de los bonos del Tesoro de EE. UU. también tiene una estrecha correlación con la política de tipos de interés de Japón y el carry trade de yenes. El Dr. Gwak Su-jong analizó que el aumento de los tipos de interés en EE. UU. podría ejercer presión sobre la velocidad de la subida de tipos en Japón. En una situación en la que Japón intenta subir los tipos, si EE. UU. los sube con rapidez, la relación dinámica entre el valor del yen y los tipos de interés cambia. Explicó que, especialmente si la debilidad del yen persiste y luego el tipo de cambio comienza a fluctuar, puede aparecer el fenómeno de 'desapalancamiento (Deleveraging)', donde los inversores que realizaron el carry trade de yenes retiran los fondos de EE. UU. para pagar sus deudas.
En este proceso, la competitividad de precios de los productos manufacturados japoneses cambia, lo que también se conecta con la competitividad de las exportaciones de Corea. El Dr. Gwak señaló que, si el valor del yen japonés aumenta, sectores manufactureros de Corea, como la industria automotriz, podrían quedar rezagados frente a Japón en términos de competitividad de precios, y afirmó que el aumento de los rendimientos de los bonos del Tesoro de EE. UU. será un barómetro importante para las políticas de tipos de interés y de tipos de cambio de Corea y Japón.
Los riesgos de la economía coreana y la importancia de la política macroeconómica
Finalmente, el Dr. Gwak Su-jong advirtió sobre la posibilidad de una crisis que enfrenta la economía de Corea. A pesar de que el aumento de los rendimientos de los bonos del Tesoro de EE. UU. induce la fortaleza del dólar, mencionó fenómenos como el hecho de que el tipo de cambio del won coreano se mantenga en ciertos niveles, planteando problemas de confianza respecto a la política macroeconómica de Corea. En particular, analizó que, en una situación donde el problema de la deuda de los hogares en Corea alcanza los 2.000 billones de wones, la fluctuación de los tipos de interés podría agravar la crisis económica al combinarse con el problema de los préstamos morosos.
El Dr. Gwak enfatizó que el fenómeno de que los rendimientos de los bonos del Tesoro de EE. UU. a 10 años superen el 5% puede ser más que un simple indicador de inflación; puede ser el presagio de una tendencia económica que afectará en ciclos de 5 años. Sugirió que los inversores no solo deben prestar atención a los bonos a 10 años, sino también a los bonos a 30 años (largo plazo) y a los de 3 años (corto plazo), y que deben reflexionar sobre la dirección de respuesta de la economía coreana a través de la correlación entre los rendimientos de los bonos del Tesoro de EE. UU. y el carry trade de yenes.
0Comentarios
Los comentarios están desactivados por ahora.