
若者の起業に対する税額控除、地域により最大100%…事業者登録の手続きも簡素化
若手起業家の税負担を軽減する「若者の起業に対する税額控除」制度と、行政手続きを簡素化する「事業者登録と営業届出を一度に」サービスが施行されています。税額控除の割合は代表者の年齢、業種、創業地域によって決定されます。
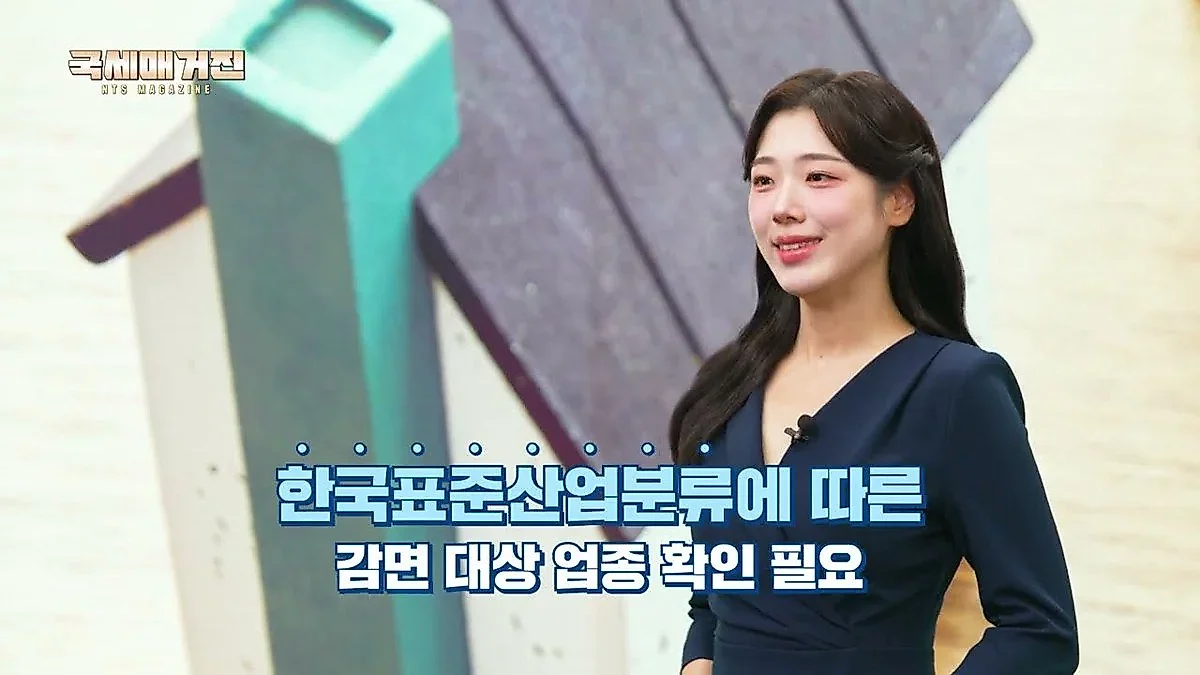
創業初期の不安定な売上により困難を経験する若手起業家たちのために、税負担を軽減する「若者の起業に対する税額控除」制度と、行政手続きを簡素化した「事業者登録と営業届出を一度に」サービスが施行されている。韓国国税庁が伝えたこの情報によると、税額控除の特典は代表者の年齢や業種、創業地域などに従って決定される。
年齢・業種・新規創業の有無、税額控除の3大要件を確認すべき
若者の起業に対する税額控除を受けるためには、まず最初に代表者の年齢を確認しなければならない。創業当時の代表者の年齢が15歳から34歳の間でなければならない。ただし、軍服務を終えた場合は、該当期間を年齢計算から最大6年まで差し引くことができ、実質的な適用年齢の範囲が広がる。
業種要件も厳格である。すべての業種が対象ではなく、製造業、建設業、飲食店業、電子商取引業、情報通信業、物流業など、税法で定められた業種に該当しなければならない。一方、卸売および小売業、酒場業、不動産賃貸業などは控除対象から除外される。韓国国税庁は、実際の事業活動によって業種分類が異なる可能性があるため、創業前に韓国標準産業分類を通じて対象の有無を必ず確認すべきだと強調した。
単に事業を開始したからといって、すべてが「新規創業」として認められるわけではない。既存の事業を承継したり、既存の事業に新しい業種を追加する場合、または廃業後に同じ種類の事業を再び開始する場合には、税法上の新規創業とみなされず、控除の特典を受けられない可能性がある。動画では、このような場合、税法上の新規創業として認められず、特典が拒否される可能性があることを注意事項として言及した。
地域により50%から最大100%まで差等適用
すべての要件を満たしたならば、事業所の所在地による控除率を検討しなければならない。2026年1月1日以降に創業した若手起業中小企業を基準として、過密抑制圏域などの大都市地域で創業すれば、所得税または法人税の50%を控除される。一方、それ以外の地域(人口減少地域を含む)で創業する場合、控除率は75%に高まる。
特に特定の条件と業種が結合される場合、最大100%までの税額控除が可能である。創業初期の収益が不安定な若手起業家たちが安定的に事業を開始できるよう助けることが、この制度の趣旨である。韓国国税庁は、創業初期段階では売上が不安定で税負担が大きく感じられる可能性があるため、若手起業家たちがこの制度を積極的に活用して安定的な出発ができることを期待すると明らかにした。
飲食店・美容室の創業、市・郡・区庁で一度に届出
創業の行政手続きも大幅に簡素化された。従来は、飲食店や美容室を創業する際、管轄の市・郡・区庁に営業届出を先に行った後、再び税務署を訪問して事業者登録を申請しなければならない煩わしさがあった。しかし、去る8月31日から行政安全部と韓国国税庁の協力により、「事業者登録と営業届出を一度に」サービスが全国的に施行された。
今や飲食店や美容室を準備する個人事業主は、管轄自治体(市・郡・区庁)を訪問して、営業届出と事業者登録の申請を同時に処理することができる。機関間の情報共有を通じて韓国国税庁が認可書類を直接確認できるようになり、納税者が別途の認可書類を発給受けて提出しなければならない負担が減少した。
このようなデータシェアリング(情報共有)サービスは、他の業種の創業主にも適用される。従来は事業者登録を申請する際、他の政府機関が発行した事業許可証などの認可書類を直接発給受けて税務署に提出しなければならなかった。しかし、今では韓国国税庁がデータシェアリングを通じて該当情報を直接確認できるため、納税者が関連文書を別途準備して提出する必要がなくなった。
韓国国税庁は、今後も関連機関とのデータ共有をさらに拡大していく計画である。これを通じて、納税者が既に提出した書類を再び要求されないよう行政手続きを継続的に簡素化し、予備創業者が事業準備により集中できる環境を造成していく方針だ。
0コメント
現在コメントの投稿は無効になっています。