
「お金は8倍に増えたが金は1.4倍に過ぎない」…資産価値を守る「金」の逆説
過去20年間で人類が保有する金の量は約1.4倍に増えた一方、Fedの資産規模は8倍に急増した。通貨供給の速度が金の生産速度を圧倒する中、通貨価値の下落を防ぐための資産としての金の重要性が高まっている。
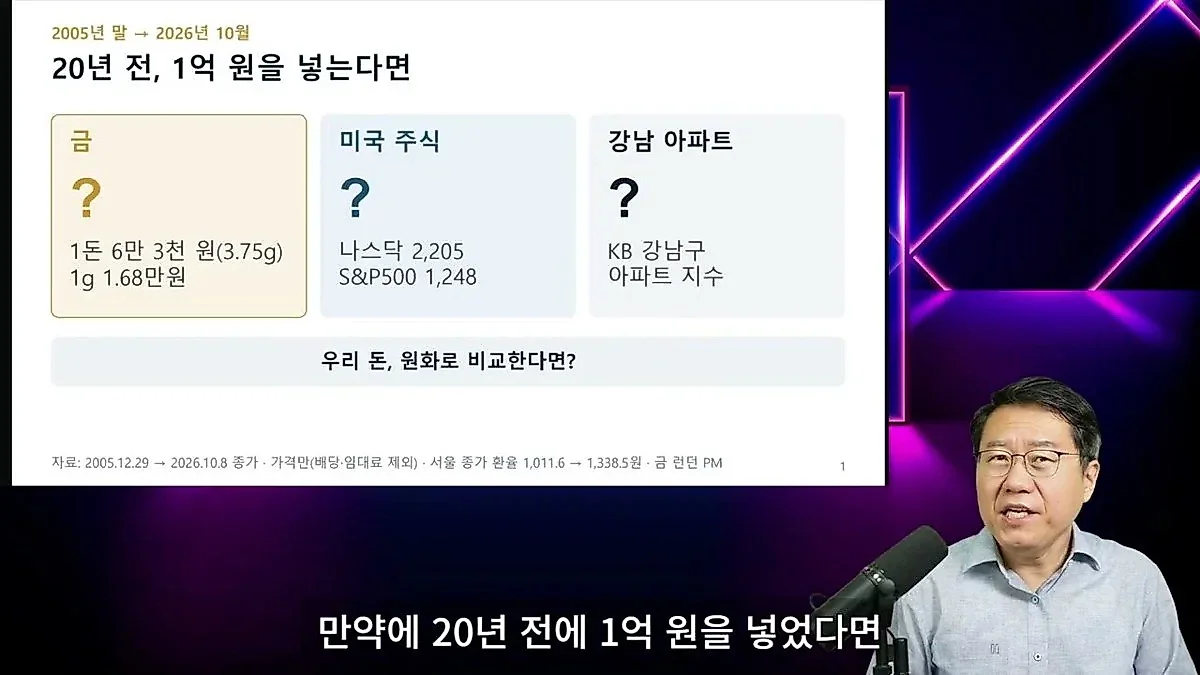
過去20年間で人類が保有する金の量は約1.4倍に増えた一方、Fedの資産規模は8倍に急増した。お金の供給速度が金の生産速度を圧倒しており、実物資産である金の価値が相対的に浮上している。最近、金価格は調整を受けているが、長期的な観点から金は通貨価値の下落を防ぐ核心的な資産であるという分析が出ている。
ナスダック16倍 vs 江南のアパート2.6倍、資産別の収益率格差
パク・ジョンフンの知識処方が分析した過去20年間の資産別収益率は、極明な差を見せた。20年前、1億ウォンを投資した際、ウォン基準でナスダック指数に投資していれば、現在は約16億3,000万ウォンとなり、最も高い収益率を記録した。金に投資していれば10億7,000万ウォンで収益率第2位となった。続いてS&P 500指数は8億2,000万ウォン、KOSPIは4億8,000万ウォンの利益を出した。最近のKOSPIは調整を受けており、一時は7億ウォン水準だった収益率が下落している状態だ。
一方、不動産と国内市場の成績は相対的に低調だった。KBマンション指数を基準に江南のアパートに1億ウォンを投資していれば、現在は2億6,000万ウォンになった。アパート投資家が実際にさらなる利益を出した理由は、低金利の不動産担保融資を活用したレバレッジ効果と、資産を長期保有することで税金と手数料を節約したためだ。一方、KOSDAQは1億3,000万ウォンにとどまり、物価上昇率さえ追い越せない最悪の成績を記録した。
ただし、ナスダックのような高収益資産は変動性リスクを伴う。ナスダックは8〜12年周期で大幅な調整を経験するが、代表的な例として2000年のドットコムバブル当時、指数が5,100から1,100へと急落し、資産価値が5分の1に削られたことがある。もしナスダックに全財産を集中投資していれば、資産の80%を失うことになる。このような下落相場で金や米国の短期国債を十分に保有していれば、下落期にこれらを売却して底値の株式を買い付けることで、収益率を最大化することができた。実際にナスダックが1,100だった時に投資する余力があれば、現在の株価基準で約26倍の収益を上げることができた。
金で再測定した資産価値、ウォン預金は「5分の1に減少」
資産の価値をウォンではなく「金」に換算すると、結果はさらに衝撃的だ。金を貨幣と見なし、過去20年の資産価値を再算出すると、ナスダックは金に対して53%上昇した一方、S&P 500は23%下落した。KOSPIは金に対して55%下落して半分になり、江南のアパートは76%下落して事実上、価値が4分の1の水準まで落ちたことが示された。
最も大きな損失を被ったのはウォン預金だ。20年前、1ドルに対し1,011ウォンだった為替レートが現在は1,300ウォン台を上回っており、ウォン資産は金に換算したとき、実に83%もの価値が下落した。これはウォン自体の価値が長期的に下落(老化)していることを示唆している。定期預金が表面的な利息を支払ったとしても、通貨価値の下落分を考慮すれば、実質的な購買力は大きく損なわれる可能性があるという意味だ。
金価格の上昇原因は、Fedの量的緩和規模と金の生産量の差に見出すことができる。過去20年間でFedの資産は8倍に増えたが、人類が保有する金の量は20年前の15.5万トンから最近の22.3万トンへと、約1.4倍増えたにとどまった。金鉱開発の努力は続いているが、新しい金鉱の発見が遅れており、金の生産量は毎年1.7%水準にとどまっている。お金の供給速度が金の生産速度をはるかに追い越していることが、金価格がFedの資産増加幅と類似して上昇する動力となったのだ。
ポートフォリオ内に金10%の比重、ドル資産のヘッジ手段
金は利息や配当を生み出さない資産であるにもかかわらず、ドル価値の変動に対応できる重要なヘッジ(Hedge)手段となる。ドル資産が急騰したり、逆にドル価値が揺らいだりするとき、金はポートフォリオの変動性を下げてくれる役割を果たすからだ。実際に2019年から金をポートフォリオの10%前後に組み入れることを強調してきた戦略は、このようなリスク分散を目的としている。当時推奨されたポートフォリオ構成は、ドル資産50%、金10%、ウォン資産40%の水準であり、ドル資産の大部分はナスダックに、安全資産としては米国の短期債を活用する方式だ。
最近の金価格の動きは変動性が大きい。2023年から2025年まで、金価格は急激な上昇傾向を見せた。2023年に17%、2024年に44%、2025年には実に62%が急騰した。しかし、2026年現在まで約11%の調整を受けている。これは2013年の28%下落に続き、二番目に大きな調整幅だ。金市場も株式市場と同様に、上昇と下落を繰り返しており、リスクが存在する。
結論として、資産の100%をウォンで構成したり、特定の高収益資産に集中投資したりすることは、長期的な購買力維持の側面で危険な場合がある。ウォン為替レートが長期的に上昇傾向にあり、金価格が過去20年間で10.7倍(ウォン基準)上昇した点を考慮すると、ドル資産と金を適切に配分することで、通貨価値の下落に備え、市場の急激な変動性から資産を保護する戦略が必要である。
0コメント
現在コメントの投稿は無効になっています。