
投資は科学ではない、ユン・ジホ氏がAI調整局面の戦略を提示
経済評論家のユン・ジホ氏は、投資を再現可能な実験である「科学」と同一視することの危険性を指摘し、AIサイクルの調整局面における戦略的なアプローチの重要性を説いた。
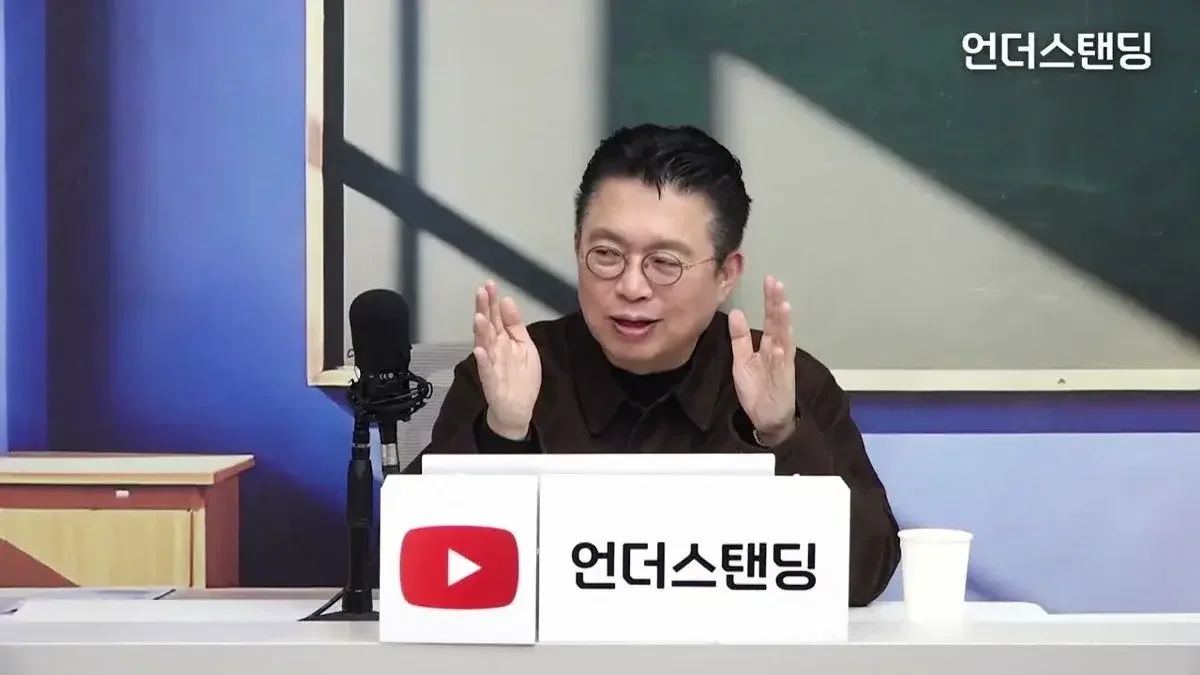
経済評論家のユン・ジホ氏は、AI投資の過熱による市場の調整局面において、低いPERやPBRが必ずしも割安を意味せず、成長鈍化の反映である可能性があると警告した。同氏は、来年の半導体企業の営業利益率が60%台から30%台へ急落すると予測するモルガン・スタンレーの見通しに触れつつ、現在は次の上昇サイクルに向けた準備の時期であると説いた。
株式市場を予測可能な「科学」の領域と誤解している投資家は多い。特定の指標が動けば株価も必ず特定の方向に動くという信念は、ボラティリティの高い市場においては危険なギャンブルになり得る。経済評論家のユン・ジホ氏は、最近の市場の変動に触れ、投資を再現可能な実験が成功する科学と同義にしてはならないと警告した。
「アンダースタンディング:世界のあらゆる知識」に出演したユン・ジホセンター長は、最近のAI投資の過熱とビッグテック企業の資金負担により、市場が調整局面にあると診断した。同氏は投資を「お金とは無関係な人工知能(AI)に執着する行為」に例え、確率に基づいた戦略的なアプローチの重要性を強調した。
「低P/Eの罠、成長鈍化が反映された結果の可能性も」
市場が下落する際、多くの投資家は株価収益率(PER)が低下するのを見て「割安圏」と判断し、買いに転じる。しかし、ユン氏は低いPERが必ずしも買いシグナルではないと指摘した。バリュエーションの権威であるアスワス・ダモダラン氏の理論を引用し、PERが低いということは、市場がその企業の将来の利益成長が鈍化する可能性をすでに反映しているという意味である可能性があると説明した。
「低P/Eである理由を必ず問い直すべきだ」というのが同氏の主張だ。企業が莫大な利益を上げているにもかかわらず時価総額が低い場合、市場はその利益が持続可能ではないと判断していることになる。つまり、株価が下がってPERが低くなったのではなく、将来の利益見通しが低下したことでPERが低くなった「成長鈍化の反映」である可能性があるという分析だ。同氏は「バリュエーションは絶対的なものではなく主観的である」とし、単に数字が低いという理由だけで投資決定を下すのは危険であると付け加えた。
資産価値を示すPBR(株価純資産倍率)についても同様である。PBRが低くても、企業が保有する資産の価値が将来的に毀損する可能性があるならば、低いPBRは魅力的な価格ではなく「リスク信号」になり得ると説明した。例えば、PBRが0.2倍の企業の資産が、実際には軍事保護地域に位置する土地であれば、その資産価値は十分に反映されないためだ。
半導体「冬の到来論」と利益率低下懸念の実体
最近の市場の不安を高めている核心的な変数は、半導体業界の動向に対する疑念だ。モルガン・スタンレーが半導体産業の「冬」を予告し、サムスン電子の目標株価を引き下げた事例がその代表である。モルガン・スタンレーは、来年の半導体企業の営業利益率(Margin)が60%台から30%台へと急落すると予測した。動画内では、モルガン・スタンレーが来年のサムスン電子の目標株価を260ドルから160ドルに引き下げ、来年の予想利益は引き上げる一方で、マージン率の見通しを大幅に下方修正した点に触れた。
ユン氏は、このような利益率低下の見通しに対し、立体的な解釈を示した。利益率が低下することは事実かもしれないが、それが必ずしも企業の総利益規模(Absolute Profit)の減少につながるわけではないという説明だ。同氏は「増設を通じて売上規模自体が大きくなれば、利益率が多少低下したとしても、総利益額は維持されるか、むしろ増加することもある」と分析した。特にハイパースケーラー(大規模クラウド事業者)のフリーキャッシュフロー(FCF)が正常化する過程で、半導体企業の利益率が調整を受けるのは自然な流れであるという観点を示した。
同氏は現在の市場状況を「期待感が調整される局面」と定義した。ただし、こうした利益鈍化への懸念が市場に反映される過程で、投資家が過剰反応して株式を投げ売りする局面が来る可能性があると警告した。「今年の冬の市場は、後行指標である利益コンセンサスが低下していく局面でボラティリティが大きくなるだろう」とし、「利益が折れるという疑念が本格化し、激しい売買を行う投資家が株を投げる局面こそが、株を受け入れることができる時期になり得る」と述べた。
AIサイクルは継続……「次の上昇相場に向けた仕込み時期」
では、現在の調整はAI産業の終焉を意味するのか。ユン氏は断固として「ノー」と答えた。今回の調整を単発の勝負で終わらせるべきゲームではなく、長いシーズンの一部として見るべきだと強調した。野球の「マネーボール」戦略を例に挙げ、目先のホームラン(短期的な急騰)よりも、出塁率(長期的な勝率)を高める戦略が必要な時期であると語った。「我々が今を単発の勝負だと考え、今回のAIサイクルですべてのカードを使い切ろうと考えてはならない」と助言した。
同氏は2028年以降、「フィジカルAI(Physical AI)」が新たな成長エンジンになると見通した。現在のAIブームがソフトウェアとデータセンター中心であるならば、次の段階は物理的な世界と結合したAIが主導するという観点だ。したがって、今は短期的な急反発を狙って無理に参入するよりも、優良企業を安く集めていく過程が必要だという。同氏は「今買っておいて6ヶ月から1年ほど待てば、当然、今よりは上がっている確率が高い位置だ」と付け加えた。
ユン氏は「今年の冬の市場は、利益推計値が下方修正される局面で市場が非常に不安になるだろう」とし、「その時に株を投げる投資家の物量を、冷静に受け入れる準備ができていなければならない」と述べた。結局、今は次の上昇サイクルに備え、確率の高いポジションを先占する時期であるというのが同氏の核心的なメッセージである。
0コメント
現在コメントの投稿は無効になっています。