
創業支援金、事業所得に含まれる可能性も…支出の証憑が節税の鍵
創業支援金は事業所得の一部とみなされる場合があり、支援金を事業目的で使用したことを証明する支出の証憑管理が節税において極めて重要です。
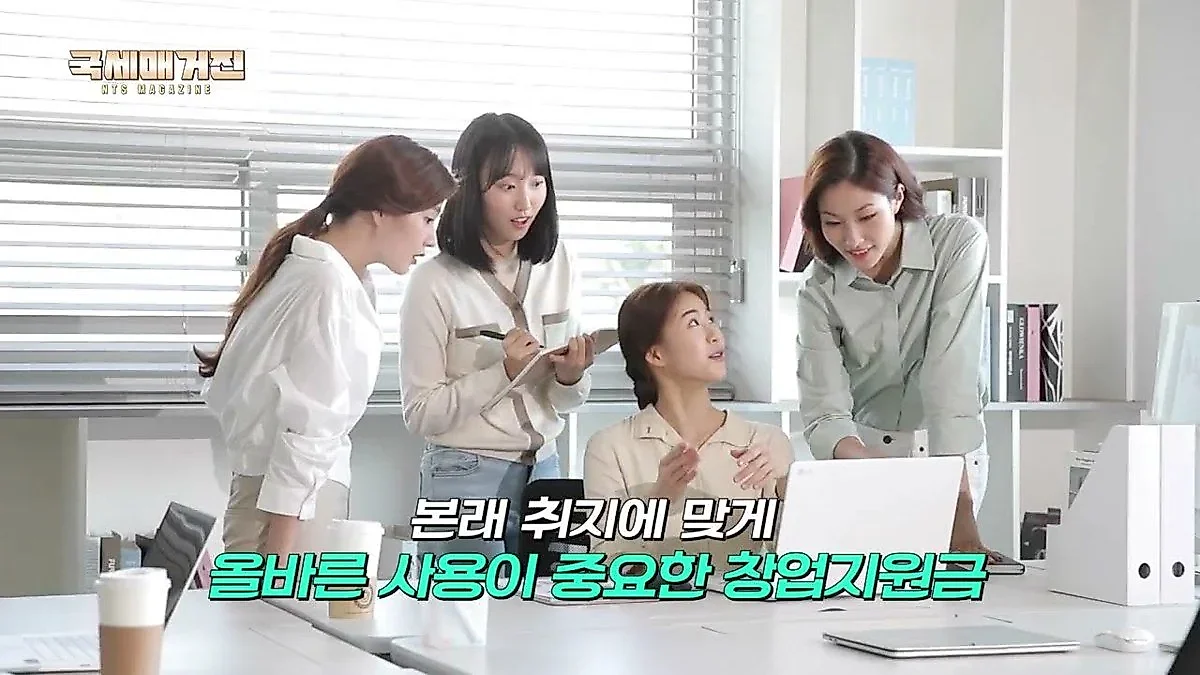
朝鮮時代の開城商人が有能な青年を選抜して商売の基本を教えていた「商人見習い制度」と、今日の青年起業家たちが受け取る「創業支援金」の間には、人材を育てて事業を定着させるという共通の文脈が流れている。ただし、現代の創業支援は税務管理という実務的な課題を伴う。
韓国国税庁が伝えた国税マガジンによると、かつての開城商人は若くて有能な青年を「サファン」という商業見習いとして選び、体系的な教育を実施した。サファンは帳簿の記録や物品の扱い方、顧客への応対法など、商売の基礎を一つずつ学んだ。実務を終えたサファンは「チャイン」へと成長して他の地域で独立的な商業活動を開始することができ、時には「主人」から資金を借りて事業を拡張したりもした。これは新しい商人を育て出し、組織を広げていった開城商人ならではの独特な人材育成方式であった。
創業支援金、無条件で非課税ではない…収入算入の原則
時代は変わったが、新しい商人を支援する流れは続いている。青年起業家のための「青年創業士官学校」や「予備創業パッケージ」のように、国家や地方自治体が提供する多様な支援プログラムが代表的である。ここで多くの起業家が混同しやすい点が、まさに税金の問題だ。
韓国国税庁は、国家や自治体から受け取った創業支援金が、事業所得を計算する際に収入に含まれる可能性があると説明している。動画では、支援金を事業とは無関係な資金と考えがちだが、税法上は事業に関連する支援金も事業収入の一部とみなされ得るという点を明示した。つまり、支援金を受け取る行為自体が税金計算の対象になり得るという意味だ。
支出の証憑が節税の核心…費用認定の有無により税金が変わる
支援金が収入に含まれるからといって、受け取った金額の全額に税金が課せられるわけではない。核心は支援金をどこに使用したかにかかっている。支援金を事業目的に合わせて使用し、それを立証できれば、当該金額は税法上の費用(必要経費)として認められるからである。
例えば、支援金を事業に必要な装備の購入や従業員の賃金の支払いに使用したならば、このような事業関連の支出は所得計算時に費用として反映され得る。韓国国税庁側は、支援金を受け取った金額が同一であっても、それをどのように使用し、税法上の費用として認められるかによって、最終的な税負担額は変わり得ると説明している。
安定的な事業運営のための証憑管理の重要性
したがって、起業家は支援金を受領した時点から、領収書などの使用内訳を証明できる資料を徹底的に管理しなければならない。創業支援金は青年の新しい挑戦を助け、安定的な事業運営を支援するために設計された資金であるだけに、支援金の本来の目的に合わせて使用することが重要である。韓国国税庁は、領収書から実際の使用段階まで細やかに管理することが、創業の堅固な基礎になると強調した。
韓国国税庁は、起業家が事業者登録、税金申告、各種税制優遇などを一つずつ学んでいく過程が、事業の強固な土台になると伝えた。また、セジョン大王がハングルを作って誰もが簡単に文字を学べるようにしたように、韓国国税庁も青年起業家たちが難しく感じ得る税務システムを容易に理解し活用できるように支援するという意向を明らかにした。
0コメント
現在コメントの投稿は無効になっています。