
Gowid、実時間データで担保のない新興企業に金融を キム・ハンギ代表が語る仕組み
Gowidのキム・ハンギ代表が、企業の現金の流れをリアルタイムで分析し、担保のないスタートアップに金融を提供する仕組みをEO Koreaのインタビューで語った。約4,000社に法人カードを提供し、カード会社向けのリスク管理システム販売にも事業を広げている。
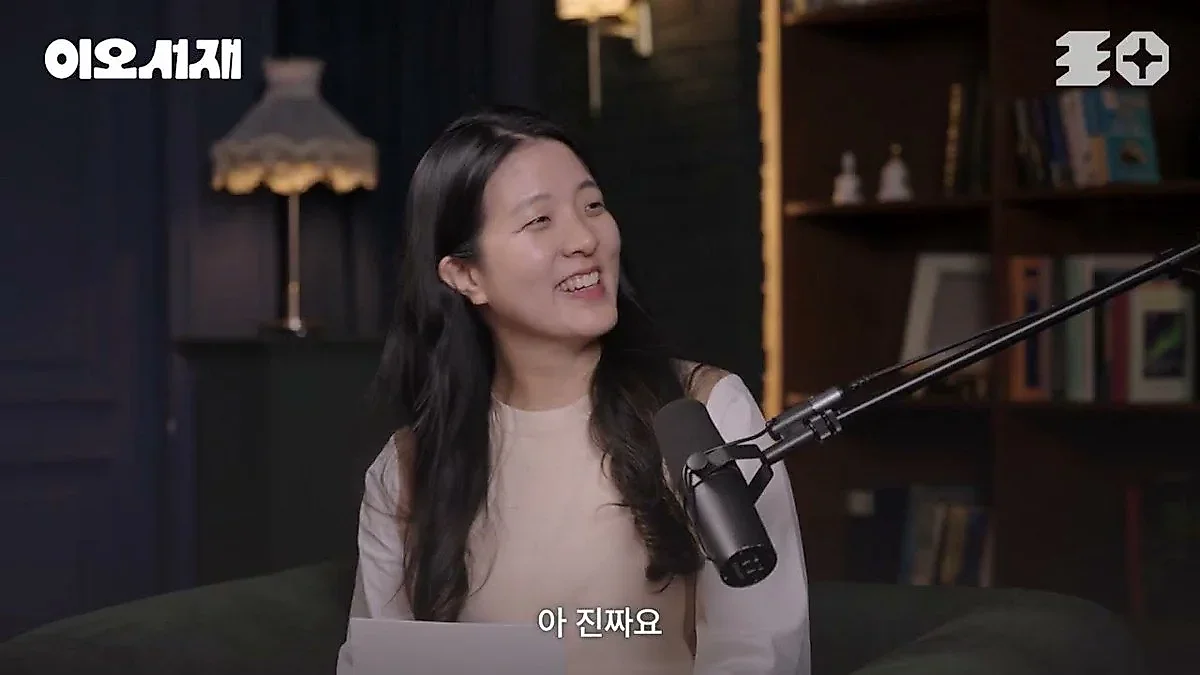
担保のない革新的な企業に、事業の実態に応じた金融を届ける。Gowidのキム・ハンギ代表は、企業の現金の流れをリアルタイムで把握する技術を開発し、スタートアップ向けの法人カード事業を築いてきた。EO Koreaが伝えたインタビューで、その着想やカード会社との交渉、現在の事業の仕組みを語った。
Gowidの顧客企業は現在、約4,000社に上る。同社はスタートアップに利用枠を提供する一方、カード会社には高度なリスク管理システムを販売し、収益源を多様化している。キム・ハンギ代表が法人カードの本質と位置付けるのは、「45日間の無利息短期融資商品」だ。革新的な企業が資金の流れを維持しながら、運営費用を効率的に管理できるよう支えるという。
同氏は、法人も自然人と同じく「法的な人」であり、売り上げと費用の流れを把握することが重要だと説明する。Gowidは債務不履行による貸し倒れが発生した際、債権の一定部分を引き受けることで、カード会社のリスクを最小限に抑える役割も担っている。
「1年前の財務諸表では革新的企業を判断できない」
金融の本質は、資金を必要とするところにお金を融通する「融資」にある。しかし、技術の進歩によって資金を必要とする企業の姿が変わっても、金融の仕組みは過去にとどまることが少なくない。キム・ハンギ代表は、この技術と金融の変化のずれに事業機会を見いだした。
創業の決定的なきっかけは、産業構造の変化だった。従来の金融が産業革命期の工場を中心とした企業に合わせてつくられているのに対し、現代の革新的な企業はオンライン空間を基盤とする技術企業だと同氏は捉える。
「工場は今やオンラインにある」と述べ、「既存の金融機関は担保や建物を基準に融資を決めるが、革新的な企業には目に見える担保がない場合が多い」と指摘した。アメリカの上位500社のうち約80社がこうした革新的な企業で構成されていることにも言及。時代が変わっても、金融は依然として産業革命期のような企業にしか資金を出せない流れにとどまっていると分析した。
特に問題視したのが、データの時間差だ。一般に企業の財務諸表は、会計年度が終了してから相当の時間を経て公表される。同氏によると、2025年の財務諸表が出るのは2026年4月であり、2026年1月には2024年の財務諸表を基に判断しなければならない状況が生じる。
それでは企業の現在の動きを捉えようとしても、参照できるのは1年以上前、長ければ2年前のデータになる。1年前のデータでは、急成長や急激な変化のさなかにあるスタートアップの状態を正確に診断できないというのが、同氏の考えだ。
4,000以上のアルゴリズムで現金の流れを把握
Gowidは、この課題を技術で解決しようとした。キム・ハンギ代表はデータ技術者や会計士らと研究を進め、企業の共同認証書を使って現金の流れをリアルタイムで把握するアルゴリズムを開発した。
法人の口座明細をマイデータのようにリアルタイムで取得し、キャッシュフロー計算書を作成する仕組みだ。4,000以上のアルゴリズムを通じて、売上高、営業キャッシュフロー、投資キャッシュフローなどをリアルタイムで対応付け、担保のないスタートアップの財務状態を即座に分析できる体制を構築した。同氏は「この技術の盲点を解消すれば、われわれが独占できるだろう」と確信し、Gowidを創業したという。
その背景には、金融市場での長い経験がある。同氏は大学時代に株式投資を始め、IMF危機の時期には株式売買の教育会社を設立し、100億ウォン規模で売却した。その後、大宇証券で個人顧客向け営業の経験を積み、ベストアナリストとして名を知られるようになり、金融市場の中心的な人物へと成長した。
証券会社のアナリストやファンドマネジャーとして活動した期間は約20年に及ぶ。与えられた仕事では社会的な基準で一番になるまで打ち込む姿勢を持ち、証券会社に在籍していた当時は年俸10億ウォン以上を受け取るほどの成果を上げた。
100億ウォンの保証金から始まった信用の構築
技術的な基盤を整えても、市場参入は容易ではなかった。スタートアップは財務構造が不安定に見えることもあり、既存のカード会社はすぐには協力に踏み切れなかった。初期の交渉でキム・ハンギ代表に求められたのは、信頼を示すことだった。
当時、カード会社はGowidのリスクを信用できず、100億ウォンの利用枠を設ける条件として、同額の100億ウォンの保証金を要求した。利用枠を与える分、事故が起きればGowidがすべて責任を負うという意味だった。
同氏は市場の規模を確信し、多額の資金を保証金に充てて事業を始めた。「われわれはこの市場が大きくなると信じていた」と振り返る。Gowidはリアルタイムのデータ分析を通じてリスク管理能力を示していった。
創業初期に保証金を差し入れて利用枠を得ていた関係は、5~6年が経過した現在では変化した。カード会社から得られる利用枠は、Gowidが差し入れた保証金の20~25倍に達しているという。技術によって、従来の金融が十分に届かなかった革新的な企業へ資金を流す役割を担っている。
0コメント
現在コメントの投稿は無効になっています。