
"담보 없는 혁신 기업에 금융을"…고위드 김항기 대표가 뚫은 '데이터 금융'
20년 경력의 금융 전문가 김항기 고위드 대표가 실시간 재무 데이터 알고리즘을 통해 담보 없는 스타트업에게 금융을 제공하는 혁신 과정을 전했다.
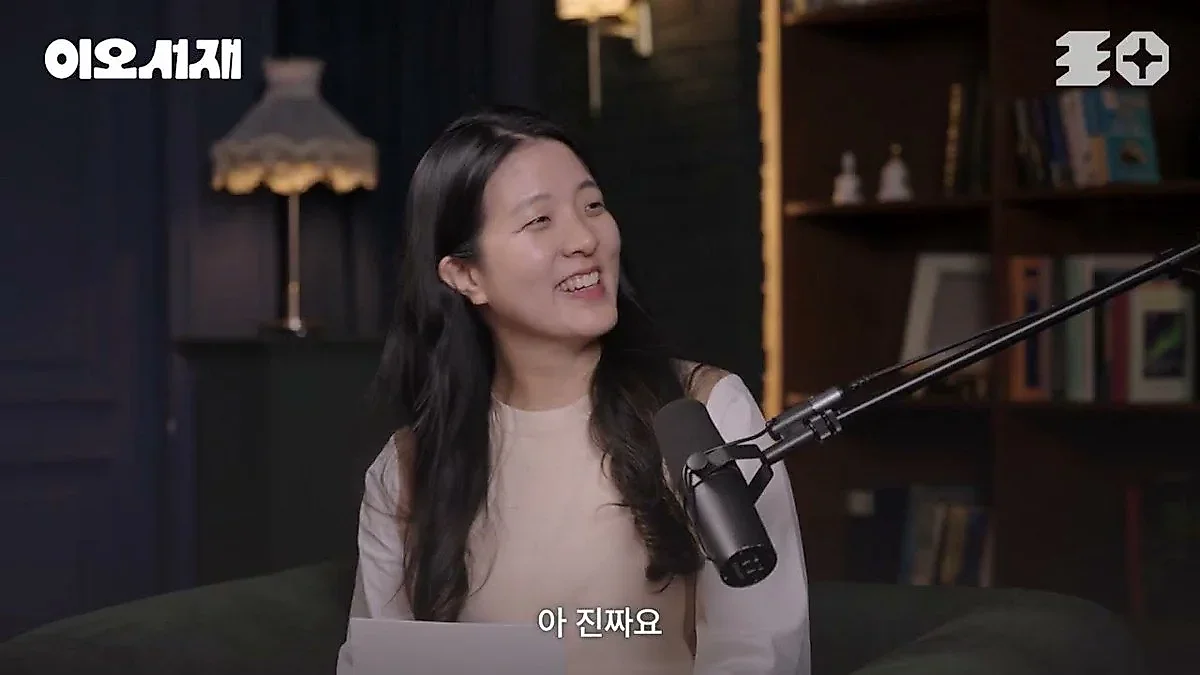
금융의 본질은 돈이 필요한 곳에 자금을 융통하는 '융자'에 있다. 하지만 기술의 발전으로 돈이 필요한 대상이 바뀌어도 금융의 문법은 과거에 머물러 있는 경우가 많다. 고위드(Gowid)를 이끄는 김항기 대표는 바로 이 지점, 즉 '변화하는 기술과 정체된 금융 사이의 간극'에서 사업의 기회를 포착했다.
EO Korea가 전한 이 인터뷰에는 20년 가까이 증권사 애널리스트와 펀드매니저로 활동해온 김 대표가 어떻게 스타트업을 위한 금융 솔루션을 구축했는지에 대한 여정이 담겨 있다. 김 대표는 대학 시절 주식 투자로 시작해 IMF 시기 주식 트레이딩 교육 회사를 설립, 100억 원 규모로 매각한 이력을 가진 금융 전문가다. 이후 대우증권에서 리테일 영업으로 커리어를 쌓았고, 베스트 애널리스트로 이름을 알리며 금융 시장의 핵심 인물로 성장했다. 그는 주어진 일에 대해 사회적 기준으로 일등를 할 때까지 매진하는 스타일로, 증권사 재직 당시 연봉으로 10억 원 이상을 받았을 만큼 높은 성과를 기록하기도 했다.
"1년 전 재무제표로는 혁신 기업을 판단할 수 없다"
김 대표가 고위드를 창업하게 된 결정적 계기는 산업 구조의 변화였다. 과거의 금융이 산업혁명 시기의 공장 중심 기업들에 맞춰져 있다면, 현대의 혁신 기업들은 온라인 공간에 기반을 둔 테크 기업들이다. 김 대표는 "공장은 이제 온라인에 있다"며 "기존 금융권은 담보물이나 건물을 기준으로 대출을 결정하지만, 혁신 기업들은 눈에 보이는 담보가 없는 경우가 많다"고 지적했다. 그는 미국 500대 기업 중 80개 정도가 이러한 혁신 기업들로 구성되어 있다는 점을 언급하며, 시대가 변했음에도 금융은 여전히 산업혁명 시기의 기업들에만 돈을 줄 수 있는 흐름에 머물러 있다고 분석했다.
특히 그는 기존 금융 시스템의 치명적인 맹점으로 '데이터의 시차'를 꼽았다. 일반적인 기업의 재무제표는 회계연도가 종료된 후 상당한 시간이 지나서야 공시된다. 김 대표에 따르면, 2025년 재무제표가 나오려면 2026년 4월이 되어야 하며, 심지어 2026년 1월에는 2024년 재무제표를 보고 판단해야 하는 상황이 발생한다. 기업의 실시간 흐름을 파악하기에는 이미 1년 이상, 길게는 2년 전의 과거 데이터일 수밖에 없다는 것이다. 1년 전 데이터로는 지금 당장 급격히 성장하거나 변화하는 스타트업의 상태를 정확히 진단할 수 없다는 논리다.
고위드는 이 문제를 기술로 해결하고자 했다. 김 대표는 데이터 엔지니어와 회계사 등 전문가들과 함께 연구를 진행했고, 기업의 공동인증서를 활용해 실시간 현금흐름을 파악할 수 있는 알고리즘을 개발했다. 법인의 계좌 내역을 마이데이터처럼 실시간으로 끌어와 현금흐름표를 만드는 방식이다. 4,000개 이상의 알고리즘을 통해 매출, 영업 현금흐름, 투자 현금흐름 등을 실시간으로 매핑함으로써, 담보가 없는 스타트업의 재무 상태를 즉각적으로 분석할 수 있는 체계를 구축했다. 김 대표는 "이 기술의 맹점을 풀면 우리가 독점할 수 있겠다"는 확신을 가지고 고위드를 창업했다.
보증금 100억 내걸고 시작한 '리스크'와의 싸움
기술적 토대를 마련했음에도 초기 시장 진입은 순탄치 않았다. 스타트업은 재무 구조가 불안정해 보일 수 있어 기존 카드사들이 선뜻 협력하기 어려웠기 때문이다. 김 대표는 초기 카드사들을 설득하는 과정에서 '신뢰'를 증명해야 했다. 당시 카드사들은 고위드의 리스크를 믿지 못해, 100억 원의 한도를 내주는 조건으로 고위드 측에 100억 원의 보증금을 요구했다. 한도를 주는 만큼 사고가 나면 고위드가 모두 책임지라는 뜻이었다.
김 대표는 이 리스크를 회피하는 대신 정면으로 돌파했다. 시장의 규모를 확신했기에 막대한 자금을 보증금으로 투입하며 사업을 시작했다. "우리는 이 시장이 커질 것이라고 믿었다"는 김 대표의 말처럼, 고위드는 실시간 데이터 분석을 통해 리스크 관리 능력을 입증해 나갔다. 그 결과, 창업 초기 보증금을 내고 한도를 받았던 관계는 현재 5~6년이 지난 지금, 고위드가 낸 보증금 대비 20~25배에 달하는 한도를 카드사로부터 받는 관계로 역전되었다.
스타트업의 '무이자 단기 대출' 역할을 하는 법인카드
고위드가 제공하는 법인카드는 단순한 결제 수단을 넘어 스타트업에게 중요한 금융 도구로 작동한다. 김 대표는 법인카드의 본질을 "45일 무이자 단기 대출 상품"이라고 정의한다. 혁신 기업들이 자금 흐름을 유지하면서도 운영 비용을 효율적으로 관리할 수 있도록 돕는 역할을 하는 것이다. 그는 법인 또한 자연인과 동일한 '법적 인간'이며, 매출과 비용의 흐름을 파악하는 것이 핵심이라고 설명한다.
현재 고위드의 고객사는 약 4,000곳에 달한다. 고위드는 스타트업에게 금융 한도를 제공하는 동시에, 카드사에는 고도화된 리스크 매니지먼트 시스템을 판매하며 수익 모델을 다각화하고 있다. 또한 대손(채무 불이행)이 발생할 경우 일정 부분 채권을 인수함으로써 카드사의 리스크를 최소화하는 역할도 수행한다. 기술을 통해 금융의 사각지대에 놓였던 혁신 기업들에게 자금을 흐르게 만드는 '금융의 혈관' 역할을 수행하고 있는 셈이다.
출처: EO Korea 유튜브 「주식과 창업의 로직은 똑같습니다. 원칙을 알아야 해요 | 이오서재 고위드 김항기」
0댓글
현재 댓글 작성이 비활성화되어 있습니다.