
"내년 환율 하락은 없다"…프랑스발 '정치 불확실성'이 불러올 강달러 전망
우리은행 민경원 애널리스트는 2027년 외환시장이 프랑스 대선 등 유럽의 정치적 불확실성과 글로벌 금리 부담으로 인해 강달러 흐름을 보일 가능성이 높다고 전망했다.
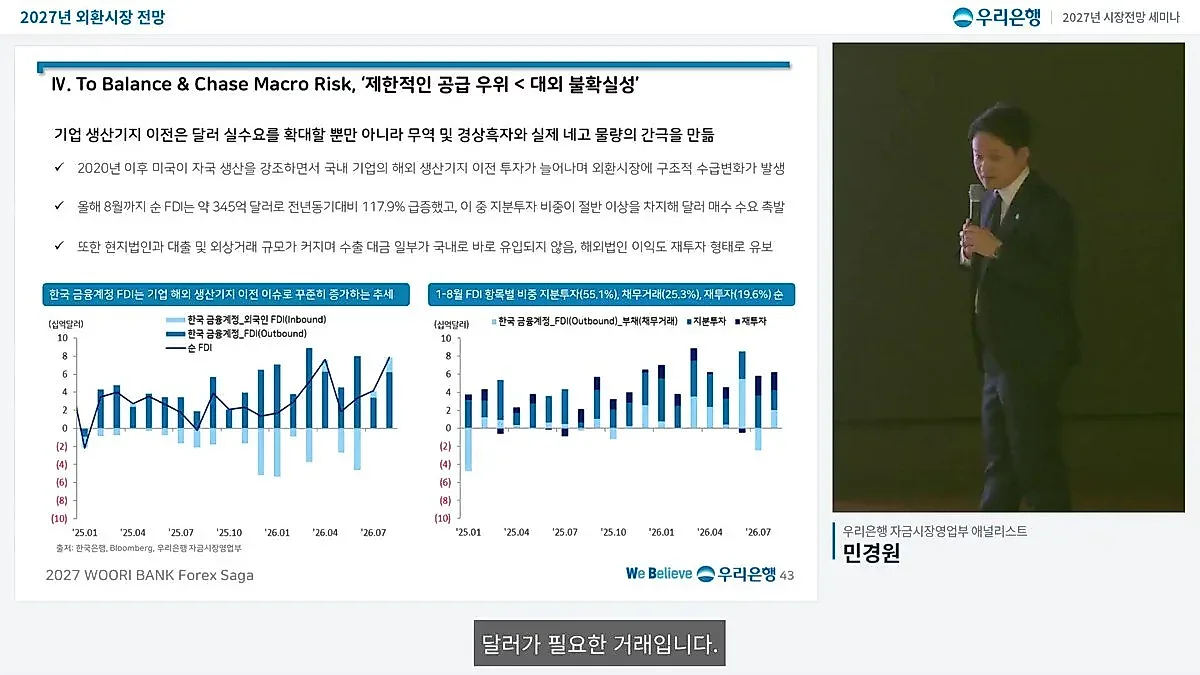
올해 하반기 원·달러 환율이 하락세를 보였던 배경에는 반도체 수출 외에도 중공업체의 달러 매도 물량이 유입된 '수급 효과'가 있었다. 하지만 내년에는 이러한 일시적 수급 효과가 사라지고, 유럽발 정치 불확실성이 글로벌 금융시장의 변동성을 키우며 환율 상승을 견인할 수 있다는 전망이 나왔다.
우리은행 민경원 애널리스트는 지난 9일 열린 '2027 시장전망 세미나'에서 2027년 외환시장 흐름을 분석하며, 내년 1분기 저점을 찍은 뒤 연말까지 환율이 상승하는 그림을 그리고 있다고 밝혔다. 민 애널리스트는 올해 7월 환율이 급락했던 이유를 두고 "반도체 기업들의 물량 유입보다는 예상치 못한 중공업체의 달러 매도 물량이 시장에 유입되며 환율이 1,300원대 중반까지 미끄러진 것"이라고 진단했다. 그는 "반도체 내구 물량은 올해 연초부터 꾸준히 있었지만, 7월에 중공업 수주 내구 물량이 선물 매도로 유입되면서 시장이 미처 대응하지 못하는 사이에 환율이 급락했다"고 설명했다. 이어 "8~9월 들어 중공업 물량이 다시 평균 수준으로 수렴하고 있는 만큼, 내년에는 경상수지 흑자로 인한 막대한 달러 유입을 기대하기 어렵다"고 덧붙였다. 그는 공급이 우위인 것은 맞지만 '소폭 우위'에 그칠 것으로 보고 있다.
프랑스 대선과 '마린 르펜' 리스크…유로화 약세가 달러 강세로
민 애널리스트는 내년 외환시장의 핵심 변수로 유럽의 정치적 불확실성을 지목했다. 특히 내년 2월부터 시작되는 프랑스 대선과 극우 성향의 마린 르펜 후보의 당선 가능성을 경고했다. 마린 르펜은 과거 '프렉시트(프랑스 탈퇴)'라는 단어를 창시한 인물이기도 하다. 현재 프랑스에서는 마크롱 대통령이 이끄는 중도 우파에 대한 반정부 시위가 거세게 일어나고 있으며, 르펜 후보의 지지율이 1위를 달리고 있는 상황이다.
민 애널리스트는 프랑스 정치 상황의 불안정성을 구체적으로 짚었다. 그는 "2024년 6월 마크롱 대통령이 의회를 해산하며 승부수를 띄웠지만, 결과적으로 다수당 없이 세 개의 정당이 의석을 나눠 갖는 상황이 되어 실패했다"며 "마린 르펜이 당선된다면 이미 의석이 분산된 상태이기에 다시 의회를 해산할 가능성이 높고, 대통령의 정치적 불확실성이 시장의 메인 테마로 올라올 것"이라고 내다봤다.
그는 2018년 이탈리아에서 포퓰리즘 성향의 오성운동 정당이 일당을 차지했을 당시를 사례로 들었다. 당시 이탈리아와 독일의 국채 금리 스프레드가 급등하며 유로화 자산에 대한 투심이 악화됐던 것처럼, 프랑스에서도 유사한 양상이 나타날 수 있다는 것이다. 민 애널리스트는 "유럽의 정치적 불확실성이 커지면 유로화를 던지게 되고, 이는 유로화 가치 폭락으로 이어진다"며 "달러 지수(DXY)에서 유로화가 차지하는 비중이 57%에 달하는 만큼, 유로화 약세는 글로벌 강달러 현상을 유발할 것"이라고 전망했다.
재정 적자와 이자 비용 부담…글로벌 신용 위험으로 확산 우려
정치적 불확실성은 단순히 통화 가치에 머물지 않고 국가 재정 건전성 문제로 번질 수 있다. 프랑스는 이미 GDP 대비 재정적자 비율이 EU의 재정준칙인 3%를 넘어선 상태다. 민 애널리스트는 "국채 금리가 상승할 경우, 만기가 돌아오는 채권을 더 높은 금리로 차환해야 하는 부담을 안게 된다"며 "이미 금리가 올라간 상황에서 정치적 리스크로 금리가 추가 상승하면, 실효 이자율 기준 이자 비용 지출이 급증해 부채 비율이 더욱 악화되는 악순환에 빠질 수 있다"고 설명했다.
이러한 현상은 이탈리아도 마찬가지다. 민 애널리스트는 "이탈리아 부채 비율이 2021년부터 하락했던 이유는 인플레이션으로 인한 명목성장률 상승 덕분이었으나, 인플레이션이 잡히면서 다시 부채 비율이 올라가고 있다"며 "시장 금리로 차환을 시작하면 이탈리아 역시 이자 비용 유출이 매우 빠른 속도로 늘어날 것"이라고 경고했다.
문제는 이러한 리스크가 선진국 전반의 신용 위험(Credit Risk)으로 확산될 수 있다는 점이다. 미국과 유럽에서는 2028년 만기가 예정된 대규모 하이일드(High Yield, 고수익·고위험) 채권들이 내년부터 시장의 테스트를 받게 된다. 통상 하이일드 채권은 만기 1년 전부터 차환이나 대출 연장 심사를 시작한다. 민 애널리스트는 "기준금리가 높은 상황에서 기업들의 신용 스프레드(가산금리)까지 벌어지면, 기업들이 높아진 금리를 버티지 못하고 자금 조달에 실패할 수 있다"며 "프랑스발 불확실성이 글로벌 금융시장의 변동성을 키우는 핵심 키워드가 될 것"이라고 강조했다. 그는 이러한 변동성 속에서 원화 역시 취약한 통화 중 하나로, 투기적 수요에 따른 환율 상승 가능성이 높다고 결론지었다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.