
フランスの政治的不確実性がドル高を誘発するとの見通し
ウリィ銀行のミン・ギョンウォン・アナリストは、来年は一時的な需給効果が消失し、フランスの政治的不確実性がグローバル金融市場の変動性を高め、ドル高を牽引する可能性があると予測した。
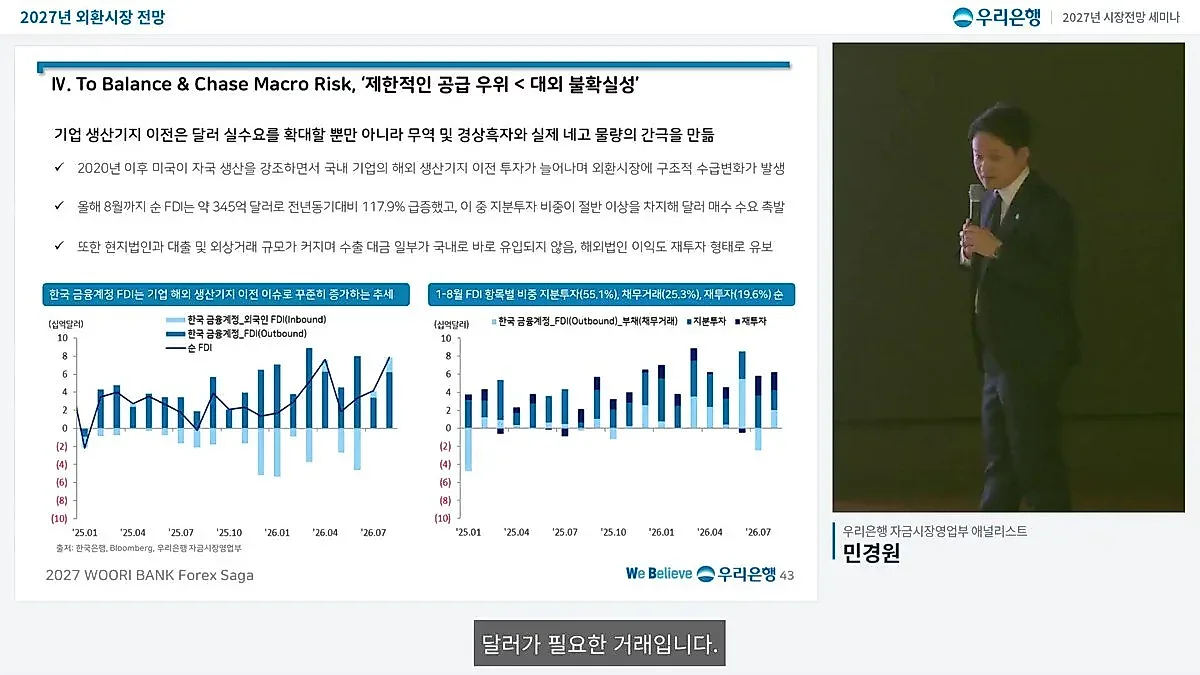
ウリィ銀行のミン・ギョンウォン氏は9日、来年の為替市場は第1四半期に底を打った後、年末にかけて上昇するとの見通しを示した。フランス大選でマリーヌ・ルペン氏が当選する可能性などの政治的不確実性が、ユーロ安を通じてグローバルなドル高を招く可能性がある。
今年下半期、ウォン・ドル為替レートが下落傾向を見せた背景には、半導体輸出のほか、重工業メーカーによるドル売り物量が流入した「需給効果」があった。しかし、来年はこうした一時的な需給効果が消失し、ヨーロッパ発の政治的不確実性がグローバル金融市場の変動性を高めることで、為替レートの上昇を牽引する可能性があるとの見通しが示された。
ウリィ銀行のミン・ギョンウォン・アナリストは、9日に開催された「2027年市場見通しセミナー」において2027年の外国為替市場の流れを分析し、来年は第1四半期に底を打った後、年末にかけて為替レートが上昇する展開を描いていると明らかにした。ミン・アナリストは、今年7月に為替レートが急落した理由について、「半導体企業の物量流入よりも、予想外の重工業メーカーによるドル売り物量が市場に流入したことで、為替レートが1,300ウォン台半ばまで下落した」と診断した。同氏は「半導体の耐久物量は今年年初から継続していたが、7月に重工業の受注耐久物量が先物売りとして流入したことで、市場が対応しきれない間に為替レートが急落した」と説明。「8〜9月に入り重工業の物量が再び平均水準に収束しているため、来年は経常収支の黒字による莫大なドル流入を期待することは難しい」と付け加えた。供給が優位であることは事実だが、「わずかな優位」にとどまると見ている。
フランス大選と「マリーヌ・ルペン」リスク…ユーロ安がドル高へ
ミン・アナリストは、来年の外国為替市場における核心的な変数として、ヨーロッパの政治的不確実性を指摘した。特に、来年2月から始まるフランス大選と、極右傾向のマリーヌ・ルペン候補の当選の可能性を警告した。マリーヌ・ルペンは、過去に「フレグジット(フランス離脱)」という言葉を創出した人物でもある。現在フランスでは、マクロン大統領が率いる中道右派に対する反政府デモが激しく起きており、ルペン候補の支持率が1位となっている状況だ。
ミン・アナリストは、フランスの政治状況の不安定さを具体的に指摘した。同氏は「2024年6月にマクロン大統領が議会を解散して勝負に出たが、結果として多数党なしに3つの政党が議席を分け合う状況となり、失敗に終わった」とし、「マリーヌ・ルペンが当選すれば、すでに議席が分散された状態であるため、再び議会を解散する可能性が高く、大統領の政治的不確実性が市場のメインテーマに浮上するだろう」と予測した。
同氏は、2018年にイタリアでポピュリズム傾向の五つ星運動が第一党を占めた当時の事例を挙げた。当時、イタリアとドイツの国債金利スプレッドが急騰し、ユーロ資産への投資心理が悪化したように、フランスでも同様の様相が現れる可能性があるという。ミン・アナリストは「ヨーロッパの政治的不確実性が大きくなればユーロを売ることになり、これはユーロ価値の暴落につながる」とし、「DXYにおいてユーロが占める割合が57%に達するため、ユーロ安はグローバルなドル高現象を誘発するだろう」と展望した。
財政赤字と利払い負担…グローバルな信用リスクへの拡散懸念
政治的不確実性は、単に通貨価値にとどまらず、国家の財政健全性の問題へと発展する可能性がある。フランスはすでにGDP比の財政赤字率がEUの財政ルールである3%を超えている状態だ。ミン・アナリストは「国債金利が上昇する場合、満期が来る債券をより高い金利で借り換える負担を負うことになる」とし、「すでに金利が上がっている状況で、政治的リスクにより金利が追加上昇すれば、実効利子率基準の利払い支出が急増し、債務比率がさらに悪化する悪循環に陥る可能性がある」と説明した。
このような現象はイタリアも同様だ。ミン・アナリストは「イタリアの債務比率が2021年から低下したのは、インフレによる名目成長率の上昇のおかげだったが、インフレが収束することで再び債務比率が上がっている」とし、「市場金利での借り換えが始まれば、イタリアも利払い支出が非常に速い速度で増加するだろう」と警告した。
問題は、こうしたリスクが先進国全般の信用リスク(Credit Risk)へと拡散し得る点だ。アメリカとヨーロッパでは、2028年に満期が予定されている大規模なHigh Yield(ハイイールド)債券が、来年から市場のテストを受けることになる。通常、ハイイールド債券は満期1年前から借り換えや融資延長の審査を開始する。ミン・アナリストは「基準金利が高い状況で、企業の信用スプレッド(上乗せ金利)まで拡大すれば、企業が上昇した金利に耐えられず、資金調達に失敗する可能性がある」と強調。「フランス発の不確実性が、グローバル金融市場の変動性を高める核心的なキーワードとなるだろう」と述べた。同氏は、こうした変動性の中でウォンも脆弱な通貨の一つであり、投機的需要による為替レートの上昇の可能性が高いと結論付けた。
0コメント
現在コメントの投稿は無効になっています。