
“4万韩元的蝴蝶效应”…2027年起将为青年提供“人生首笔养老金”支持
金融投资YouTube博主Park Gom-hui与国民年金公团合作视频介绍了国民年金的战略性利用方法,并预告了将于2027年引入的旨在帮助青年建立养老金缴纳记录的新支持制度。
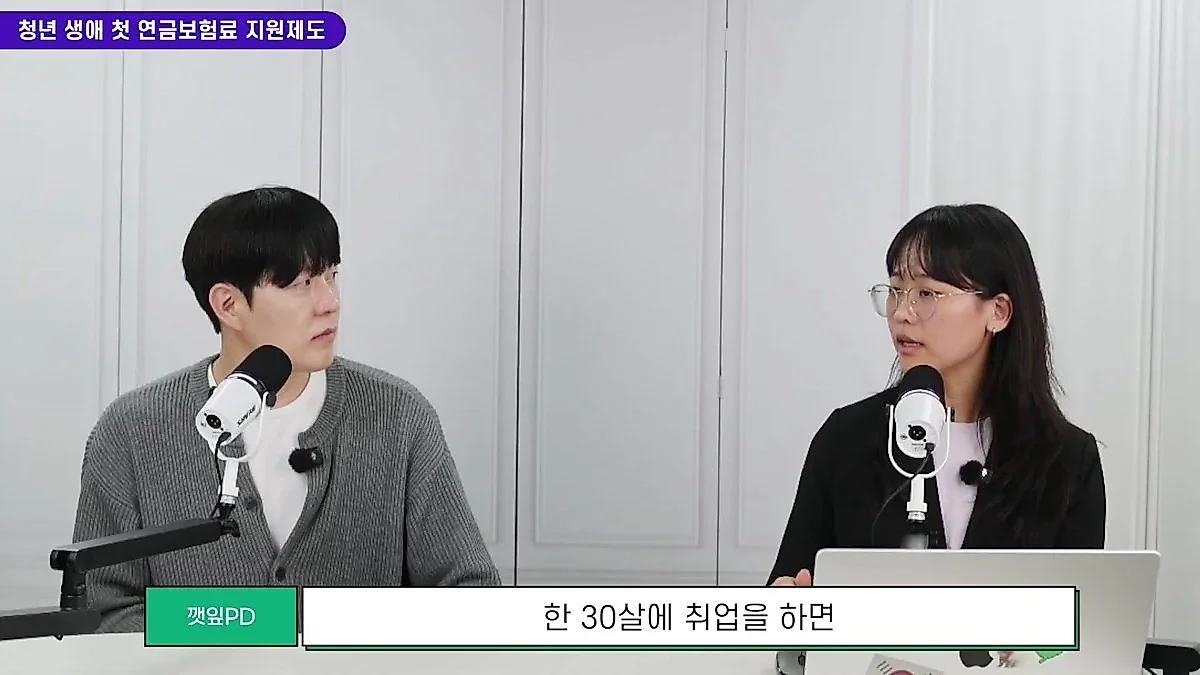
养老准备的核心不在于单纯缴纳了多少钱,而在于能否确保领取养老金的时间长短,即“加入期间”。在最近金融投资YouTube博主Park Gom-hui与国民年金公团合作的视频中,介绍了2030世代容易忽略的国民年金战略性利用方法,以及将于2027年开始引入的新支持制度。
“赚30年,撑40年”……应对长寿风险的方法
在现代社会,寿命延长在是祝福的同时,也伴随着被称为“长寿风险”的经济威胁。根据视频内容,假设在30岁开始社会生活并在60岁退休,工作期间为30年,但如果生存到100岁,则需要依靠没有收入、仅靠支出生活费的时期长达40年。这是一种需要用赚取的30年收入来负责后续40年养老生活的结构。
能够弥补这种不平衡的最强有力手段就是国民年金。因为国民年金会在投保人去世时,由国家终身支付固定的现金。Park Gom-hui强调说:“国民年金不是放着不管,而是需要了解后主动去使用的制度”,并指出加入期间越长,领取金额就会大幅增加。实际上,通过数据确认,缴纳10年以上至20年以下、20年以上至30年以下以及30年以上缴纳者的月平均养老金领取额之间存在着巨大的差异。
弥补职业空白的“追缴保险费”,起点是核心
由于准备就业、跳槽、准备创业等原因,可能会出现无法缴纳保险费的时期。这被称为“缴纳例外期间”,该期间不计入国民年金的加入期间,是导致未来养老金领取额降低的原因。此时可以利用的制度正是“追缴(追纳)”。
追缴制度是指通过事后缴纳过去因没有收入而无法缴纳保险费的期间的保险费,从而使该期间被认定为加入期间的制度。一般的金融产品几乎不会追溯补齐过去的空白,但国民年金拥有这种可以弥补过去空白的独特机制。视频中将其比喻为“就像是向过去的自己传递信息,从而填补未来”。
不过,为了有效利用追缴制度,必须存在“加入履历”这一起点。因为如果尚未开始社会生活或没有国民年金加入履历,则根本不会产生可以追缴的对象。Park Gom-hui解释说:“比是否就业更重要的是通过加入国民年金尽早建立起点”,并说明即使是在大学生时期,通过任意加入等方式缴纳最低金额并建立加入履历,日后也会带来巨大的回报。因为如果大学生时期就已加入,未来就业时填补过去空白的选择权将会大得多。
可以通过追缴填补的期间最多为10年(120个月)。但由于是在已经缴纳了首笔保险费并建立了加入履历的状态下进行追缴,实际结构是除了作为起点的第一个月外,最多可以填补至119个月。
2027年引入“青年人生首笔养老金保险费支持”的意义
此前一直有批评指出,只有拥有相关信息或经济宽裕的家庭子女,才能通过父母的支持或任意加入来尽早加入并确保追缴权利,从而享受制度性福利。为了弥补这一点,政府计划从2027年起引入“青年人生首笔养老金保险费支持制度”。
该制度的对象是2027年满18岁的2009年生青年。其核心内容是国家将支持人生中的第一次养老金保险费(约4万韩元相当),帮助所有青年都能公平地拥有加入国民年金这一“起点”。
这不仅仅是支持4万韩元层面的意义,通过这项支持形成的加入履历,将成为青年就业后通过“追缴”进一步确保最多10年(119个月)加入期间的基石。最初的4万韩元支持金,将引发决定晚年领取终身养老金金额的巨大“蝴蝶效应”。让所有青年都能公平地站在同一起跑线上,是该制度的核心宗旨。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。